
Acuerdos de Ingreso Compartido: Estructuras de Pago y Obligaciones
El precio de la matrícula sigue subiendo y la deuda pendiente aumenta cada año. Con 1,6 billones de dólares en deuda estudiantil pendiente, Estados Unidos se ha convertido en la segunda mayor fuente de deuda de los hogares del país. Los Acuerdos de Ingreso Compartido (ISA, por sus siglas en inglés) se utilizan como alternativa a los préstamos estudiantiles tradicionales y ofrecen una solución prometedora a la crisis.
Un Acuerdo de Ingreso Compartido funciona de forma distinta a los préstamos privados tradicionales; los estudiantes no tienen que preocuparse por devolver un principal ni por intereses crecientes. Además de la ausencia de intereses crecientes y, generalmente, de pagos iniciales, un beneficio significativo de los ISA es que existen situaciones en las que los pagos se pausan o se diferencian.
Los ISA evitan que los estudiantes paguen por experiencias educativas que no generan valor en el mercado laboral, alineando el riesgo y la recompensa de la educación y creando mejores resultados.
Dado lo diferentes que son los ISA en cuanto a reembolso, es importante educar a los estudiantes sobre las distintas formas de pagar su ISA. Tenemos una guía completa sobre cómo terminar de pagar un ISA.
Después de leer este artículo, si tienes más preguntas sobre los Acuerdos de Ingreso Compartido, consulta nuestra página de ISA.
Con un ISA, los estudiantes no tienen que preocuparse por devolver un principal ni intereses crecientes. Con mucho, el mayor factor diferenciador entre los ISA y los préstamos estudiantiles tradicionales, además de las protecciones integradas, es la forma en que se satisfacen.
Con los préstamos federales tradicionales, tienes un principal (la cantidad prestada) y un tipo de interés. Devuelves el principal más los intereses que se acumulan mientras lo pagas.
Con un ISA es diferente: no hay un principal que rastrear ni devolver. Un ISA es un acuerdo por el que, tras la graduación y mientras ganes un ingreso acordado, pagas un porcentaje de tus ingresos a la escuela (o prestamista).
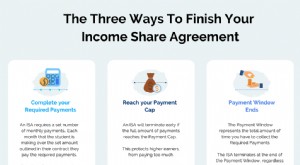
Hay tres formas diferentes de terminar tu ISA: Pagos Requeridos, Tope de Pago y Ventana de Pago. En esta entrada cubriremos la primera forma distinta de finalizar tu ISA.
Completar los Pagos Requeridos
La forma más común de cumplir con la obligación del ISA es realizar el número requerido de pagos mensuales.
Con un ISA, devuelves un porcentaje de tus ingresos cada mes durante un número determinado de meses. Cada uno de estos pagos se considera uno de tus Pagos Requeridos.
Si realizas todos los Pagos Requeridos descritos en tu contrato ISA, ¡tu contrato queda satisfecho!
Por ejemplo, supongamos que tu ISA establece que debes pagar el 10% de tus ingresos durante 24 pagos mensuales (este es el número de Pagos Mensuales Requeridos).
Según tus ingresos, digamos que pagas 500 $ al mes a tu ISA. Si tus ingresos no cambian durante 24 meses y realizas cada uno de esos pagos de 500 $ cada mes, ¡tu ISA ha terminado!
Como ves, no hay una cantidad de dinero que vayas reduciendo. Solo realiza cada uno de esos Pagos Mensuales Requeridos basados en un porcentaje de tus ingresos y tu ISA se completará.
Hay varias cosas importantes que recordar sobre el pago de tu ISA a través de pagos requeridos.
Los pagos extra no cuentan como pagos requeridos.
Si decides pagar tu ISA más rápido, tendrás que trabajar hacia tu Tope Máximo de Pago. Puedes aprender más sobre el Tope Máximo de Pago aquí. El Tope Máximo de Pago es lo máximo que puedes pagar nunca hacia tu ISA. Los pagos extra cuentan hacia tu Tope de Pago, así que si quieres pagar tu ISA antes de los meses descritos en tus Pagos Requeridos, deberías empezar a pagar hacia el Tope de Pago.
El número de Pagos Requeridos será siempre el mismo.
Incluso si tus pagos mensuales fluctúan al subir o bajar tus ingresos, tu número requerido de pagos será siempre el mismo. Siempre se basarán en lo que figuraba en tu contrato ISA con tu prestamista.
Por ejemplo, si tienes 24 Pagos Requeridos, solo tienes que hacer 24 pagos mensuales independientemente de si los pagos individuales son de 200 $ u 800 $.
Los meses en diferimiento no cuentan para el número de pagos requeridos.
Si tienes que entrar en diferimiento por cualquier motivo, ya sea pérdida de empleo o problemas médicos, tus pagos mensuales se pausan. Cuando tus pagos se diferencian, esos meses no cuentan para tus Pagos Requeridos. Sin embargo, sí cuentan para tu Ventana de Pago, sobre la que puedes aprender más aquí.
Si alguna vez te has preguntado cómo terminar de pagar tu ISA a través de pagos requeridos, ¡esperamos haber respondido a todas esas preguntas! Si estás listo para lanzarte a una nueva carrera usando el poder de un ISA, ¡echa un vistazo a todos los increíbles programas de formación online que ofrecen un ISA en nuestra página de estudiantes! Si te interesa ofrecer un Acuerdo de Ingreso Compartido en tu programa, haz clic aquí para concertar una reunión con uno de nuestros especialistas en ISA.
Aunque se ha hecho todo lo posible para proporcionar información completa y precisa, Meratas Inc. no ofrece garantías, expresas o implícitas, ni representaciones sobre la exactitud del contenido contenido aquí. Meratas Inc. no asume ninguna responsabilidad por errores u omisiones en la información contenida aquí ni por el funcionamiento o uso de estos materiales.
-
Top 5 Episodios de Podcast sobre Acuerdos de Participación en Ingresos (ISA) para Impulsar tu Carrera
Existen múltiples escuelas, bootcamps de programación y programas —como Lambda School, Holberton y PreHired— que ayudan a los estudiantes a adquirir nuevas habilidades y conseguir empleos bien remuner
-
Entendiendo las Ventanas de Pago en ISA: Guía Completa
Los Acuerdos de Ingreso Compartido (ISA) han surgido como opción de financiación para colegios y programas educativos. Han demostrado ser una forma más favorable para estudiantes. Un ISA funciona dis
Artículos Destacados
- Acuerdos de Participación en Ingresos (ISA): Glosario Completo de Términos Clave
- Acuerdos de Ingreso Compartido (ISA): Términos y Definiciones Clave
- Acuerdos de Ingreso Compartido (ISA): Beneficios para Estudiantes
- Acuerdos de Ingresos Compartidos (ISA) para la Educación: Guía Completa
- Entendiendo los Acuerdos de Participación en Ingresos (ISA): Guía completa
- Implementar Acuerdos de Ingresos Compartidos (ISA) en la Educación Superior: 10 Preguntas Clave
- Acuerdos de Ingresos Compartidos (ISA): Guía Completa para las Escuelas
- Comprender los Acuerdos de Ingresos Compartidos (ISA) para el Reembolso de Préstamos Estudiantiles
- Los 13 Mejores Bootcamps de Programación con Acuerdos de Ingresos Compartidos (ISA)
-
 Gestión Financiera Simple: Estrategias Más Allá del Presupuesto Tradicional
Los fundamentos para crear y mantener un presupuesto parecen engañosamente simples: determinar cuánto dinero entra y sale cada mes. ¿Fácil, verdad? Incorrecto. Si no tienes el tiempo, la inclinación ...
-
 Entender los Acuerdos de Participación en Ingresos (ISA): 3 Formas de Repagarlos
Tan pronto como la emoción inicial de un nuevo trabajo comienza a disiparse, los recién graduados se enfrentan a la pregunta desalentadora: ¿cómo pagar esa enorme sombra de la deuda tradicional de pré...