
Cómo proteger tu inversión en préstamos P2P: 5 estrategias para reducir el riesgo

El préstamo P2P (peer-to-peer) es un modelo en el que existe comunicación directa entre el inversor y el prestatario. Permite obtener financiación directamente de particulares o plataformas especializadas, eliminando al intermediario bancario tradicional.
Estas son algunas pautas para gestionar el riesgo y diversificar tu operativa en P2P.
Diversifica y conoce tu plataforma
Invierte importes pequeños y reparte tu capital entre muchos préstamos. Así reduces la exposición a un impago concreto y construyes una cartera capaz de absorber mejor los imprevistos.
Antes de prestar, entiende cómo funciona el modelo de la plataforma: a quién se presta el dinero, qué criterios de selección se aplican y qué riesgos asumes. Pregunta sin reparo por el volumen total financiado, la tasa de impago, el proceso de recuperación y los retornos históricos. Puedes investigar por tu cuenta o contactar directamente con la entidad. Mintos es una de las plataformas más conocidas del sector.
Busca diversificación en todos los sentidos
Diversificar no significa solo prestar a muchos prestatarios: también implica repartir entre distintos perfiles de riesgo crediticio, profesiones, plazos y tipos de préstamo. Cuando distribuyes tu inversión en pequeñas cantidades sobre muchos préstamos, reduces la probabilidad de que tu cartera se comporte de forma atípica frente a la media de la plataforma.
Cuanto más diversifiques, menor es la probabilidad de que tu rentabilidad se aleje mucho —por arriba o por abajo— del rendimiento medio. La diversificación se consigue más rápido en plataformas con gran volumen de préstamos al consumo homogéneos y lleva más tiempo en plataformas inmobiliarias, que publican pocos proyectos de importe elevado. En la práctica resulta menos tedioso de lo que parece, porque casi todas ofrecen función de inversión automática.
Ajusta el importe a tu tolerancia al riesgo
La inversión en P2P ofrece rentabilidades atractivas, pero al elegir plataforma debes evaluar el riesgo, el retorno esperado y el modelo de negocio de la compañía. Solo así darás con la opción que encaja con tu perfil.
Puedes rechazar préstamos tras revisar el perfil de riesgo del prestatario y prestar según tu propia tolerancia. Los retornos aumentan con el nivel de riesgo del perfil: es preferible inclinarse por el lado más conservador y priorizar prestatarios con mejor historial crediticio y valoraciones más altas.
Elige una plataforma fiable
Muchas plataformas P2P operan con un modelo transparente y detallan todas las comisiones a prestamistas y prestatarios desde el principio, sin cargos ocultos. Frente a otros canales de financiación, el proceso no es complejo: puede iniciarse y completarse en minutos y los fondos llegan a tu cuenta de forma rápida y segura.
Para asegurarte de ello, investiga la plataforma a fondo y contrástala con todas las fuentes a tu alcance. Las referencias cruzadas y las opiniones de otros usuarios son buenas vías para verificar la solvencia de un portal de préstamos.
Invierte, mantén la inversión y reinvierte
Invertir en inmuebles, acciones, bitcoin o P2P tiene sentido si buscas equilibrar la cartera y generar ingresos pasivos. Los tipos de interés de las plataformas P2P suelen situarse entre el 6 % y el 36 %. Con una cartera de distintos niveles de riesgo crediticio es posible obtener retornos de dos dígitos, y aun descontando impagos y comisiones de gestión, el potencial sigue siendo relevante.
Es preferible tener el dinero trabajando a mantenerlo inactivo. El efectivo parado no genera rentabilidad, y existen múltiples clases de activo entre las que elegir. Los ahorros en el banco producen intereses, pero mucho menos que la inversión P2P u otras alternativas con un nivel de riesgo comparable. Eso sí, analiza siempre la capacidad de pago de los prestatarios: no te interesa entrar en operaciones condenadas al impago desde el inicio.
No dejes tus beneficios inmovilizados en la cuenta. Reinvertir de forma sistemática permite que el capital y los intereses sigan creciendo. Cuando hayas recuperado la inversión inicial, puedes reinvertir principal e intereses para seguir generando rentabilidad.
La inversión automática como apoyo
La función de auto-inversión permite definir de antemano los criterios de los préstamos que te interesan —por ejemplo, el plazo y el tipo de interés mínimo— y la plataforma asigna tu dinero automáticamente a los nuevos préstamos que encajen, siempre que tengas saldo suficiente.
Antes de activarla, te recomiendo dedicar los primeros días o semanas a hacer inversiones manuales en el mercado principal para entender bien la oferta disponible. Algunos inversores prefieren revisar cada préstamo antes de invertir y nunca activan el modo automático.
-
Minimiza los costos de los adelantos de efectivo: Estrategias y consejos
Si te faltan fondos pero necesitas acceso a efectivo de inmediato, usar tu tarjeta de crédito para un adelanto de efectivo puede parecer la salida más fácil. Desafortunadamente, obtener un adelanto de
-
Entender los riesgos del préstamo P2P: Guía completa
Los riesgos del préstamo entre particulares (peer-to-peer o P2P) que pueden resultar en pérdidas monetarias se dividen en tres categorías principales. A continuación se presenta una lista de los princ
Artículos Destacados
- Cobro de un giro bancario: guía paso a paso
- Cobrar Cheques en Walmart: Guía Rápida y Conveniente
- Cómo canjear tus puntos Visa y aprovechar tus recompensas
- Préstamos entre particulares: guía completa para prestatarios y prestamistas
- Préstamos Peer-to-Peer: Guía completa para prestatarios e inversores
- Protégete de Estafas y Fraudes en Pagos Peer-to-Peer (P2P)
- Préstamos Peer-to-Peer: ¿Una Inversión Inteligente en 2024?
- Controla tu Gasto: 10+ Estrategias para Dejar de Comprar Online
- Cerrar una cuenta bancaria: Guía paso a paso y 5 consejos esenciales
-
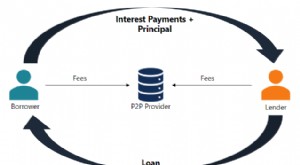 Préstamos Peer-to-Peer (P2P): Guía Completa
-
 Préstamos Peer-to-Peer (P2P): Guía Completa para Inversores y Prestatarios
¿Buscas una nueva vía de inversión para impulsar tu patrimonio? O tal vez necesitas pedir dinero prestado para abrir tu propio negocio o pagar la entrada de tu primera casa. Ya sea que necesites un pr...