
Entendiendo los Tipos de Hipoteca: Guía Completa para Compradores de Vivienda
Como comprador potencial de vivienda, es igual de importante investigar los tipos de hipotecas que los vecindarios donde quieres vivir. Solicitar un préstamo hipotecario puede ser complicado, y decidir qué tipo de hipoteca se adapta mejor a tus necesidades desde el principio te ayudará a dirigirte al tipo de casa que puedes permitirte.
Dependiendo de los tipos de hipotecas para los que califiques, puedes elegir entre varios préstamos hipotecarios al comprar propiedad. La gran cantidad de opciones hipotecarias hace que sea aún más importante entender las ventajas y desventajas clave de cada una. Dependiendo del tipo de hipoteca que elijas, tendrás diferentes requisitos que influyen en tu tasa, la duración del préstamo y tu prestamista. Elegir la hipoteca adecuada para tu situación puede reducir tu pago inicial y disminuir el pago de intereses total durante la vida del préstamo.
Tipos de Hipotecas:
- Hipotecas Convencionales
- Hipotecas de Tasa Fija
- Hipotecas de Tasa Ajustable
- Préstamos FHA
- Préstamos USDA
- Préstamos VA
- Préstamos Jumbo
- Hipotecas Globos (Balloon)
Requisitos para Obtener una Hipoteca
Para encontrar la mejor hipoteca para tu futura casa, entiende los tipos de préstamos que puedes perseguir. Los factores siguientes pueden influir en los tipos de hipotecas para los que calificarás:
- Pago inicial estimado: El tamaño de tu pago inicial puede afectar la tasa hipotecaria que los prestamistas te den
- Pago hipotecario mensual: Los prestamistas mirarán tus ingresos y activos para determinar el importe total del préstamo que puedes permitirte devolver. Al calcular tu presupuesto para el pago mensual, considera el principal, intereses e impuestos, seguro hipotecario, servicios públicos y cualquier cuota de la asociación de propietarios
- Puntuación de crédito: Tu puntuación jugará un papel grande en determinar la tasa de interés de tu préstamo
Tipos de Préstamos Hipotecarios
Todos los tipos de hipotecas se consideran préstamos conformes o no conformes. Conformes versus no conformes se determina por si tu prestamista mantiene el préstamo y cobra pagos e intereses o lo vende a una de dos empresas de inversión inmobiliaria: Fannie Mae o Freddie Mac.
Préstamos Conformes
Cuando oyes a un prestamista hablar de "préstamo conforme", se refieren a una hipoteca convencional únicamente. Un préstamo conforme es uno que puede ser comprado por Fannie Mae o Freddie Mac. Para que una de estas instituciones compre la hipoteca de tu prestamista, el préstamo debe cumplir calificaciones básicas establecidas por la Agencia Federal de Finanzas de Vivienda (FHFA).
Los criterios básicos de la FHFA incluyen préstamos por debajo de un límite máximo en dólares, préstamos que no tengan ya respaldo de un organismo federal y préstamos que cumplan criterios específicos del prestamista.
- Por debajo del límite máximo en dólares: El límite máximo en la mayor parte de EE. UU. contiguo es $548,250 en 2021. En Alaska, Hawái y ciertos condados de alto coste, el límite es $822,375. Límites más altos también aplican si compras una vivienda multifamiliar. Tu prestamista no puede vender tu préstamo a Fannie o Freddie y no puedes obtener una hipoteca conforme si tu préstamo supera el importe máximo. En su lugar, necesitarás un préstamo jumbo para financiar una compra por encima de estas limitaciones.
- No es un préstamo respaldado federalmente: El préstamo no puede tener ya respaldo de un organismo federal. Algunos organismos (incluyendo el Departamento de Agricultura de EE. UU. y la Administración Federal de Vivienda) ofrecen seguro en préstamos hipotecarios. Si tienes un préstamo respaldado por el gobierno, Fannie y Freddie pueden no comprar tu hipoteca.
- Cumple criterios específicos del prestamista: Tu préstamo debe cumplir los criterios específicos del prestamista para calificar para una hipoteca conforme. Por ejemplo, debes tener una puntuación de crédito de al menos 620 para calificar para un préstamo conforme. También puede que necesites considerar directrices de propiedad y restricciones de ingresos al solicitar un préstamo conforme. Un Experto en Préstamos Hipotecarios puede ayudar a determinar si calificas según tu situación financiera única.
Los préstamos conformes tienen directrices bien definidas y hay menos variación en quién califica. Como el prestamista tiene la opción de vender el préstamo a Fannie o Freddie, los préstamos conformes también son menos arriesgados que los préstamos jumbo. Esto significa que puedes obtener una tasa de interés más baja al elegir un préstamo conforme.
Préstamos No Conformes
Si tu préstamo no cumple estándares conformes, se considera un préstamo no conforme. Los préstamos no conformes tienen directrices menos estrictas que los conformes. Estos préstamos pueden permitirte pedir prestado con una puntuación de crédito más baja, sacar un préstamo mayor o conseguir un préstamo sin pago inicial. Incluso puedes obtener un préstamo no conforme si tienes un elemento negativo en tu informe de crédito, como una bancarrota. La mayoría de préstamos no conformes serán préstamos respaldados por el gobierno o préstamos jumbo.
Entendiendo los Diferentes Tipos de Hipotecas
Dependiendo del tipo de solicitante hipotecario que seas, encontrarás varias ventajas y desventajas de los préstamos hipotecarios. Ya seas comprador primerizo, estés reduciendo tamaño o refinanciando, considera el tipo de solicitante que eres antes de seleccionar una hipoteca.
Hipotecas Convencionales
Un préstamo convencional es un préstamo conforme financiado por prestamistas financieros privados. Las hipotecas convencionales son el tipo más común de hipoteca. Esto es porque no tienen regulaciones estrictas sobre ingresos, tipo de vivienda y calificaciones de ubicación como otros tipos de préstamos. Dicho esto, los préstamos convencionales sí tienen regulaciones más estrictas sobre tu puntuación de crédito y tu ratio deuda-ingresos (DTI).
Puedes comprar una casa con tan solo 3% de pago inicial en una hipoteca convencional. También necesitarás una puntuación de crédito mínima de al menos 620 para calificar para un préstamo convencional. Puedes saltarte el seguro hipotecario privado (PMI) si tienes un pago inicial de al menos 20%. Sin embargo, un pago inicial inferior al 20% significa que tendrás que pagar PMI. Las tasas de seguro hipotecario suelen ser más bajas para préstamos convencionales que para otros tipos (como préstamos FHA).
Los préstamos convencionales son una buena opción para la mayoría de consumidores que no califican para un préstamo respaldado por el gobierno o quieren aprovechar tasas de interés más bajas con un pago inicial mayor. Si no puedes proporcionar al menos 3% de pago inicial y eres elegible, podrías considerar un préstamo USDA o VA.
Pros de Hipotecas Convencionales:
- El coste total de préstamo tras comisiones e intereses tiende a ser menor que un préstamo no convencional
- Tu pago inicial puede ser tan solo 3% para préstamos que califican
Contras de Hipotecas Convencionales:
- Tienes que pagar PMI si el pago inicial es inferior al 20%
- Calificaciones más estrictas que requieren puntuación mínima de 620 y DTI bajo
Compradores que Podrían Beneficiarse:
- Compradores con ingresos estables, al menos 3% de pago inicial, buen crédito y empleo
Hipotecas de Tasa Fija
Una hipoteca de tasa fija tiene exactamente la misma tasa de interés durante toda la duración del préstamo. La cantidad que pagas al mes puede fluctuar por cambios en tasas fiscales y de seguro locales, pero en general, las hipotecas de tasa fija te ofrecen un pago mensual muy predecible.
Una hipoteca de tasa fija puede ser mejor para ti si vives actualmente en tu "casa para siempre". Una tasa de interés fija te da una mejor idea de cuánto pagarás cada mes por tu hipoteca, lo que puede ayudarte a presupuestar y planificar a largo plazo.
Puede que quieras evitar hipotecas de tasa fija si las tasas de interés en tu zona son altas. Una vez fijas, te quedas con tu tasa por la duración de tu hipoteca a menos que refinancies. Si las tasas son altas y fijas, podrías terminar pagando miles de dólares extra en intereses. Habla con un agente inmobiliario local o Experto en Préstamos Hipotecarios para saber más sobre cómo tienden las tasas de interés del mercado en tu zona.
Pros de Hipotecas de Tasa Fija:
- Los pagos mensuales no cambian durante la vida del préstamo, facilitando la planificación del presupuesto
Contras de Hipotecas de Tasa Fija:
- Puedes terminar pagando más en intereses con el tiempo si las tasas son altas en tu zona
Compradores que Podrían Beneficiarse:
- Compradores que están comprando o refinanciando su casa para siempre
Hipotecas de Tasa Ajustable (ARM)
Lo opuesto a una hipoteca de tasa fija es una hipoteca de tasa ajustable (ARM). Las ARM son préstamos a 30 años con tasas de interés que cambian según cómo se muevan las tasas del mercado.
Primero acuerdas un periodo introductorio de tasa fija al firmar una ARM. Tu periodo introductorio es típicamente de 5, 7 u 10 años. Durante este periodo, pagas una tasa fija que suele ser más baja que las tasas del mercado. Tras terminar tu periodo introductorio, tu tasa de interés cambia según las tasas de interés del mercado. Tu prestamista mirará un índice predeterminado para determinar cómo cambian las tasas. Tu tasa subirá si las tasas del índice suben. Si bajan, tu tasa baja.
Las ARM incluyen límites de tasa (rate caps) que dictan cuánto puede cambiar tu tasa en un periodo dado y durante la vida del préstamo. Los límites te protegen de subidas rápidas de tasas. Por ejemplo, las tasas pueden seguir subiendo año tras año, pero cuando tu préstamo llega a su límite, tu tasa no seguirá subiendo. Estos límites también funcionan en sentido contrario y limitan cuánto puede bajar tu tasa.
Las ARM pueden ser una buena opción si planeas comprar una casa inicial antes de mudarte a tu casa para siempre. Las ARM te dan acceso a tasas por debajo del mercado por un periodo introductorio inicial. Puedes aprovechar fácilmente y ahorrar dinero si no planeas vivir en tu casa durante todo el plazo del préstamo.
También pueden ser especialmente beneficiosas si planeas pagar extra hacia tu préstamo al principio. Las ARM empiezan con tasas más bajas que las hipotecas de tasa fija, lo que puede darte algo de efectivo extra para poner hacia tu principal. Pagar extra en tu préstamo al principio puede ahorrarte miles de dólares después.
Pros de Hipotecas de Tasa Ajustable:
- Ofrece tasas por debajo del mercado para el periodo introductorio inicial
Contras de Hipotecas de Tasa Ajustable:
- Si la tasa sube, puede aumentar dramáticamente tus pagos mensuales
Compradores que Podrían Beneficiarse:
- Compradores que adquieren una casa inicial y no esperan vivir allí durante todo el plazo del préstamo
Préstamos Respaldados por el Gobierno
Los préstamos respaldados por el gobierno están asegurados por organismos gubernamentales. Cuando los prestamistas hablan de préstamos respaldados por el gobierno, se refieren a tres tipos: FHA, VA y USDA. Estos préstamos son menos arriesgados para los prestamistas porque el organismo asegurador paga si incumples. Puedes tener más éxito consiguiendo un préstamo respaldado por el gobierno si no puedes conseguir uno convencional.
Cada préstamo respaldado por el gobierno tiene criterios específicos que debes cumplir para calificar junto con beneficios únicos, pero puedes ahorrar en intereses o requisitos de pago inicial si calificas.
Pros de Préstamos Respaldados por el Gobierno:
- Posible ahorro en intereses y pagos iniciales
- Requisitos de calificación menos estrictos que préstamos convencionales
Contras de Préstamos Respaldados por el Gobierno:
- Debes cumplir criterios específicos para calificar
- Muchos tipos de préstamos respaldados por el gobierno tienen primas de seguro requeridas que pueden resultar en mayores costes de préstamo
Compradores que Podrían Beneficiarse:
- Compradores que no califican para préstamos convencionales o tienen bajos ahorros en efectivo
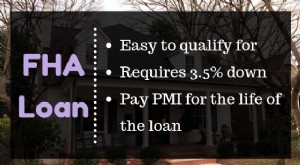
Préstamos FHA
Los préstamos FHA están asegurados por la Administración Federal de Vivienda. Un préstamo FHA puede permitirte comprar una casa con una puntuación de crédito tan baja como 580 y un pago inicial del 3.5%. Con un préstamo FHA puedes comprar una casa con una puntuación tan baja como 500 si tienes al menos 10% de pago inicial. Rocket Mortgage® requiere una puntuación mínima de 580.
Préstamos USDA
Los préstamos USDA están asegurados por el Departamento de Agricultura de EE. UU. Los préstamos USDA tienen requisitos de seguro hipotecario más bajos que los préstamos FHA y pueden permitirte comprar una casa sin pago inicial. Debes cumplir requisitos de ingresos y comprar una casa en una zona suburbana o rural para calificar para un préstamo USDA. Rocket Mortgage® no ofrece actualmente préstamos USDA.
Préstamos VA
Los préstamos VA están asegurados por el Departamento de Asuntos de Veteranos. Un préstamo VA puede permitirte comprar una casa con $0 de pago inicial y tasas de interés más bajas que la mayoría de otros tipos de préstamos. Debes cumplir requisitos de servicio en las Fuerzas Armadas o Guardia Nacional para calificar para un préstamo VA.
Préstamos Jumbo
Un préstamo jumbo es un préstamo que vale más que los estándares de préstamo conforme en tu zona. Normalmente necesitas un préstamo jumbo si quieres comprar una propiedad de alto valor. Por ejemplo, puedes obtener hasta $2.5 millones en un préstamo jumbo con Rocket Mortgage®. El límite de préstamo conforme en la mayor parte del país es $548,250.
Las tasas de interés de préstamos jumbo suelen ser similares a las de préstamos conformes, pero son más difíciles de calificar que otros tipos. Necesitarás una puntuación de crédito más alta y un DTI más bajo para calificar para un préstamo jumbo.
Pros de Préstamos Jumbo:
- Las tasas de interés son similares a las de préstamos conformes
- Puedes pedir prestado más para una casa más cara
Contras de Préstamos Jumbo:
- Es difícil calificar, típicamente requiriendo puntuación de 700 o más, activos significativos y DTI bajo
- Necesitarás un pago inicial grande, típicamente entre 10 y 20%
Compradores que Podrían Beneficiarse:
- Compradores que necesitan un préstamo mayor de $548,250 para una casa de alta gama y tienen buena puntuación y DTI bajo
Hipotecas Globos (Balloon)
Hipotecas menos comunes son las hipotecas globos. En estos tipos de préstamos, pagas intereses por un periodo determinado antes de que se deba un pago global. A menudo, harás pagos en una estructura como a 30 años por un tiempo corto, luego al final del periodo especificado, harás un pago mayor del saldo restante. Otro tipo de préstamo globo es una hipoteca de solo intereses donde solo pagas los intereses cada mes hasta el final del periodo cuando se debe el principal. Rocket Mortgage® no ofrece estos tipos de préstamos.
Pros de Hipotecas Globos:
- Tendrás pagos mensuales más bajos de solo intereses o parcialmente amortizados
Contras de Hipotecas Globos:
- Requiere un pago grande al final del plazo, lo que es un mayor riesgo para prestamistas y compradores
Compradores que Podrían Beneficiarse:
- Eres un comprador en una zona donde es probable que los valores de las casas suban y solo planeas vivir en la casa por un tiempo corto, antes de que venza el pago globo
Mejor Tipo de Préstamo Hipotecario
El mejor tipo de préstamo hipotecario depende de tus preferencias y situación individuales. Antes de elegir tu préstamo, calcula tus costes estimados de compra y refinanciación con una calculadora de asequibilidad de vivienda.
Los compradores primerizos tienen acceso a un gran número de tipos de préstamos. El tipo más común es un préstamo convencional conforme. Un préstamo conforme significa que cumple las calificaciones básicas para compra por los inversores hipotecarios Fannie Mae y Freddie Mac. Los préstamos conformes tienen criterios estandarizados y tasas de interés más bajas que otros tipos. Puedes elegir una hipoteca de tasa fija con interés que se mantiene igual o una de tasa ajustable. Las tasas de las hipotecas ajustables cambian según las tasas del mercado.
Los préstamos no conformes incluyen préstamos respaldados por el gobierno y jumbo. Los préstamos respaldados por el gobierno tienen criterios de calificación más estrictos pero también requisitos de crédito y pago inicial más flexibles. Los préstamos jumbo son préstamos de alto valor que superan los límites establecidos por Fannie o Freddie.
Tu puntuación de crédito, ingresos, deudas y ubicación de la propiedad influyen en el proceso de compra y tipos de hipotecas que puedes obtener.
Publicado originalmente por Rocket Mortgage
-

Guía completa de opciones de préstamos hipotecarios para compradores
Mucha gente cree erróneamente que no puede permitirse una casa porque desconoce sus opciones. Afortunadamente, los préstamos hipotecarios no son talla única; existe una gran variedad para adaptarse a
-
Tipos de hipotecas: guía completa para elegir la mejor opción
Tipos de hipotecas: guía completa para elegir la mejor opción Comprar una vivienda implica enfrentar muchos términos nuevos. Incluso quienes trabajan en finanzas pueden sentirse confundidos al compara
Artículos Destacados
- Uso de Vehículos como Garantía Hipotecaria: Opciones y Consideraciones
- Opciones Hipotecarias para Mujeres Divorciadas: Reconstruyendo su Futuro Financiero
- Opciones Hipotecarias para Enfermeras: Programas Especiales y Beneficios
- Préstamos Reportables HMDA: Guía Completa para Instituciones Financieras
- Financiación del Vendedor (Seller Financing): Guía Completa para Vender tu Casa
- Hipoteca para LLC: Guía Completa para Propietarios de Negocios
- Incentivos para Compradores de Vivienda por Primera Vez: Créditos Fiscales y Programas de Ayuda
- Proceso de Solicitud de Hipoteca: Guía Paso a Paso
- Comparativa de Opciones de Préstamo Hipotecario: Guía Sencilla
-
 Financiar una reforma: 4 opciones inteligentes a considerar
Elegir bien cómo financiar la obra puede marcar toda la diferencia. Ideas clave Las reformas pueden salir caras. Hay varias formas de cubrir ese coste. Ahorrar es lo ideal, pero también puedes recurr...
-
 Guía para compradores de vivienda por primera vez: 23 consejos esenciales
Comprar una casa por primera vez es una auténtica montaña rusa emocional. Un minuto estás eufórico, imaginando cómo decorarás la cocina y lo divertido que será jugar con tus hijos en el nuevo jardín. ...