
Rentabilidad con Capitalización Continua: Definición y Cálculo
La rentabilidad con capitalización continua ocurre cuando los intereses generados por una inversión se calculan y reinvierten en la cuenta durante un número infinito de periodos. Los intereses se calculan sobre el capital principal y los intereses acumulados durante los periodos dados, volviendo a invertirse en el saldo de efectivo.
Capitalización Regular vs. Capitalización Continua
La capitalización regular se calcula en intervalos de tiempo específicos, como mensual, trimestral, semestral o anual. La capitalización continua es un caso extremo de este tipo de capitalización, ya que calcula los intereses sobre un número infinito de periodos, en lugar de asumir un número específico. La diferencia entre los intereses ganados mediante el método tradicional y el de capitalización continua puede ser significativa.
Capitalización Anual vs. Rentabilidad con Capitalización Continua
Los inversores calculan los intereses o la tasa de rentabilidad de sus inversiones utilizando dos técnicas principales: capitalización anual y capitalización continua.
Capitalización Anual
La capitalización anual significa que la rentabilidad de una inversión se calcula cada año, y es diferente del interés simple. El método de capitalización anual utiliza la siguiente fórmula:
Total = [Principal × (1 + Interés)] ^ Número de años
La rentabilidad de la inversión se obtiene restando el capital principal del total calculado con la fórmula anterior.
Supongamos que la Empresa ABC invirtió 10.000 € para comprar un instrumento financiero, con una tasa de rentabilidad del 5 % durante dos años. Los intereses ganados por la inversión de ABC durante el periodo de dos años son los siguientes:
= [10.000 × (1+0,05)²]
= (10.000 × 1,1025)
= 11.025 – 10.000
= 1.025 €
Por tanto, la Empresa ABC obtuvo intereses de 1.025 € sobre su inversión de 10.000 € en dos años.
Rentabilidad con Capitalización Continua
A diferencia de la capitalización anual, que implica un número específico de periodos, el número de periodos para la capitalización continua es infinito. En lugar de usar el número de años en la ecuación, la capitalización continua utiliza una constante exponencial para representar el número infinito de periodos. La fórmula para el capital más intereses es:
Total = Principal × e^(Interés × Años)
Donde:
- e – la función exponencial, igual a 2,71828.
Utilizando el ejemplo de la Empresa ABC, la rentabilidad de la inversión con capitalización continua se calcula así:
= 10.000 × 2,71828^(0,05 × 2)
= 10.000 × 1,1052
= 11.052 €
Intereses = 11.052 € – 10.000 €
= 1.052 €
La diferencia entre la rentabilidad usando capitalización continua versus anual es de 27 € (1.052 € – 1.025 €).
Capitalización Diaria, Mensual, Trimestral y Semestral
Además de los métodos anual y continuo, los intereses también pueden capitalizarse en diferentes intervalos: diarios, mensuales, trimestrales y semestrales.
Para ilustrar, tomemos una inversión inicial de 1.000 € con una tasa de interés del 8 %.
Capitalización Diaria
= Principal × (1 + Interés/365)³⁶⁵
= 1.000 × (1 + 0,08/365)³⁶⁵
= 1.000 × (1,00022)³⁶⁵
= 1.000 × 1,0836
= 1.083,60 €
Capitalización Mensual
= Principal × (1 + Interés/12)¹²
= 1.000 × (1 + 0,08/12)¹²
= 1.000 × (1,0067)¹²
= 1.000 × 1,083
= 1.083,00 €
Capitalización Trimestral
= Principal × (1 + Interés/4)⁴
= 1.000 × (1 + 0,08/4)⁴
= 1.000 × (1,02)⁴
= 1.000 × 1,0824
= 1.082,40 €
Capitalización Semestral
= Principal × (1 + Interés/2)²
= 1.000 × (1 + 0,08/2)²
= 1.000 × (1,04)²
= 1.000 × 1,0816
= 1.081,60 €
Conclusión sobre Intervalos de Capitalización
Todos los intervalos producen intereses casi iguales, con pequeñas variaciones. La capitalización trimestral genera 82,40 €, ligeramente superior a la semestral (81,60 €). La mensual produce 83 €, superior a la trimestral. La diaria genera 83,60 €, ligeramente superior a la mensual (83 €).
Los intervalos de capitalización más pequeños producen tasas de interés efectivas más altas que los intervalos mayores.
Importancia de la Capitalización Continua
La capitalización continua ofrece ventajas sobre el interés simple y la capitalización regular:
1. Reinversión Perpetua de Ganancias
Los intereses se reinvierten en la cuenta durante un número infinito de periodos, permitiendo un crecimiento continuo de la cartera, frente a la capitalización mensual, trimestral o anual.
2. Crecimiento Exponencial del Capital e Intereses
Tanto el principal como los intereses crecen continuamente, facilitando la multiplicación de rendimientos a largo plazo. Otras formas solo generan intereses sobre el principal que se pagan al generarse. Reinvertir permite rendimientos exponenciales durante periodos infinitos.
Recursos Adicionales
Gracias por leer la explicación de CFI sobre rentabilidad con capitalización continua. CFI ofrece el programa de certificación Financial Modeling & Valuation Analyst (FMVA)® para avanzar en tu carrera financiera. Los siguientes recursos te serán útiles:
- Tasa Anual Equivalente (TAE) – Tasa de interés anual que se paga por un préstamo o se recibe en una cuenta de depósito.
- Tasa de Crecimiento Anual Compuesta (TCAC/CAGR) – Mide la tasa de crecimiento anual de una inversión considerando la capitalización.
- Calculadora de Tasa de Interés – Para calcular la tasa efectiva según periodos, tipo de interés y saldo inicial.
- Pago de Principal – Pago que reduce el saldo pendiente de un préstamo, no los intereses.
-
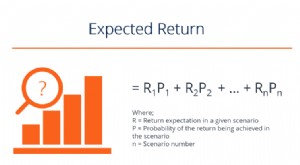
Rentabilidad Esperada: Guía Completa de Cálculo y Análisis de Riesgo
La rentabilidad esperada (expected return) de una inversión es el valor esperado de la distribución de probabilidad de los posibles rendimientos que puede ofrecer a los inversores. El retorno de la in
-

Entendiendo el retorno NAV: Un indicador clave de rendimiento
El retorno NAV, o retorno del valor neto de activos, es una medida de rendimiento para los activos de una entidad menos pasivos. El retorno NAV se usa típicamente para medir el rendimiento de fondos m
Artículos Destacados
- Rentabilidad compuesta continua: cálculo y análisis de inversión
- Comprender el Alfa: Guía del rendimiento de inversión
- Rentabilidad total anualizada (CAGR): definición y cálculo
- Entender el CAPM: Guía Completa del Modelo de Valoración de Activos de Capital
- Rentabilidad Cash-on-Cash: Definición, Cálculo e Importancia
- Interés Compuesto Continuo y Ratios Financieros Clave: Guía Completa
- Prima de Riesgo de la Renta Variable: Definición y Cálculo
- Anotaciones Indexadas: Guía Completa para Jubilados
- ROI (Retorno de la Inversión): Guía Completa con Fórmulas y Ejemplos
-
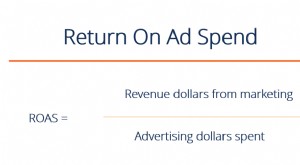 ROAS (Retorno de la Inversión Publicitaria): Definición e Importancia en eCommerce
ROAS significa Return on Ad Spend (Retorno de la Inversión Publicitaria), una métrica financiera muy popular en el mundo del marketing digital y una alternativa similar al ROI (Retorno de la Inversión...
-
 Rentabilidad Media: Guía Completa para Calcularla e Interpretarla
La rentabilidad media es el promedio matemático de una secuencia de rendimientos acumulados a lo largo del tiempo. En términos sencillos, se calcula dividiendo el rendimiento total de un periodo entre...