
Comprendiendo las Provisiones: Guía sobre Pasivos Financieros
Las provisiones representan fondos reservados por una empresa para cubrir pérdidas anticipadas en el futuro. En otras palabras, una provisión es un pasivo de monto y oportunidad inciertos. Las provisiones se enumeran en el balance general de una empresa bajo la sección de pasivos.
Resumen
- Una provisión representa un pasivo de tiempo y monto inciertos.
- Las provisiones incluyen garantías, pasivos por impuesto a la renta, honorarios legales futuros, etc.
- Aparecen en el balance general y se reconocen según criterios específicos de las NIIF.
Ejemplo de una Provisión
Un ejemplo de provisión es una garantía de producto o un pasivo por impuesto a la renta. La garantía de un producto es un término en un contrato que especifica las condiciones bajo las cuales el fabricante compensará cualquier bien defectuoso sin costo adicional para el comprador.
Esto entra en la definición de provisión porque la garantía es un pasivo futuro posible de tiempo y monto inciertos.
¿Cómo Reconocer Provisiones?
Las empresas no pueden simplemente registrar una provisión cuando lo consideren conveniente. Desde la perspectiva de las Normas Internacionales de Información Financiera (NIIF), deben cumplirse los siguientes criterios:
- Una entidad tiene una obligación actual derivada de eventos pasados;
- Es probable que ocurra una salida de fondos durante la liquidación de la obligación;
- La empresa puede hacer una estimación fiable del monto de la obligación; y
- La entidad asumirá una responsabilidad particular, y otras partes esperan que la entidad se comprometa con sus responsabilidades.
Las provisiones no se reconocen para costos operativos, que son gastos que una entidad debe incurrir para operar en el futuro.
¿Cómo Registrar Provisiones?
El registro de provisiones ocurre cuando una empresa registra un gasto en el estado de resultados y, consecuentemente, registra un pasivo en el balance general. Típicamente, las provisiones se registran como deudas incobrables, concesiones sobre ventas o obsolescencia de inventario. Aparecen en el balance general bajo pasivos corrientes.
¿Qué es una Provisión para Pérdidas por Préstamos?
Una provisión para pérdidas por préstamos se define como un gasto reservado por una empresa como provisión para cualquier deuda impaga, es decir, pagos de préstamos vencidos y no pagados por un prestatario.
Esta provisión cubre varios factores respecto a posibles pérdidas por préstamos, como deudas incobrables (préstamos), incumplimientos de clientes y renegociación de términos de préstamo que resulten en montos de reembolso menores a los estimados.
¿Cómo Funciona una Provisión para Pérdidas por Préstamos?
Las instituciones prestamistas, como los bancos, generan una parte sustancial de sus ingresos por los intereses pagados por los prestatarios. Los prestamistas inician préstamos a diversos clientes: individuos, pequeñas empresas, grandes corporaciones, etc.
Desde la Crisis Financiera Global de 2008, las regulaciones para bancos se restringieron para atraer prestatarios de mayor calidad crediticia con alta liquidez de capital. A pesar de tales mejoras regulatorias, los bancos aún deben tener en cuenta los incumplimientos de préstamos y los gastos de originación.
Las provisiones para pérdidas por préstamos sirven como un ajuste contable estandarizado hecho a las reservas de pérdidas por préstamos de un banco que aparecen en los estados financieros del prestamista. Incorporan cualquier cambio en las proyecciones de pérdidas potenciales de los productos crediticios del banco debido a incumplimientos de clientes.
Recursos Adicionales
CFI es el proveedor oficial del programa global de certificación Financial Modeling & Valuation Analyst (FMVA), diseñado para ayudar a cualquiera a convertirse en un analista financiero de clase mundial. Para seguir avanzando en su carrera, los siguientes recursos adicionales serán útiles:
- Provisión para Cuentas Incobrables
- Calificación Crediticia
- Fabricante de Equipo Original (OEM)
- Acuerdo de Compraventa
-
Comprender las empresas afiliadas: definición y diferencias clave
-
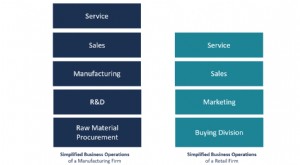
Operaciones de negocio: Definición, actividades por sector y claves de optimización
Las operaciones de negocio son el conjunto de actividades diarias que una empresa realiza para aumentar el valor de la organización y generar beneficio. Incluyen marketing, contabilidad, fabricación,
Artículos Destacados
- Ratios de Actividad (Rotación): Guía Completa para Medir la Eficiencia Operativa
- Acciones Autorizadas: Entendiendo el Límite de Emisión de una Empresa
- Reservas de Efectivo: Definición, Beneficios y Necesidades a Corto Plazo
- Entendiendo los Estatutos Sociales: Guía Completa
- Convenios de Deuda: Guía Completa para Prestamistas y Prestatarios
- Derechos de Separación (Dissenters' Rights): Protección del Accionista
- Acciones de Clase Dual (Dual-Class Stock): Derechos de Voto y Dividendos Diferenciados
- Entendiendo los Beneficios: Guía de Rentabilidad Financiera
- Entendiendo los Ratios Financieros: Guía Completa
-
 Entender los Beneficios Normalizados: Guía para Inversores
Los beneficios normalizados son ajustes realizados en los estados financieros para eliminar efectos puntuales (no recurrentes) que distorsionan el resultado neto. Su objetivo fundamental es ayudar a a...
-
 Entendiendo las Sorpresas en Beneficios: ¿Qué Son?
«Beneficios inesperados» es el término utilizado en contabilidad para referirse a la diferencia entre los beneficios reales de una empresa para un período y los beneficios que se esperaba que generara...