
Pruebas de Participación Material: Requisitos del IRS
Las pruebas de participación material son un conjunto de criterios que el Servicio de Impuestos Internos (IRS) utiliza para determinar si un individuo participó activamente en un negocio, oficio u otra actividad generadora de ingresos. El contribuyente debe superar al menos una de las siete pruebas para ser considerado un participante material.

Resumen clave
- El IRS evalúa la participación material mediante siete pruebas diferentes cada año fiscal.
- Basta con superar una de las siete pruebas para calificar como participante material.
- Un participante material puede deducir las pérdidas del negocio en su declaración de impuestos.
- Si no se supera ninguna prueba, se aplican las reglas de actividad pasiva, que limitan la deducción de pérdidas pasivas.
Entendiendo las pruebas de participación material
La participación debe ser continua, regular y sustancial. Un contribuyente que supere las pruebas puede deducir las pérdidas incurridas en el negocio. De lo contrario, las reglas de actividad pasiva restringen la capacidad de compensar pérdidas pasivas contra ingresos ordinarios.
Por tanto, un propietario que no participe materialmente no puede deducir pérdidas al mismo nivel que quien sí lo hace.

Cómo determinar la participación material
El IRS aplica siete pruebas basadas en el tipo de trabajo y la cantidad de tiempo dedicado. Estas pruebas solo se aplican a propietarios individuales, no a entidades como sociedades de responsabilidad limitada (LLPs) o corporaciones S, cuya participación se considera pasiva.
1. Cantidad de tiempo trabajado
Se considera participación material si el contribuyente trabajó de forma regular, continua y sustancial durante al menos 100 horas en el año fiscal, y ninguna otra parte (distinta del contribuyente) recibe compensación o trabaja más horas en la gestión del negocio.
2. Tipo de trabajo
El trabajo debe ser el que realiza el propietario en la gestión diaria habitual del negocio. El contribuyente puede demostrar su participación mediante calendarios, registros de trabajo o agendas de citas que evidencien su nivel de implicación durante el año fiscal.
Declaración de pérdidas en la declaración de impuestos
Cuando un negocio reporta pérdidas, la deducibilidad depende de la situación. El IRS establece dos reglas principales:
1. Reglas de riesgo (At-risk rules)
Una pérdida activa es deducible, pero sujeta a las reglas de riesgo. Estas limitan las deducciones permitidas a la cantidad que el contribuyente tiene "en riesgo" en la actividad (inversiones, préstamos, garantías personales). El Código de Rentas Internas establece que no se puede deducir más que el monto en riesgo durante el año fiscal.
2. Reglas de actividad pasiva
Impiden deducir pérdidas pasivas de ingresos ordinarios y evitan que los inversores usen pérdidas pasivas para compensar ingresos activos de actividades en las que participaron materialmente. Las pérdidas pasivas solo pueden compensarse con ingresos pasivos (ej.: arrendamiento de equipos, participaciones en sociedades limitadas, rentas inmobiliarias).
Actividad pasiva vs. Pérdidas pasivas
Una actividad pasiva es aquella donde el contribuyente tuvo un papel no material. Su participación es irregular y no sustancial. Ejemplos: arrendamiento de equipos, alquileres inmobiliarios, empresas unipersonales, sociedades limitadas, corporaciones S y LLCs. Existen exenciones; una actividad califica como pasiva si el contribuyente no tuvo participación material.
Recursos adicionales
CFI ofrece el programa Commercial Banking & Credit Analyst (CBCA)® para avanzar en su carrera. Recursos complementarios: estructura corporativa, impuesto sobre la renta diferido, ingresos devengados y uso del portal IRS.gov.
-
Análisis de Impacto en Grupos de Interés: Guía Completa con Marcos y Ejemplos
Los análisis de impacto en grupos de interés —o análisis de stakeholders— se refieren al uso de herramientas y técnicas analíticas para examinar el efecto de las decisiones empresariales sobre los gru
-

Estructuras Jurídicas de Empresa: Guía Completa para Emprendedores
Artículos Destacados
- Comprender los Gastos Operativos (OpEx): Guía Completa
- Comprender los costos de agencia: Protección de los intereses de los accionistas
- Inversores ángeles: Definición, financiación y comparación con Capital de Riesgo
- Entender las tasaciones: guía completa
- Segmentos de Negocio Bancario: Banca Minorista, Mayorista y Gestión de Patrimonios
- Banca de Empresas: Servicios, Cuentas y Préstamos
- Test de Participación Material: Evite Problemas Fiscales al Escalar su Negocio
- Métricas Empresariales Esenciales: 35 KPIs para Impulsar el Crecimiento y la Rentabilidad
- Gastos de Empresa: Definición, Ejemplos y Deducciones Fiscales
-
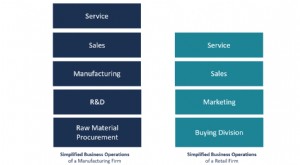 Operaciones de negocio: Definición, actividades por sector y claves de optimización
Las operaciones de negocio son el conjunto de actividades diarias que una empresa realiza para aumentar el valor de la organización y generar beneficio. Incluyen marketing, contabilidad, fabricación, ...
-
 Estrategias de Salida (Exit Strategies): Planifica el Futuro de tu Negocio
Las estrategias de salida (exit strategies) son planes que ejecutan propietarios, inversores, traders o capitalistas de riesgo (venture capitalists) para liquidar su posición en un activo financiero a...