
Futuros vs. Forwards: Guía Completa para Inversores sobre Derivados
Los contratos de futuros y forwards son instrumentos que empresas e inversores usan para cubrir riesgos (hedging) o especular. Ambos son activos derivados cuyo valor deriva de un activo subyacente. Aunque ambos fijan un precio futuro para un activo, existen diferencias clave.
Tipos de Activos Subyacentes
Financieros
Acciones, bonos, índices bursátiles, tipos de interés, divisas. Son valores homogéneos negociados en mercados centralizados y organizados.
Materias Primas (Commodities)
Gas natural, oro, cobre, plata, petróleo, electricidad, café, azúcar. Menos homogéneos que los financieros, se negocian en mercados menos centralizados a nivel global.
Otros
Derivados cubiertos contra eventos catastróficos, lluvia, temperatura, nieve. Pueden no cotizar en bolsas, sino como contratos privados entre partes.
Definiciones
Contratos Forward (Forwards)
Obligación de comprar o vender un activo:
- A un precio determinado (precio forward)
- En una fecha futura concreta (vencimiento)
- No cotizan en bolsas (mercados OTC)
Ambas partes están obligadas a cumplir el contrato al vencimiento.
Contratos de Futuros (Futures)
Son iguales a los forwards, salvo dos diferencias fundamentales:
- Se liquidan diariamente (no solo al vencimiento), permitiendo comprarlos/venderlos en cualquier momento.
- Cotizan en bolsas estandarizadas.
Diferencias Clave: Futuros vs. Forwards
| Futuros | Forwards |
|---|---|
| Liquidación diaria | Liquidación al vencimiento |
| Estandarizados | No estandarizados (a medida) |
| Bajo riesgo de incumplimiento (regulación y cámara de compensación) | Menor regulación y supervisión en la liquidación |
| Cotizan en bolsas públicas | Contrato privado entre dos partes |
Ejemplo de Contrato Forward
La cafetería de Ben compra café a 4 $/lb a CoffeeCo. Ben teme que la temporada de ciclones destruya plantaciones y suba el precio. CoffeeCo cree que no y espera mayor producción por nueva maquinaria.
Negocian un forward a 4 $/lb, vencimiento 6 meses, 10.000 lb (total 40.000 $). Ambos están obligados.
Escenario 1: Ciclones destruyen plantaciones
Precio sube a 6 $/lb (valor 60.000 $). Ben ahorra 20.000 $ comprando a 4 $. CoffeeCo pierde 20.000 $ vendiendo por debajo del mercado.
Escenario 2: No hay ciclones
Nueva maquinaria inunda el mercado, precio cae a 2 $/lb. Ben paga 20.000 $ de más. CoffeeCo gana 20.000 $ extra vendiendo por encima del mercado.
Ejemplo de Contrato de Futuros
Mismo caso, pero Ben compra 1.000 contratos de futuros de café (1 contrato = 10 lb) a 40 $/contrato (total 40.000 $ por 10.000 lb a 4 $/lb). Vencimiento diciembre 2018.
Escenario 1: Ciclones destruyen plantaciones
Futuros suben a 60 $/contrato. Ben gana 20.000 $ (plusvalía). Vende futuros y compra 10.000 lb físicas a 6 $/lb.
Escenario 2: No hay ciclones
Futuros caen a 20 $/contrato. Ben pierde 20.000 $ (minusvalía). Vende futuros y compra 10.000 lb físicas a 2 $/lb.
Recursos Adicionales
- Guía de Secretos del Trading de Materias Primas
- Venta y Trading (Sales & Trading)
- Prima de Riesgo de Capital (Equity Risk Premium)
- Prima de Riesgo de Impago (Default Risk Premium)
-

Plan SEP IRA: Guía completa para empleadores y límites de contribución
¿Qué es un plan SEP IRA? Un plan SEP IRA (Simplified Employee Pension Individual Retirement Arrangement) es un plan de jubilación patrocinado por el empleador que pueden establecer trabajadores autóno
-
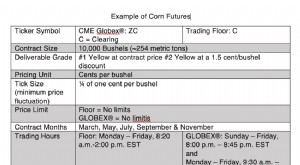
Entender los Futuros: Guía Completa para Inversores
Si alguna vez te has preguntado sobre el impacto de los eventos en el mercado de valores, es probable que estuvieras pensando en futuros, lo supieras o no. Los futuros pueden afectar el precio de las
Artículos Destacados
- Entendiendo los contratos de futuros: Guía completa para inversores
- Liquidez Empresarial: Factores que Afectan el Flujo de Caja (Drags y Pulls)
- Seguros de Vida y Salud: Guía Completa
- Royalties y Streaming de Metales: Visión General del Sector Minero
- Seguros de Propiedad y Responsabilidad Civil (P&C): Guía Completa
- Futuros Forex: Qué Son, Cómo Funcionan y Uso para Cobertura y Especulación
- Contratos de futuros: guía completa (Parte 2)
- Mercados Alcistas y Bajistas: Entendiendo los Ciclos del Mercado
- Futuros de Bitcoin y Criptomonedas: Guía para Principiantes
-
 Comprender los Ingresos y Pérdidas No Pasivos: Implicaciones Fiscales
Los ingresos y pérdidas no pasivos se derivan de actividades empresariales que resultan en ganancias y pérdidas para el contribuyente. Los ingresos no pasivos surgen de actividades de ingreso activo, ...
-
 Futuros financieros: qué son y cómo funcionan para inversores
Un contrato de futuros obliga a comprar o vender un activo en una fecha futura a un precio pactado. Se utiliza tanto para cobertura de precios como para especulación.Cómo funcionanPor ejemplo, un agri...