
Doble Imposición: Corporativa e Internacional – Soluciones y Tratados
La doble imposición ocurre cuando una misma renta tributa dos veces. Dos formas principales:
- Corporativa: Beneficio → Impuesto Sociedades → Dividendo → IRPF del socio.
- Internacional: Rentas transfronterizas gravadas en país de origen y en país de residencia del perceptor.
Doble Imposición Corporativa – Medidas de Alivio
- Reforma legislativa: Exención total/parcial de dividendos (ej. participación exenta en España).
- Entidades transparentes (pass-through): Sociedad civil, SL unipersonal, LLC (EE. UU.) → tributan en socio, no en entidad.
- No repartir dividendo: Retener beneficios para crecer (start-ups, fase expansión).
- Salario a socios-trabajadores: Deducible en Sociedades; tributa en IRPF como rendimientos trabajo (no doble imposición).
Doble Imposición Internacional – Gestión
Convenios de Doble Imposición (CDI / DTA)
- Tratados bilaterales para eliminar o mitigar la doble tributación.
- Fomentan comercio/inversión transfronteriza; evitan evasión; dan seguridad jurídica.
- Modelo OCDE / ONU como base.
Métodos de Eliminación
- Exención: País de residencia exime la renta extranjera (ej. rentas de fuente extranjera en paraísos fiscales: Caimán, Bermudas, Bahamas, Chipre). Críticas: opacidad, blanqueo.
- Crédito fiscal (Foreign Tax Credit): País de residencia permite deducir el impuesto pagado en el extranjero. Neutralidad de exportación de capital.
-
Entender las criptomonedas: Guía para principiantes sobre la moneda digital
La criptomoneda es un tipo de moneda digital destinada a actuar como medio de intercambio. Las criptomonedas se han vuelto populares en la última década, en particular con Bitcoin convirtiéndose en la
-

Entendiendo el Reglamento Z: Tus derechos como prestatario
El Reglamento Z es una normativa de protección al consumidor que obliga a los prestamistas a revelar el costo del crédito de forma clara para los consumidores. Ya sea que solicites una hipoteca o trat
Artículos Destacados
- Banca por PC: Guía Completa de Seguridad y Funciones de la Banca Online
- IRA CD: Ahorro para la jubilación con seguro FDIC
- Entender el DU: Tu Aprobación Hipotecaria Explicada
- Finanzas Descentralizadas (DeFi): Visión general completa
- Franking credit: evita la doble imposición en dividendos
- Planes DB(k): Solución Híbrida de Jubilación para Empleadores y Empleados
- DeFi Explicado: Guía para Principiantes sobre Finanzas Descentralizadas
- 0x: Guía Completa para Trading Descentralizado en Ethereum
- Anualidades (Annuities): Guía Sencilla para Ingresos en la Jubilación
-
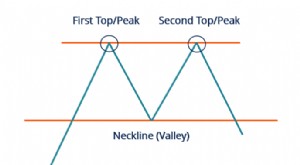 Patrón Doble Techo (Double Top): Definición, Señales y Análisis
El doble techo es un patrón chartista común en análisis técnico que señala una posible reversión de la tendencia prevaleciente (corto o largo plazo). Aparece en divisas, acciones, materias primas y ot...
-
 Partida doble: guía completa del sistema contable fundamental
La partida doble es un sistema de contabilidad que, aunque simple de entender, es uno de los conceptos fundamentales más importantes. Significa que por cada asiento en una cuenta, debe haber un asient...