
Ratios de Análisis de Crédito: Guía para Inversores y Analistas
Los ratios de análisis de crédito son herramientas cuantitativas que complementan la evaluación cualitativa. Ayudan a determinar si una empresa o particular puede cumplir sus obligaciones. Se agrupan en cuatro grandes familias: (1) Rentabilidad; (2) Apalancamiento (Leverage); (3) Cobertura; (4) Liquidez. Para formarte, consulta la Certificación CBCA de CFI.
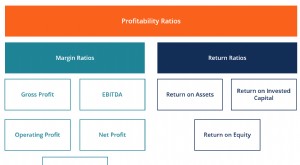
Ratios de Rentabilidad (Profitability)
Miden la capacidad de generar beneficio respecto a ingresos, activos y patrimonio. Útiles para inversores (proyección de cotización) y prestamistas (capacidad de repago).
Ratios de Margen
- Margen bruto: (Ingresos – COGS) / Ingresos
- Margen EBITDA: EBITDA / Ingresos (beneficio antes de intereses, impuestos, amortizaciones)
- Margen de explotación (EBIT): Resultado de explotación / Ingresos
Ratios de Rentabilidad sobre Recursos
- ROA (Rentabilidad sobre Activos): Beneficio neto / Activos totales
- Rentabilidad ajustada al riesgo
- ROE (Rentabilidad sobre Patrimonio): Beneficio neto / Patrimonio neto
Margenes y rentabilidades altos indican mayor capacidad de servicio de deuda.
Ratios de Apalancamiento (Leverage)
Comparam el nivel de deuda con otros agregados del balance, cuenta de resultados o flujo de caja. Ayudan a calibrar la capacidad de repago.
Ratios Comunes
- Deuda / Activos: proporción de activos financiados con deuda. Alto = mayor riesgo de impago.
- Activos / Patrimonio
- Deuda / Patrimonio (Debt-to-Equity): deuda total vs. fondos propios.
- Deuda / Capital (Deuda + Patrimonio)
Un ratio Deuda/Activos = 0,1 significa que el 10 % de los activos se financia con deuda y el 90 % con patrimonio. Menor apalancamiento = menor riesgo para acreedores.
Ejemplo Práctico
¿Prestarías 100 $ a quien ya debe 1.000 $ o a quien debe 100 $, si ambos ganan lo mismo? Elegirías al segundo: menos deuda previa, más renta disponible para pagarte.
Ratios de Cobertura (Coverage)
Miden cuántas veces el resultado, caja o activos cubren intereses y principal. Mayor ratio = mayor solvencia.
- Cobertura de intereses (ICR)
- Cobertura del servicio de deuda (DSCR)
- Cobertura con efectivo
- Cobertura de activos
Ejemplo
Banco elige entre Empresa A (DSCR 10) y B (DSCR 5). A es mejor: su explotación cubre 10 veces su deuda total vs. 5 de B.
Ratios de Liquidez (Liquidity)
Indican la facilidad para convertir activos en efectivo. En análisis de crédito, muestran la capacidad de pagar deuda corriente (≤ 1 año). Mayor liquidez = mayor facilidad de pago.
- Ratio de liquidez (Current Ratio): Activo Corriente / Pasivo Corriente
- Test ácido (Quick Ratio): (Activo Corriente – Existencias – Gastos anticipados) / Pasivo Corriente
- Ratio de caja (Cash Ratio): Caja y equivalentes / Pasivo Corriente (medida más estricta)
- Capital circulante (Working Capital): Activo Corriente – Pasivo Corriente
Ejemplo
Empresa A: Quick Ratio 10 | Empresa B: Quick Ratio 5. A es mejor: sus activos líquidos cubren 10 veces el pasivo corriente vs. 5 de B.
Recursos Adicionales
CFI ofrece la certificación Commercial Banking & Credit Analyst (CBCA)®. Recursos recomendados:
-
Ventas a Crédito: Definición, Tipos y Beneficios
Las ventas a crédito son aquellas en las que el monto adeudado se pagará en una fecha posterior. Es decir, compras realizadas por clientes que no pagan en su totalidad, en efectivo, al momento de la c
-
Análisis de Debe y Haber: Guía esencial para contables con ejemplos prácticos
El análisis de debe y haber es la piedra angular de la partida doble: toda transacción afecta al menos dos cuentas, con importes idénticos en el debe (izquierda) y el haber (derecha), garantizando el
Artículos Destacados
- Entender los cargos pendientes en tarjetas de crédito: Lo que necesitas saber
- Dimensiones y seguridad de tarjetas de crédito: Lo que necesitas saber
- Ratios de Actividad (Rotación): Guía Completa para Medir la Eficiencia Operativa
- Ratios Bancarios Clave: Guía Completa para Análisis Financiero
- Tarjetas de Crédito con Cashback: Guía Completa
- Análisis de Contribución: Rentabilidad y Gestión de Costes
- Ratios de Finanzas Corporativas: Guía Completa de Análisis
- Ratios de Rentabilidad Ajustada al Riesgo: Guía Completa para Inversores
- Créditos fiscales: Cómo reducir tu factura de impuestos en [Año]
-
 Entendiendo los Ratios de Rentabilidad: Guía Completa
Los ratios de rentabilidad son métricas financieras usadas por analistas e inversores para medir y evaluar la capacidad de una empresa para generar ingresos (beneficio) relativos a ingresos, activos d...
-
 Comprender los Ratios Contables: Guía Completa
Los ratios contables abarcan una amplia gama de indicadores que contables y profesionales financieros usan para medir rentabilidad, liquidez y potencial distress financiero en los estados financieros ...