
Entendiendo los Ratios de Rentabilidad: Guía Completa
Los ratios de rentabilidad son métricas financieras usadas por analistas e inversores para medir y evaluar la capacidad de una empresa para generar ingresos (beneficio) relativos a ingresos, activos del balance, costes operativos y patrimonio de los accionistas durante un período específico. Muestran qué tan bien una empresa utiliza sus activos para producir beneficio y valor para los accionistas.
Un ratio o valor más alto es comúnmente buscado por la mayoría de las empresas, ya que suele significar que el negocio funciona bien generando ingresos, beneficios y flujo de caja. Los ratios son más útiles cuando se analizan en comparación con empresas similares o con períodos anteriores. A continuación se examinan los ratios de rentabilidad más usados.
¿Cuáles son los Diferentes Tipos de Ratios de Rentabilidad?
Hay varios ratios de rentabilidad que usan las empresas para obtener información útil sobre la salud y el rendimiento financiero.
Todos estos ratios pueden generalizarse en dos categorías:
A. Ratios de Margen
Los ratios de margen representan la capacidad de la empresa para convertir ventas en beneficios en diversos grados de medición.
Ejemplos: margen de beneficio bruto, margen de beneficio operativo, margen de beneficio neto, margen de flujo de caja, EBIT, EBITDA, EBITDAR, NOPAT, ratio de gastos operativos y ratio de gastos generales.
B. Ratios de Rentabilidad (Return Ratios)
Los ratios de rentabilidad representan la capacidad de la empresa para generar retornos a sus accionistas.
Ejemplos: rentabilidad de activos (ROA), rentabilidad del patrimonio (ROE), rentabilidad en efectivo de activos, rentabilidad de la deuda, rentabilidad de beneficios retenidos, rentabilidad de ingresos, rentabilidad ajustada al riesgo, rentabilidad del capital invertido (ROIC) y rentabilidad del capital empleado (ROCE).
¿Cuáles son los Ratios de Rentabilidad Más Usados y su Significado?
La mayoría de las empresas recurren a los ratios de rentabilidad al analizar la productividad, comparando ingresos con ventas, activos y patrimonio.
Seis de los más usados son:
#1 Margen de Beneficio Bruto
El margen de beneficio bruto compara el beneficio bruto con los ingresos por ventas. Muestra cuánto gana un negocio considerando los costes necesarios para producir sus bienes y servicios. Un margen alto refleja mayor eficiencia operativa, pudiendo cubrir gastos operativos, costes fijos, dividendos y depreciación, además de proporcionar beneficios netos. Un margen bajo indica un CMV alto, atribuible a políticas de compra adversas, precios de venta bajos, bajas ventas, fuerte competencia o malas políticas de promoción.
#2 Margen EBITDA
EBITDA significa Beneficios Antes de Intereses, Impuestos, Depreciación y Amortización. Representa la rentabilidad antes de partidas no operativas como intereses e impuestos, y partidas no monetarias como depreciación y amortización. La ventaja de analizar el margen EBITDA es que es fácil compararlo con otras empresas al excluir gastos volátiles o discrecionales. El inconveniente es que puede diferir mucho del beneficio neto y la generación real de caja, que son mejores indicadores. EBITDA se usa ampliamente en métodos de valoración.
#3 Margen de Beneficio Operativo
El margen de beneficio operativo analiza los beneficios como porcentaje de ventas antes de deducir gastos por intereses e impuestos. Empresas con márgenes operativos altos están mejor equipadas para pagar costes fijos e intereses, tienen más probabilidades de sobrevivir a una desaceleración económica y pueden ofrecer precios más bajos que competidores con márgenes menores. Se usa frecuentemente para evaluar la fortaleza de la dirección, ya que una buena gestión puede mejorar sustancialmente la rentabilidad gestionando costes operativos.
#4 Margen de Beneficio Neto
El margen de beneficio neto es la línea final. Analiza el beneficio neto y lo divide entre los ingresos totales. Proporciona la imagen final de cuán rentable es una empresa tras todos los gastos, incluidos intereses e impuestos. Una razón para usarlo es que lo tiene todo en cuenta. Un inconveniente es que incluye mucho "ruido" como gastos e ingresos extraordinarios, dificultando la comparación con competidores.
#5 Margen de Flujo de Caja
El margen de flujo de caja expresa la relación entre flujos de caja de actividades operativas y ventas generadas. Mide la capacidad de convertir ventas en efectivo. Cuanto mayor el porcentaje, más efectivo disponible para pagar proveedores, dividendos, servicios, deuda y comprar activos de capital. Un flujo de caja negativo significa que, incluso generando ventas o beneficios, la empresa puede estar perdiendo dinero. En caso de flujo de caja inadecuado, la empresa puede optar por endeudarse o captar capital de inversores.
Gestionar el flujo de caja es crítico para el éxito porque tener siempre flujo de caja adecuado minimiza gastos (evitar comisiones por pagos tardíos e intereses extra) y permite aprovechar oportunidades de beneficio o crecimiento (ej. comprar inventario de un competidor que quiebra con gran descuento).
#6 Rentabilidad de Activos (ROA)
La rentabilidad de activos (ROA) muestra el porcentaje de beneficios netos relativos a los activos totales. Revela cuánto beneficio después de impuestos genera una empresa por cada dólar de activos. También mide la intensidad de activos del negocio. Menor beneficio por dólar de activos significa mayor intensidad de activos. Industrias típicamente intensivas en activos: telecomunicaciones, fabricantes de automóviles, ferrocarriles. Menos intensivas: agencias de publicidad, empresas de software.
#7 Rentabilidad del Patrimonio (ROE)
La rentabilidad del patrimonio (ROE) expresa el porcentaje de beneficio neto relativo al patrimonio de los accionistas, o la tasa de retorno sobre el dinero que los inversores de capital han puesto en el negocio. Combina la cuenta de resultados y el balance. Es una ratio muy vigilada por analistas e inversores. Un ROE favorablemente alto se cita a menudo como razón para comprar acciones. Empresas con alto ROE suelen ser más capaces de generar caja internamente y dependen menos de financiación con deuda.
#8 Rentabilidad del Capital Invertido (ROIC)
La rentabilidad del capital invertido (ROIC) mide el retorno generado por todos los proveedores de capital, tanto tenedores de bonos como accionistas. Es similar al ROE pero más amplio al incluir retornos del capital suministrado por tenedores de bonos.
La fórmula simplificada: EBIT x (1 – tipo impositivo) / (valor de la deuda + valor del patrimonio). Se usa EBIT porque representa ingresos antes de restar gastos por intereses, disponibles para todos los inversores, no solo accionistas.
Explicación en Video de Ratios de Rentabilidad y ROE
Video corto que explica cómo ratios como el margen de beneficio neto se ven afectados por diversas palancas en los estados financieros.
Modelado Financiero (más allá de los ratios de rentabilidad)
Aunque los ratios de rentabilidad son un buen punto de partida para el análisis financiero, su principal deficiencia es que ninguno tiene en cuenta el panorama completo. Una forma más integral de incorporar todos los factores significativos que impactan la salud financiera y la rentabilidad es construir un modelo DCF.
Un modelo DCF es un tipo específico de modelo financiero para valorar un negocio. Es una previsión del flujo de caja libre sin apalancamiento que incluye 3-5 años de resultados históricos, una previsión a 5 años, un valor terminal y proporciona un Valor Actual Neto (VAN).
En la captura de pantalla se ve cómo muchos de los ratios mencionados (EBIT, NOPAT, Flujo de Caja) son factores de un análisis DCF. El objetivo de un analista es incorporar la mayor información y detalle posible en el modelo Excel.
Recursos Adicionales
Gracias por leer esta guía sobre análisis y cálculo de ratios de rentabilidad. CFI es el proveedor global oficial de la designación Financial Modeling and Valuation Analyst.
- Cursos gratuitos de contabilidad y finanzas
- Curso intensivo gratuito de Excel
- Cómo valorar una empresa privada
- Guía de modelado financiero
-
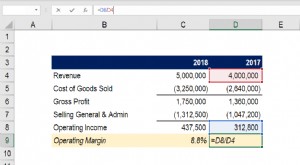
Margen Operativo: Definición, Fórmula, Cálculo e Importancia
El margen operativo (operating margin) es un ratio de rentabilidad que mide el porcentaje de los ingresos que queda tras cubrir todos los gastos operativos. Se calcula dividiendo la renta de operación
-

Margen de Beneficio: Tipos (Bruto, Operativo, Neto), Fórmulas y Cálculo en Excel
En contabilidad y finanzas, el margen de beneficio mide las ganancias de una empresa relativas a sus ingresos. Los tres márgenes principales son: margen bruto (ingresos menos COGS), margen operativo (
Artículos Destacados
- Operativa con margen: Requisitos y riesgos esenciales
- Entendiendo el margen de beneficio bruto: Definición y cálculo
- Ratios de Actividad (Rotación): Guía Completa para Medir la Eficiencia Operativa
- Ratios Bancarios Clave: Guía Completa para Análisis Financiero
- Ratios de Finanzas Corporativas: Guía Completa de Análisis
- Ratios de Análisis de Crédito: Guía para Inversores y Analistas
- Margen BAIIDA: Definición, Cálculo e Importancia
- Entendiendo los Ratios de Eficiencia: Clave para el Desempeño Empresarial
- Ratios de Rentabilidad Ajustada al Riesgo: Guía Completa para Inversores
-
 Beneficio vs. Flujo de Caja: Entendiendo la Diferencia Clave
Entender la diferencia entre beneficio y flujo de caja es muy importante en la industria financiera. El beneficio se define como ingresos menos todos los gastos de una empresa en un período determinad...
-
 Comprender los Ratios Contables: Guía Completa
Los ratios contables abarcan una amplia gama de indicadores que contables y profesionales financieros usan para medir rentabilidad, liquidez y potencial distress financiero en los estados financieros ...