
Cómo Elegir la Estructura Empresarial Correcta: Guía de Tipos e Impuestos
En resumen:
- Al iniciar, un nuevo negocio debe seleccionar una estructura empresarial, lo que tendrá implicaciones legales y fiscales.
- Empresas unipersonales, sociedades, LLC y corporaciones son las estructuras más comunes.
- Analizar la infraestructura y objetivos de tu negocio puede ayudar a determinar qué estructura será la más adecuada.
Iniciar un nuevo negocio es emocionante. Puedes desarrollar tu producto, descubrir tu mercado potencial, elegir una ubicación para el negocio... y luego llegas a la parte legal. Tu empresa necesita elegir una estructura empresarial, y a menudo todo suena a jerga legal incomprensible.
La elección de la estructura empresarial es un paso monumental para una nueva compañía. Puede afectar los costes continuos, la responsabilidad y cómo se puede configurar tu equipo de negocio. Este tema se vuelve particularmente oportuno durante la temporada de impuestos, ya que la estructura de tu negocio tiene implicaciones fiscales directas.
No temas: a continuación, describimos los tipos más comunes de estructuras empresariales y sus respectivas ramificaciones fiscales.
NOTA: El 21 de marzo, el Departamento del Tesoro y el Servicio de Impuestos Internos (IRS) anunciaron que la fecha límite de presentación de impuestos federales sobre la renta de 2020 se extendió automáticamente del 15 de abril al 15 de julio debido a los efectos del coronavirus.
- Empresarios unipersonales, corporaciones C y LLC estructuradas como empresa unipersonal o corporación C tienen hasta el 15 de julio para presentar y pagar sus impuestos federales en 2020.
- Sociedades, corporaciones S y LLC estructuradas como sociedad o corporación S deberían haber presentado ya sus impuestos federales (o solicitado una prórroga) antes de su fecha límite respectiva del 16 de marzo. Sin embargo, esos ingresos pasarán a su declaración de impuestos individual y tendrán hasta el 15 de julio para pagar.
- Para aquellas empresas que les adeuden, las fechas límite de impuestos estatales varían.
¿Cuáles son los cuatro tipos de estructuras empresariales?
1. Empresa unipersonal (Sole proprietorship)
La empresa unipersonal es el tipo más común de estructura empresarial. Según la definición del IRS, un empresario unipersonal "es alguien que posee un negocio no incorporado por sí mismo". La ventaja clave en una empresa unipersonal radica en su simplicidad. Aquí, no hay distinción entre el negocio y el individuo que lo posee, lo que significa que el propietario tiene derecho a todas las ganancias. Sin embargo, también significa que el empresario unipersonal es responsable de todas las deudas, pérdidas y responsabilidades del negocio. Esto significa que acreedores o demandantes pueden tener acceso a las cuentas y activos personales del propietario si las cuentas del negocio no pueden cubrir la deuda. Ejemplos de empresas unipersonales incluyen escritores freelance, consultores independientes, tutores y servicios de catering.
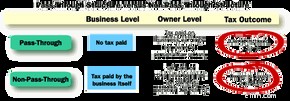
En términos de implicaciones fiscales, las empresas unipersonales se consideran una "entidad de paso" (pass-through entity). También conocida como "entidad de flujo" o "entidad fiscalmente transparente", esto significa que el negocio en sí no paga impuestos. En su lugar, los impuestos "pasan" al propietario, quien los paga en su declaración personal bajo las tasas ordinarias de impuesto sobre la renta en el Día de Impuestos típico, usualmente el 15 de abril (15 de julio en 2020).
2. Sociedad (Partnership)
En estructura empresarial, una sociedad es "la relación existente entre dos o más personas que se unen para llevar a cabo un comercio o negocio". Las sociedades tienen tres tipos comunes de clasificaciones: sociedad general, sociedad limitada o sociedad de responsabilidad limitada.
- Sociedad general: Consiste en dos o más socios que comparten toda la responsabilidad y obligación por igual. Esto significa que los socios participan en las operaciones diarias del negocio. También significa que los socios son igualmente responsables por cualquier deuda generada por el negocio. Todos los socios son considerados "socios generales".
- Sociedad limitada (LP): Tiene al menos un "socio general" y un "socio limitado". Un socio general asume la propiedad de las operaciones del negocio y responsabilidad ilimitada. Un socio limitado, también conocido como socio silencioso, invierte capital en el negocio. Sin embargo, los socios limitados no participan en las operaciones diarias y no tienen derechos de voto, por lo que tienen responsabilidad limitada.
- Sociedad de responsabilidad limitada (LLP): En este arreglo, todos los socios tienen responsabilidad personal limitada, lo que significa que no son responsables por irregularidades (es decir, actos de mala praxis o negligencia) cometidos por otros socios. Todos los socios en una LLP pueden participar en la gestión del negocio. Tiende a ser más flexible que las formas de sociedad anteriores porque los socios pueden determinar su propia estructura de gestión.
Al igual que una empresa unipersonal, las sociedades se consideran una entidad de paso en términos de tributación. En muchos aspectos, una sociedad es como una empresa unipersonal expandida, pero con las ventajas y desventajas que conlleva un socio. Un socio puede proporcionar experiencia, habilidades y capital para el negocio. Pero mientras pueden afectar positivamente al negocio, también pueden impactarlo negativamente. Debes sentirte cómodo con quienquiera que entres en negocio.
Las declaraciones de impuestos de sociedades vencen el día 15 del tercer mes después del final del año fiscal de la entidad, que típicamente es el 15 de marzo (o 16 de marzo en 2020). Sin embargo, aunque los impuestos se presentan en marzo, los socios no tienden a pagar impuestos sobre el negocio hasta la fecha límite de abril (15 de julio en 2020) ya que pasa a su declaración de impuestos personal.
3. Sociedad de responsabilidad limitada (LLC)
Ahora, una sociedad de responsabilidad limitada (LLC) es donde las cosas se vuelven un poco más complejas. El IRS establece que una LLC es una "estructura empresarial permitida por estatuto estatal". Eso significa que se forma bajo la ley estatal y las regulaciones que rodean a las LLC varían de estado a estado. Dependiendo de las elecciones hechas por la LLC y sus características, el IRS tratará a una LLC como una corporación, sociedad o como parte de la declaración de impuestos del propietario de la LLC (es decir, una "entidad ignorada" con muchas características de una empresa unipersonal).
Una LLC se considera una entidad legal híbrida porque tiene rasgos de numerosas otras estructuras empresariales, dependiendo de las elecciones hechas por los propietarios. Esto le otorga más protecciones y flexibilidad que algunas de sus contrapartes de estructura empresarial. Desde una perspectiva de protecciones, los miembros de una LLC no son personalmente responsables. Debido a que la LLC es una entidad creada por estatuto estatal, tiene flexibilidad en cuanto al tratamiento fiscal federal. Por ejemplo, una LLC de un solo miembro puede tributar como una empresa unipersonal o una corporación. Una LLC de múltiples miembros puede tributar como una sociedad o una corporación.
La flexibilidad mencionada causa algunas discrepancias cuando se trata de la fecha de vencimiento del impuesto federal.
- Una LLC que elige ser vista federalmente como una empresa unipersonal o corporación C (encuentra más sobre tipos de corporaciones C abajo) típicamente tendrá una fecha límite de presentación y pago de impuestos federales del 15 de abril (15 de julio en 2020).
- Sin embargo, una LLC que tribute como corporación S o sociedad típicamente tendrá una fecha límite de presentación de impuestos federales del 15 de marzo (16 de marzo en 2020) y una fecha límite de pago en línea con su declaración de impuestos individual.
4. Corporación
Las corporaciones son una empresa o grupo de personas autorizadas para actuar como una sola entidad legal. Esto significa que la empresa se considera separada y distinta de sus propietarios (es decir, no hay responsabilidad personal aquí). Sin embargo, una corporación es elegible para muchos de los derechos que poseen los individuos, de ahí que a veces se la denomine "persona jurídica". Por ejemplo, una corporación puede demandar o ser demandada, celebrar contratos y tiene derecho a la libertad de expresión.
El IRS divide las corporaciones en dos clasificaciones separadas: la "corporación C" y la "corporación S".
- Corporación C (C corp): Una corporación C se considera la designación por defecto para las corporaciones. Todas las corporaciones comienzan en la clasificación "C" al presentar los artículos de incorporación con la agencia de presentación de negocios del estado. A diferencia de nuestras estructuras empresariales precedentes, las corporaciones C no son una entidad de paso. Están sujetas al impuesto sobre la renta corporativo. Los propietarios aún deben pagar impuesto personal sobre las ganancias, lo que se conoce como doble imposición.
- Corporación S (S corp): Una corporación S es distintivamente diferente de una corporación C porque es una entidad de paso, lo que le permite evitar la doble imposición. Sin embargo, el IRS establece estándares estrictos para empresas que buscan calificar para el estatus de corporación S, particularmente en torno a accionistas. Por ejemplo, una corporación S solo puede tener 100 accionistas, y deben ser ciudadanos/residentes de EE. UU. (No es inusual que las startups emitan 100,000 acciones al inicio.)
Al igual que las sociedades, una corporación S debe presentar siempre su declaración de impuestos federales anual el día 15 del tercer mes siguiente al final del año fiscal, generalmente el 15 de marzo (16 de marzo en 2020). Los ingresos luego pasan a las declaraciones individuales de sus miembros, que se adhieren al Día de Impuestos normal de abril (15 de julio en 2020).
Las corporaciones son la única estructura fiscal empresarial que permite la existencia perpetua. Esto significa que su continuidad no se ve afectada por la llegada y salida de accionistas, directivos y administradores.
¿Cuáles son los pros y contras fiscales de cada estructura empresarial?
| Estructura empresarial | Pros fiscales | Contras fiscales |
|---|---|---|
| Empresa unipersonal |
|
|
| Sociedad |
|
|
| Sociedad de responsabilidad limitada (LLC) |
|
|
| Corporación C |
|
|
| Corporación S |
|
|
🌱 Conclusión
Elegir una estructura empresarial legal es un paso crítico en el ciclo de vida de tu negocio. Afectará todo, desde la capacidad de atraer inversores hasta la responsabilidad personal y el papeleo involucrado.
Las empresas deben sopesar sus propias circunstancias y objetivos personales frente a las posibles estructuras legales. Lo más importante, todas las decisiones deben tener en cuenta el asesoramiento experto de abogados y consejeros empresariales y legales antes de proceder.
-
Activos empresariales: tipos, registro y valoración
¿Te sientes cómodo clasificando tus activos y registrándolos? Te proporcionaremos un resumen de los tipos de activos, cómo registrarlos y cómo asegurarte de que se calculan correctamente.Los activos s
-
Elige la estructura legal adecuada para tu negocio: Guía completa
Estás montando una empresa y quieres limitar tu responsabilidad personal por las deudas del negocio y los impuestos que pagarás. Es un objetivo común para muchos emprendedores. Sin embargo, comprender
Artículos Destacados
- Diversifica tus ingresos: 3 fuentes esenciales para tu seguridad financiera
- Acreedores preferentes: tipos y prioridad en la insolvencia
- Tipos de seguros: guía completa para entender tus opciones
- Dominando la Gestión de Liquidez: Guía para Inversores y Empresas
- 13 Ideas Probadas de Automatización Empresarial para Aumentar Eficiencia y Ahorro
- Impulsa la Eficiencia: 4 Estrategias Clave de Automatización Empresarial
- Cómo Elegir la Estructura Empresarial Correcta: Guía de Tipos e Impuestos
- Entendiendo las Criptomonedas: Tipos y Aplicaciones en el Mundo Real
- Emprendedores estadounidenses: Reflexiones sobre crecimiento e inspiración en 2022
-
 Navegando la ley del Ecommerce: Guía para minoristas online
¿Qué tienen en común un secador de pelo desenchufado, un hoverboard ardiendo y grabaciones de voz de audio de niños? Son tres razones por las que Amazon fue demandada el año pasado. El equipo de Ama...
-
 IA y seguridad en la nube: Protegiendo tu negocio en 2024
2018 ha sido un año grande para la inteligencia artificial (IA). Solo el gobierno del Reino Unido financia actualmente 70 proyectos nacionales con el objetivo de lanzar coches autónomos en carretera...