
Financiación Fuera de Balance: Definición, Ejemplos y Riesgos
La financiación fuera de balance (off-balance sheet financing, OBS) es una práctica contable mediante la cual una empresa no registra un pasivo en su balance. Se utiliza para influir en el nivel aparente de deuda y pasivos. La práctica fue muy criticada tras revelarse como estrategia clave del colapso de Enron.
Ejemplos
Formas comunes de financiación OBS incluyen arrendamientos operativos y asociaciones (partnerships). Los arrendamientos operativos se han usado ampliamente, aunque las normas contables se han endurecido para limitar su uso. Una empresa puede alquilar un equipo y comprarlo al final por un importe mínimo, o comprarlo directamente.
En ambos casos, la empresa acaba poseyendo el activo. Si elige arrendamiento operativo, solo registra el gasto de alquiler y no incluye el activo en balance. Si lo compra, registra el activo y el pasivo (precio de compra). El arrendamiento operativo muestra solo el gasto de alquiler —muy inferior al precio de compra—, resultando en un balance "más limpio".
Las asociaciones son otro instrumento OBS frecuente; Enron ocultó pasivos creando asociaciones. Cuando una empresa participa en una asociación, incluso con control mayoritario, no tiene que consolidar los pasivos de la asociación en su balance, volviendo a "limpiarlo".
Estos ejemplos ilustran por qué las empresas usan OBS para reducir pasivos aparentes y parecer más atractivas a inversores. El problema para el analista es que muchos acuerdos OBS no requieren divulgación completa, o solo parcial, sin reflejar la deuda real. Paradójicamente, son permitidos bajo normas contables vigentes, aunque con ciertas reglas. Por la falta de transparencia, los inversores deben evaluar la calidad de los estados financieros comprendiendo los acuerdos OBS.
¿Por Qué Resulta Tan Atractiva la Financiación OBS?
Atrae a todas las empresas, pero especialmente a las ya muy apalancadas. Para una compañía con alto ratio deuda/capital, aumentar la deuda puede ser problemático por tres razones:
- Coste mayor: endeudarse más cuesta más caro (tipos de interés más altos) que para empresas poco endeudadas.
- Incumplimiento de covenants: mayor apalancamiento puede violar cláusulas contractuales con acreedores.
- I+D costoso y de largo plazo: asociaciones para I+D (común en farmacéutica) permiten añadir pasivo mínimo al balance mientras no hay activo de alto valor que compense.
Por último, la financiación OBS puede generar liquidez: con un arrendamiento operativo, el capital no queda inmovilizado en la compra del equipo, solo se paga el canon de alquiler.
Cómo Afecta la Financiación OBS a los Inversores
Los ratios financieros analizan la solvencia. La OBS afecta a ratios de apalancamiento como el ratio de endeudamiento (deuda/activos) y el ratio deuda/capital (capacidad de financiar operaciones con recursos propios vs. deuda). Este último excluye deuda a corto plazo operativa para reflejar mejor la solidez financiera.
Además, arrendamientos operativos y sale-leasebacks impactan ratios de liquidez. Un sale-leaseback (venta de activo fijo y arrendamiento posterior) aumenta liquidez: muestra gran entrada de caja por la venta y pequeña salida por canon de alquiler en lugar de compra de capital. Esto reduce drásticamente la salida de efectivo, mejorando ratios de liquidez.
El ratio activos corrientes / pasivos corrientes mide la capacidad de cubrir obligaciones a corto plazo. La entrada de caja por la venta aumenta activos corrientes, mejorando el ratio.
Conclusión
Los acuerdos OBS son discrecionales y permitidos bajo normas contables, aunque con reglas mínimas. Su uso complica el análisis crítico de la posición financiera real. Los inversores deben leer los estados completos (10-K en EE. UU.) y buscar palabras clave: asociaciones, gastos de alquiler, arrendamientos, evaluando su idoneidad.
Las normas exigen ciertas revelaciones en notas (pies de página), como arrendamientos operativos. Los inversores deben consultar a la dirección para aclarar si hay acuerdos OBS y su impacto en los pasivos reales. Una comprensión aguda de la posición financiera presente y futura es clave para decisiones de inversión informadas.
-
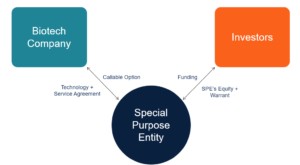
Financiación SWORD: fondos para I+D biotecnológica
La financiación SWORD, cuyas siglas corresponden a Stock and Warrant Off-Balance Research and Development, es un tipo de financiación diseñado especialmente para empresas de biotecnología. Su objetivo
-
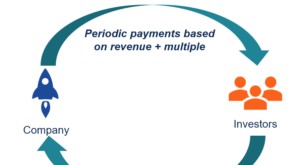
Financiación Basada en Ingresos: Guía Completa
La financiación basada en ingresos, también conocida como financiación basada en regalías, es un método de captación de capital en el que los inversores acuerdan proporcionar capital a una empresa a c
Artículos Destacados
- Financiación del deudor en posesión (DIP): qué es y cómo funciona
- Préstamos para reformas: guía completa para inversores inmobiliarios
- Partidas fuera de balance: riesgos y tratamiento contable
- Usos legítimos de la financiación fuera de balance
- Análisis del Balance para Valorar Acciones: Guía Completa
- Financiación fuera de balance: riesgos y señales de alerta
- Cómo entender el balance general de una empresa: guía para inversores
- Desapalancamiento: entender las estrategias de reducción de deuda
- Financiación Puente: Guía de Soluciones de Financiamiento a Corto Plazo
-
 Financiación con Capital Propio: Guía Completa para el Crecimiento Empresarial
La financiación con capital propio (equity financing) consiste en la venta de acciones de la empresa para captar capital. Los inversores que compran acciones adquieren derechos de propiedad. Puede ref...
-
 Teoría del Orden de Preferencia (Pecking Order Theory): Entendiendo las Estrategias de Financiación Corporativa