
Leaseback Explicado: Entender las Operaciones de Venta y Arrendamiento
¿Qué es un Leaseback (Venta con Arrendamiento)?
Un leaseback —o venta con arrendamiento (sale-leaseback)— es un acuerdo en el que una empresa vende un activo y, simultáneamente, lo alquila de vuelta al comprador. Los detalles (canon de arrendamiento, duración) se fijan en el momento de la venta. En esta operación, el vendedor pasa a ser arrendatario (lessee) y el comprador, arrendador (lessor).
Una venta con arrendamiento permite a una empresa obtener liquidez vendiendo un activo sin perder su uso operativo: consigue tanto el efectivo como el activo necesario para su actividad.
Entendiendo los Leasebacks
En los acuerdos de sale-leaseback, un activo propiedad del vendedor se transmite a un tercero y se arrenda de vuelta al propietario original por un plazo prolongado. Así, el empresario sigue utilizando un activo vital pero deja de ser su dueño.
Otra forma de verlo es como una versión corporativa de una casa de empeños: la empresa entrega un activo valioso a cambio de efectivo inmediato, pero sin la intención de recomprarlo.
¿Quién Utiliza Leasebacks y Por Qué?
Los usuarios más frecuentes son constructoras y empresas con activos fijos de alto coste —inmuebles, terreno, maquinaria pesada—. Por tanto, son habituales en construcción, transporte, inmobiliario y sector aeroespacial.
Las empresas recurren al leaseback cuando necesitan liberar el capital invertido en un activo para otros fines, pero deben seguir usándolo. Es una alternativa atractiva a la financiación tradicional: endeudarse (préstamo) o emitir acciones (equity).
Un préstamo aumenta la deuda en balance. Una emisión de acciones diluye a los accionistas. En cambio, un leaseback puede mejorar la salud del balance: reduce el pasivo (evita nueva deuda) y aumenta el activo corriente (efectivo y derecho de uso). No es deuda ni equity puros, sino un instrumento híbrido: la empresa accede a capital vendiendo activos sin incrementar su carga de deuda.
Ejemplo de Leaseback
Un caso clásico son las cámaras acorazadas de los bancos. Inicialmente, el banco posee las cámaras de sus sótanos. Las vende a una sociedad de leasing a precio de mercado (muy superior al valor contable). Esta sociedad se las alquila de vuelta al banco a largo plazo. El banco, a su vez, subarrienda las cámaras a sus clientes.
Más Beneficios del Leaseback
Las operaciones pueden estructurarse de diversas formas beneficiando a vendedor/arrendatario y comprador/arrendador. Todas las partes deben considerar implicaciones fiscales, contables y riesgos.
Beneficios Potenciales para el Vendedor/Arrendatario
- Deducciones fiscales adicionales.
- Permite expandir el negocio.
- Mejora la estructura del balance.
- Limita la volatilidad del valor del activo.
Beneficios Potenciales para el Comprador/Arrendador
- Arrendamiento garantizado a largo plazo.
- Rentabilidad ajustada al riesgo (ROI).
- Flujo de ingresos estable y predecible.
Puntos Clave
- En un sale-leaseback, el vendedor transmite un activo y lo alquila de vuelta por un plazo largo.
- El empresario sigue usando el activo sin ser propietario.
- Son típicos en empresas con activos fijos de alto coste (construcción, transporte, inmobiliario, aeroespacial).
-
Sociedades Gestoras de Inversión (AMC): Guía Completa de Funcionamiento y Tipos
Una Sociedad Gestora de Instituciones de Inversión Colectiva (SGIIC) —conocida internacionalmente como Asset Management Company (AMC)— es una entidad que invierte capital agrupado de sus clientes en d
-
Obligación por retiro de activos: definición e impacto
Una obligación por retiro de activos es un compromiso legal asociado con la eliminación o desmantelamiento de un activo de largo plazo al final de su vida útil. También puede incluir costos de restaur
Artículos Destacados
- Financiación de Activos: Aproveche sus Activos para Obtener Capital
- Dilución de acciones: causas e impacto para los inversores
- Sociedades Fiduciarias (Trust Companies): Servicios Fiduciarios y Gestión de Activos
- Clases de activos: Guía completa para diversificar tu cartera
- Sociedad Anónima: Definición, Propiedad y Ventajas
- Anticipo de facturas: visión general para empresas
- Promesa de no gravar (negative pledge): protección de los bonistas
- Préstamos Mezzanine: Definición, usos y ventajas
- Rotación de activos: métrica clave de eficiencia
-
 Ratio de Rotación de Activos: Definición y Cálculo - Análisis Financiero
El ratio de rotación de activos, también conocido como ratio de rotación de activos totales, mide la eficiencia con la que una empresa usa sus activos para producir ventas Ingresos por VentasLos ingre...
-
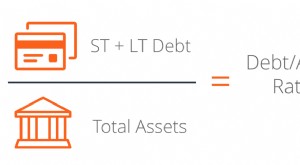 Ratio Deuda-Activos: Definición, Cálculo y Significado
El Ratio Deuda-Activos (también conocido como debt ratio o ratio de endeudamiento) es un ratio de apalancamiento que indica el porcentaje de los activos de una empresa que están financiados mediante d...