
Teoría del Orden de Preferencia (Pecking Order Theory): Entendiendo las Estrategias de Financiación Corporativa

La teoría establece que los directivos muestran la siguiente preferencia para financiar oportunidades de inversión: primero, beneficios retenidos (retained earnings); segundo, deuda; y como último recurso, financiación con equity (emisión de acciones).

Entendiendo la Teoría del Orden de Preferencia
Surge del concepto de información asimétrica (asymmetric information): cuando una parte posee más (o mejor) información que otra, creando desequilibrio en el poder de negociación.
Los directivos suelen tener más información sobre el desempeño, perspectivas, riesgos y futuro de la empresa que usuarios externos: acreedores (tenedores de deuda) e inversores (accionistas). Para compensar esa asimetría, los externos exigen mayor rentabilidad por el riesgo asumido. En esencia, debido a la asimetría informativa, las fuentes externas de financiación exigen mayor rentabilidad.
En el contexto de la teoría, la financiación interna (beneficios retenidos) proviene de la propia empresa y minimiza la asimetría informativa. Frente a la financiación externa (deuda o equity), donde la empresa incurre en costes para obtener fondos, la interna es la más barata y cómoda.
Cuando la empresa financia mediante financiación externa, se exige mayor rentabilidad porque acreedores e inversores tienen menos información que los directivos. En financiación externa, los directivos prefieren deuda sobre equity —el coste de la deuda es inferior al coste del equity.
La emisión de deuda suele señalar acción infravalorada y confianza del consejo en la rentabilidad de la inversión. La emisión de equity envía señal negativa: acción sobrevalorada y búsqueda de financiación diluyendo participaciones.
Considerando la prelación de derechos sobre activos: los acreedores exigen menor rentabilidad que los accionistas porque tienen mayor derecho sobre los activos (en quiebra). Por tanto, la fuente más barata es beneficios retenidos, segunda deuda, tercera equity.
Ejemplo de la Teoría del Orden de Preferencia
Supongamos que la empresa ABC busca captar 10 millones $ para un proyecto. Su acción cotiza a 53,77 $. Tres opciones:
- Financiar directamente con beneficios retenidos.
- Deuda a un año al 9 % (la dirección cree que el tipo justo es 7 %).
- Emisión de equity infravalorando el precio actual en 7 %.
¿Cuál es el coste para los accionistas en cada opción?
Opción 1: Financiar con beneficios retenidos → coste 10 millones $.
Opción 2: Deuda a un año costaría 10,8 M$ (10 × 1,08). Descontando al tipo justo del 7 %: 10,8 / 1,07 = 10,09 millones $.
Opción 3: Para captar 10 M$ emitiendo equity a 7 % de descuento: precio emisión = 53,77 × 0,93 = 50 $. Acciones necesarias = 10.000.000 / 50 = 200.000. Valor real de esas acciones = 53,77 × 200.000 = 10,75 millones $.
Como se ilustra, la dirección debería financiar primero con beneficios retenidos, segundo con deuda, tercero con equity.
Conclusiones Clave
La teoría explica por qué las empresas prefieren financiación interna primero, deuda segundo, equity último. Surge de la asimetría informativa y explica que el equity es la más costosa y debe ser último recurso.
Recursos Adicionales
CFI es el proveedor oficial del programa global Financial Modeling & Valuation Analyst (FMVA)®. Para seguir avanzando, estos recursos de CFI te serán útiles:
- Coste de Capital: rentabilidad mínima que un negocio debe obtener antes de generar valor.
- Deuda vs. Financiación con Equity: cuál es mejor para tu negocio y por qué; depende de clima económico, estructura de capital actual, etapa del ciclo de vida, etc.
- Financiación de Proyectos (Project Finance): análisis financiero del ciclo de vida completo de un proyecto; suele usarse análisis coste-beneficio.
- Financiación Basada en Ingresos (Revenue-Based Financing): inversores aportan capital a cambio de un porcentaje de los ingresos brutos totales continuos de la empresa.
-
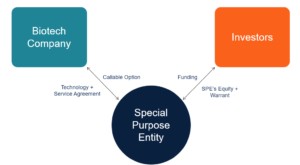
Financiación SWORD: fondos para I+D biotecnológica
La financiación SWORD, cuyas siglas corresponden a Stock and Warrant Off-Balance Research and Development, es un tipo de financiación diseñado especialmente para empresas de biotecnología. Su objetivo
-
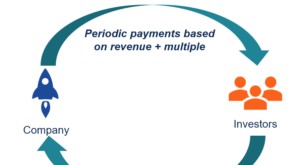
Financiación Basada en Ingresos: Guía Completa
La financiación basada en ingresos, también conocida como financiación basada en regalías, es un método de captación de capital en el que los inversores acuerdan proporcionar capital a una empresa a c
Artículos Destacados
- Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
- Teoría de la Valoración por Arbitraje (APT): Una Visión General Completa
- Ratio de Rotación de Activos: Definición y Cálculo - Análisis Financiero
- Ratio Deuda-Activos: Definición, Cálculo y Significado
- Ratio de Intervalo Defensivo (DIR): Midiendo la Liquidez Empresarial
- Apalancamiento Financiero: Definición, Cálculo e Impacto en la Rentabilidad
- Entendiendo el Grado de Apalancamiento Operativo (GAO): Guía Completa
- Entendiendo el Apalancamiento Total: Guía Completa
- Teoría de la Irrelevancia del Dividendo: Supuestos e Implicaciones
-
 Ratio Deuda Neta/EBITDA: Evaluando la Solvencia Empresarial
El ratio deuda neta a EBITDA mide la capacidad de una empresa para pagar sus pasivos. Muestra cuánto tiempo necesita la empresa para operar en los niveles actuales de deuda y EBITDA para pagar toda su...
-
 "Skin in the Game": Riesgo, Responsabilidad y Alineación de Intereses
Skin in the game (literalmente piel en el juego) es una expresión popularizada por Warren Buffett que describe cuando directivos de alto nivel compran acciones de su propia empresa con dinero personal...