
Días de Pago Pendientes (DPO): Definición y Análisis
¿Qué son los Días de Pago Pendientes (DPO)?
Los días de pago pendientes (DPO) es una ratio financiera que indica el tiempo promedio (en días) que una empresa tarda en pagar sus facturas y obligaciones a sus acreedores comerciales, que pueden incluir proveedores, vendedores o financiadores. La ratio se calcula típicamente de forma trimestral o anual, e indica qué tan bien se gestionan las salidas de efectivo de la empresa.
Una empresa con un DPO más alto tarda más en pagar sus facturas, lo que significa que puede retener fondos disponibles por más tiempo, permitiendo a la empresa utilizar esos fondos de mejor manera para maximizar beneficios. Sin embargo, un DPO alto también puede ser una señal de alerta que indique incapacidad para pagar sus facturas a tiempo.
Puntos Clave
- Los días de pago pendientes (DPO) calculan el número promedio de días que una empresa necesita para pagar sus facturas y obligaciones.
- Las empresas con DPO alto pueden retrasar pagos y usar el efectivo disponible para inversiones a corto plazo, aumentando su capital circulante y flujo de caja libre.
- Sin embargo, valores altos de DPO, aunque deseables, no siempre son positivos para el negocio, ya que pueden señalar escasez de efectivo e incapacidad de pago.
La Fórmula para los Días de Pago Pendientes
DPO = (Cuentas por Pagar × Número de Días) / COGS
Donde:
COGS = Coste de Mercancías Vendidas
= Inventario Inicial + Compras - Inventario Final
P = Compras
Cómo Calcular el DPO
Para fabricar un producto vendible, una empresa necesita materia prima, servicios públicos y otros recursos. En términos contables, las cuentas por pagar representan cuánto dinero debe la empresa a sus proveedores por compras a crédito.
Además, existe un coste asociado a la fabricación del producto vendible, que incluye pagos por servicios como electricidad y salarios de empleados. Esto está representado por el coste de mercancías vendidas (COGS), definido como el coste de adquirir o fabricar los productos que una empresa vende durante un período. Ambas cifras representan salidas de efectivo y se usan para calcular el DPO en un período de tiempo.
El número de días en el período correspondiente suele ser 365 para un año y 90 para un trimestre. La fórmula considera el coste promedio diario que soporta la empresa para fabricar un producto vendible. La cifra del numerador representa pagos pendientes. El factor neto da el número promedio de días que la empresa tarda en pagar sus obligaciones tras recibir las facturas.
Se usan dos versiones de la fórmula DPO según prácticas contables. En una, el importe de cuentas por pagar es el reportado al final del período contable (ej. "al cierre del año fiscal/trimestre terminando 30 sept"). Esta versión representa el valor DPO "a fecha de" la fecha mencionada.
En otra versión, se toma el valor promedio de Cuentas por Pagar Inicial y Final, y la cifra resultante representa el valor DPO "durante" ese período. COGS permanece igual en ambas versiones.
¿Qué le Dicen los Días de Pago Pendientes?
Generalmente, una empresa adquiere inventario, servicios y otros servicios necesarios a crédito. Resulta en cuentas por pagar (AP), una entrada contable clave que representa la obligación de la empresa de pagar pasivos a corto plazo a acreedores o proveedores. Más allá del importe en dólares a pagar, el momento de los pagos —desde la fecha de recibir la factura hasta que el efectivo sale realmente de la cuenta de la empresa— también es un aspecto importante del negocio. DPO intenta medir este ciclo promedio de pagos salientes usando cifras contables estándar en un período específico.
Las empresas con DPO alto pueden usar el efectivo disponible para inversiones a corto plazo y aumentar su capital circulante y flujo de caja libre. Sin embargo, valores altos de DPO no siempre son positivos. Si la empresa tarda demasiado en pagar a sus acreedores, arriesga dañar sus relaciones con proveedores y acreedores, que pueden negarse a ofrecer crédito comercial en el futuro o hacerlo en términos menos favorables. La empresa también puede perder descuentos por pronto pago, si existen, y pagar más de lo necesario.
Además, una empresa puede necesitar equilibrar su plazo de salida con el de entrada. Imagine una empresa que permite 90 días a sus clientes para pagar pero tiene solo 30 días para pagar a sus proveedores. Este desajuste resultará en frecuentes problemas de liquidez. Las empresas deben lograr un delicado equilibrio con el DPO.
Nota Importante
Un DPO alto puede indicar una empresa que usa el capital eficientemente, pero también puede mostrar que la empresa lucha para pagar a sus acreedores.
Consideraciones Especiales
Los valores típicos de DPO varían ampliamente entre sectores industriales, y no vale la pena comparar estos valores entre empresas de diferentes sectores. La dirección de una empresa comparará su DPO con el promedio de su sector para ver si paga a sus proveedores demasiado rápido o demasiado lento. Dependiendo de factores globales y locales, como el rendimiento general de la economía, región y sector, más impactos estacionales aplicables, el valor DPO de una empresa puede variar significativamente de año a año, entre empresas e industrias.
El valor DPO también forma parte integral de la fórmula para calcular el ciclo de conversión de efectivo (CCC), otra métrica clave que expresa el tiempo que una empresa tarda en convertir insumos en flujos de efectivo realizados por ventas. Mientras DPO se centra en el pago pendiente actual del negocio, el CCC abarca todo el ciclo de tiempo del efectivo: primero convertido en inventario, gastos y cuentas por pagar, luego a ventas y cuentas por cobrar, y de vuelta a efectivo en mano al cobrar.
Ejemplo de Uso de Días de Pago Pendientes
Como ejemplo histórico, la corporación minorista líder Walmart (WMT) tenía cuentas por pagar por 49.100 millones $ y coste de ventas (COGS) de 420.300 millones $ para el año fiscal terminado 31 enero 2021. Estas cifras están en los estados financieros anuales y balance. Tomando 365 días para cálculo anual, el DPO de Walmart es [(49,1 × 365) / 420,1] = 42,7 días.
Cálculos similares para el líder tecnológico Microsoft (MSFT), con 2.800 millones $ de AP y 41.300 millones $ de COGS, dan un DPO de 24,7 días.
Esto indica que durante el año fiscal terminado 2021, Walmart pagó sus facturas en unos 43 días tras recibirlas, mientras Microsoft tardó unos 25 días en promedio.
Al ver cifras similares para el gigante minorista online Amazon (AMZN), con AP de 72.500 millones $ y COGS de 233.300 millones $ para el año fiscal 2020, revela un valor muy alto de 113,4 días. Tal DPO alto se atribuye al modelo de trabajo de Amazon, donde aproximadamente el 50 % de sus ventas son suministradas por vendedores terceros. Amazon recibe fondos instantáneamente por venta de bienes suministrados por terceros usando su plataforma.
Sin embargo, no paga a los vendedores inmediatamente tras la venta, sino que envía pagos acumulados según ciclos semanales/mensuales o basados en umbrales. Este mecanismo permite a Amazon retener el efectivo más tiempo, resultando en un DPO significativamente mayor.
Limitaciones del DPO
Aunque el DPO es útil para comparar fortaleza relativa entre empresas, no hay una cifra clara para qué constituye un DPO saludable, ya que varía significativamente por industria, posicionamiento competitivo y poder de negociación. Las grandes empresas con fuerte poder de negociación pueden contratar mejores términos con proveedores y acreedores, produciendo efectivamente cifras DPO más bajas de las que tendrían de otro modo.
¿Qué Significa Días de Pago Pendientes en Contabilidad?
Como ratio financiera, los días de pago pendientes (DPO) muestran el tiempo que las empresas tardan en pagar a financiadores, acreedores, vendedores o proveedores. El DPO puede indicar cómo una empresa gestiona su efectivo, o los medios para utilizar este efectivo en inversiones a corto plazo que amplifiquen su flujo de caja. El DPO se mide trimestral o anualmente.
¿Cómo Calcular Días de Pago Pendientes?
Para calcular días de pago pendientes (DPO), se aplica: DPO = Cuentas por Pagar × Número de Días / Coste de Mercancías Vendidas (COGS). Aquí, COGS es inventario inicial más compras menos inventario final. Cuentas por pagar se refiere a compras a crédito de la empresa que adeuda a sus proveedores.
¿Cuál es la Diferencia entre DPO y DSO?
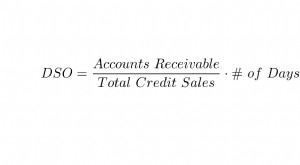
Días de pago pendientes (DPO) es el tiempo promedio para que una empresa pague sus facturas. Por el contrario, días de ventas pendientes (DSO) es el tiempo promedio para que las ventas se cobren a la empresa. Un DSO alto indica que la empresa espera períodos prolongados para cobrar por productos vendidos a crédito. En contraste, un DPO alto puede interpretarse de múltiples formas: o la empresa usa su efectivo para crear más capital circulante, o una mala gestión del flujo de caja libre.
-
Entendiendo los Pagarés: Guía Completa para Empresas
Un pagaré es un acuerdo formal, o nota promisoria, entre tu empresa y un banco, institución financiera u otro prestamista. A diferencia de las cuentas por pagar, que se consideran un pasivo a corto pl
-
Días de Ventas Pendientes (DSO): Cálculo e Importancia
Los días de ventas pendientes (DSO) miden el tiempo medio que tarda una empresa en cobrar las ventas a crédito. Aprende más sobre esta métrica y cómo puede ayudar a tu negocio. El DSO mide el número m
Artículos Destacados
- Calcular Días de Pago Pendiente (DPO): Guía sencilla
- 10 Mejores Prácticas Comprobadas de Automatización de Cuentas por Pagar
- Desafíos y soluciones de cuentas por pagar: 15 claves
- Cuentas por Pagar vs. Cuentas por Cobrar: Una Explicación Clara
- Optimice las Cuentas por Pagar: Agilice Procesos y Ahorre Dinero
- KPIs clave de cuentas por pagar: Impulse la eficiencia y el ahorro de costos
- Cuentas por Pagar (AP): Definición, Función e Importancia
- Cuentas por pagar vs. cuentas por cobrar: diferencias clave
- Entender el Periodo Medio de Cobro (DSO): Métrica Clave para el Flujo de Caja
-
 Entender los Pagarés: Guía Completa
Los pagarés son acuerdos escritos (promesas de pago) en los que una parte se compromete a pagar a otra una cantidad determinada de efectivo. En esencia, un pagaré es un préstamo entre dos partes. Inf...
-
 Días de Ventas Pendientes (DSO): Definición, Cálculo e Importancia
¿Qué son los Días de Ventas Pendientes (DSO)? Los Días de Ventas Pendientes (DSO, por sus siglas en inglés) son una métrica que mide el número promedio de días que una empresa tarda en cobrar el pago ...