
Entender los Pagarés: Guía Completa
Los pagarés son acuerdos escritos (promesas de pago) en los que una parte se compromete a pagar a otra una cantidad determinada de efectivo. En esencia, un pagaré es un préstamo entre dos partes.
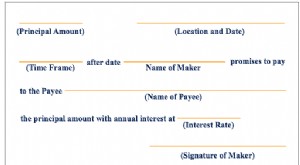
Información que contiene un pagaré
- Importe a pagar
- Tipo de interés aplicable (ej. Tasa Efectiva Anual)
- Fecha de vencimiento
- Nombre del emisor (deudor)
- Nombre del beneficiario (acreedor)
- Firma del emisor con fecha
Pagarés en el Balance de Situación
Los pagarés aparecen como pasivos en el balance. Se clasifican como:
- Pasivos corrientes: vencimiento dentro de un año.
- Pasivos no corrientes: vencimiento superior a un año.
Ejemplo de cuentas en un balance (imagen omitida): se observa cómo los pagarés pueden ser a corto o largo plazo.
Ejemplo Práctico
Juan pide 100.000 € prestados a María el 1 de enero de 2017. Firma el pagaré comprometiéndose a devolverlos en 6 meses (1 enero – 30 junio) con un interés del 15% cada 2 meses. Los asientos contables correspondientes se muestran en la imagen (omitida).
Diferencia entre Cuentas por Pagar y Pagarés
Suelen confundirse. Aquí sus diferencias clave:
Cuentas por Pagar (Proveedores)
- Obligación por compra de bienes/servicios a crédito.
- No implican pagaré formal.
- Generalmente no devengan interés.
- Pasivo a muy corto plazo (suelen pagarse en un mes).
Pagarés
- Acuerdo escrito y formal.
- El deudor recibe una suma y promete devolverla con interés en un plazo definido.
- Suelen devengar interés.
- Pueden ser a corto o largo plazo según su vencimiento.
Crear un Pagaré Exigible Legalmente
Elementos indispensables:
- Importe del préstamo
- Fechas de reembolso
- Tipo de interés
- Cláusulas de incumplimiento (default)
- Nombres de prestamista y prestatario
- Dirección para envío de pagos
- Firma, impresión y fecha del prestatario
Efectos por Cobrar (Notas por Cobrar)
Tanto Pagarés (pasivo) como Efectos por Cobrar (activo) aparecen en el balance. Los efectos por cobrar registran el valor de los pagarés que la empresa tiene derecho a cobrar; son un activo. Es análogo a la relación entre cuentas por cobrar y cuentas por pagar.
Recursos Adicionales
CFI ofrece la certificación Financial Modeling & Valuation Analyst (FMVA)®. Recursos útiles:
- Cuentas por Pagar
- Bonos por Pagar
- Proyección de Partidas del Balance
- Los Tres Estados Financieros
-

Entendiendo los Gastos de Mantenimiento: Guía Completa
Los gastos de mantenimiento son costos incurridos regularmente para mantener un asset funcionando en condiciones óptimas. Surgen al comprar un activo (vehículo, lancha, condominio) y son necesarios du
-
Entender los Efectos por Cobrar: Guía Completa
Los efectos por cobrar (notas por cobrar) son una partida del balance que registra el valor de los pagarés que una empresa tiene derecho a cobrar. Un pagaré es un instrumento financiero con una promes
Artículos Destacados
- Cuentas por Pagar (AP): Definición, Función e Importancia
- Notas a Medio Plazo en Euros (EMTN): Guía Completa
- Pagarés: definición, tipos y emisión en detalle
- Comprender las Políticas Contables: Guía para Empresas
- Comprender los Ratios Contables: Guía Completa
- Guía completa sobre gastos administrativos
- Servicios de aseguramiento: reducción de riesgos
- Activos Biológicos: Definición, Ejemplos y Contabilidad según NIC 41
- Ventas a Crédito: Definición, Tipos y Beneficios
-
 Intereses por Pagar: Definición, Cálculo e Importancia
Los intereses por pagar son una cuenta de pasivo, mostrada en el balance general de una empresa, que representa el monto del gasto por intereses que se ha devengado a la fecha pero no se ha pagado a l...
-
 Entendiendo los Costos Inventariables: Definición y Ejemplos
Los costos inventariables, también conocidos como costos de producto, se refieren a los costos directos asociados con la fabricación de productos y su preparación para la venta. A menudo, los costos i...