
Arrendamiento Operativo (Operating Lease): Ventajas, Contabilidad y Capitalización
Un arrendamiento operativo (operating lease) es un contrato que concede el derecho a usar un activo sin transferir su propiedad. Los activos típicos incluyen inmuebles, vehículos, aeronaves y maquinaria pesada. Al no adquirir el activo, la empresa evita reflejarlo en su balance, contabilizando las cuotas como gasto operativo.
Arrendamiento Operativo vs. Arrendamiento Financiero (Capital Lease)
La distinción es crucial para la contabilidad. En el arrendamiento operativo:
- El arrendatario no asume riesgos ni beneficios de la propiedad
- No puede deducir amortizaciones por el activo
- No registra activo ni pasivo en balance (bajo normas anteriores a IFRS 16/ASC 842)
Bajo GAAP (EE. UU.), un contrato se clasifica como arrendamiento financiero si cumple cualquiera de estos criterios:
- Plazo ≥ 75 % de la vida útil estimada del activo
- Valor presente de las cuotas ≥ 90 % del valor razonable del activo
- Transferencia de propiedad al final del contrato
- Opción de compra a precio de ganga (bargain purchase option)
Bajo IFRS (normas internacionales), se añade:
- El activo es tan especializado que solo el arrendatario puede usarlo sin modificaciones mayores
En el arrendamiento financiero, el arrendatario sí registra el activo y la obligación en balance, y deduce amortizaciones e intereses para fines fiscales.
Capitalización de Arrendamientos Operativos: Ajuste para Análisis
Aunque las normas actuales (IFRS 16, ASC 842) exigen capitalizar casi todos los arrendamientos, los analistas a menudo necesitan reexpresar estados financieros históricos o comparar empresas bajo criterios homogéneos. Existen dos métodos:
1. Método de Ajuste Completo (Full Adjustment)
Paso 1: Recopilar datos
- Gasto por arrendamiento operativo del ejercicio
- Renta de operación (EBIT) reportada
- Deuda reportada
- Coste de la deuda (kd)
- Gastos por intereses reportados
El coste de deuda puede obtenerse del rating de bonos o, si no existe, calcularse mediante un rating sintético usando el ratio de cobertura de intereses (tabla de Damodaran, NYU Stern).
Paso 2: Valor Presente de Compromisos Futuros
Descontar cada cuota futura al coste de deuda. Si las cuotas son constantes en un tramo (ej. años 6-10), usar el método de anualidad (annuity method). El resultado es el valor-deuda del arrendamiento.
Paso 3: Calcular Amortización, Interés Imputado e Interés Ajustado
- Amortización: Valor-deuda / vida útil restante (método lineal)
- Supuesto simplificador: Cuota anual = Interés imputado + Amortización
- Interés imputado: Cuota anual – Amortización calculada
- Interés ajustado: Interés reportado + Interés imputado
Paso 4: Ajustar Estados Financieros
- EBIT ajustado: EBIT reportado + Cuota del año – Amortización del activo arrendado
- Beneficio neto: No cambia (el supuesto equilibra el efecto)
- Deuda ajustada: Deuda reportada + Valor-deuda del arrendamiento
2. Método de Aproximación
Mismo Paso 1 y Paso 2. Difiere en el Paso 3:
- Interés imputado: Valor-deuda × Coste de deuda (kd)
- Interés ajustado: Interés reportado + Interés imputado
- Amortización: Cuota anual – Interés imputado (por el mismo supuesto simplificador)
Paso 4: Ajustes
- EBIT ajustado: EBIT reportado + Interés imputado
- Beneficio neto: Inalterado
- Deuda ajustada: Igual que en método completo
Impacto en la Valoración (FCFF y WACC)
- FCFF aumenta porque el interés imputado se adiciona al EBIT (ya no es gasto operativo).
- FCFF disminuye si el valor presente de arrendamientos crece, al tratarse como inversiones (CapEx) adicionales.
El WACC baja al aumentar la ratio de deuda, incrementando el valor de la empresa. Sin embargo, este aumento proviene únicamente del valor de la deuda, no del patrimonio (equity). Si la ratio de deuda se mantiene estable y los arrendamientos están bien valorados, el efecto sobre el valor del equity es neutro.
Nota sobre Normativa Actual (IFRS 16 / ASC 842)
Desde 2019, ambas normas exigen capitalizar casi todos los arrendamientos en balance (derecho de uso + pasivo por arrendamiento). Los métodos descritos son esenciales para:
- Análisis de series históricas pre-2019
- Comparabilidad entre empresas que adoptaron las normas en fechas distintas
- Entender la mecánica económica subyacente a las nuevas normas
-
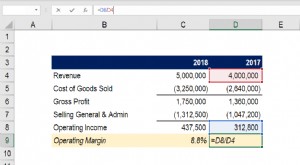
Margen Operativo: Definición, Fórmula, Cálculo e Importancia
El margen operativo (operating margin) es un ratio de rentabilidad que mide el porcentaje de los ingresos que queda tras cubrir todos los gastos operativos. Se calcula dividiendo la renta de operación
-
Arrendamiento Pagado por Anticipado: Definición, Requisitos, Beneficios y Riesgos
Un arrendamiento pagado por anticipado (prepaid lease u operating lease) es un contrato para adquirir el uso de activos tangibles (planta, equipo, inmuebles) que incluye la obligación contractual de u
Artículos Destacados
- Ratificación de Arrendamiento Minero/Petrolero: Derechos del Propietario de la Tierra
- Guía completa sobre arrendamientos residenciales: Todo lo que necesitas saber
- Margen de Beneficio Operativo: Definición y Cálculo
- Ratio Operativo: Definición, Cálculo e Importancia
- Rentabilidad Operativa sobre Activos (OROA): Definición y Cálculo
- Entendiendo el Riesgo Operativo: Componente Clave del Riesgo Empresarial
- Arrendamiento Financiero vs. Arrendamiento Operativo: Diferencias Clave
- Comprensión de los Arrendamientos: Tipos, Clasificaciones y Conceptos Clave
- Arrendamiento operativo: definición y ventajas
-
 Entender los Gastos Operativos (OPEX): Guía Completa
Los gastos operativos (OPEX) son los costes en los que incurre una empresa para realizar sus actividades operativas. En otras palabras, son los costes indispensables para llevar a cabo la actividad pr...
-
 Renta de Operación (EBIT): Definición, Fórmulas y Cálculo
La renta de operación, también conocida como beneficio operativo o Beneficios Antes de Intereses e Impuestos (EBIT), representa la ganancia que una empresa obtiene de sus actividades principales tras ...