
Flujo de Caja Incremental: Guía para Decisiones de Inversión
El flujo de caja incremental (incremental cash flow) es el flujo de caja adicional que obtiene una empresa al emprender un nuevo proyecto. Para estimarlo, se compara el flujo de caja proyectado con el proyecto frente al sin el proyecto, considerando cómo afecta a otras partes del negocio.
Si el nuevo proyecto reduce el flujo de caja de otra línea de negocio/producto, se llama canibalización. El flujo incremental es clave en presupuesto de capital (capital budgeting) para predecir flujos futuros y determinar rentabilidad del proyecto.
Dificultades en la Determinación del Flujo Incremental
1. Costes Hundidos (Sunk Costs)
Costes ya incurridos e irrecuperables, independientes de cualquier evento futuro. No deben incluirse en el cálculo incremental (que mira al futuro). Especialmente si ocurrieron antes de la decisión de inversión.
2. Costes de Oportunidad (Opportunity Costs)
Ingresos que la empresa deja de percibir al usar sus activos en el proyecto en lugar de en la mejor alternativa. A menudo ignorados por no ser desembolsos de caja.
Ejemplo: Empresa de instalación de sonido tiene 5 equipos en almacén. Rechaza proyecto que los usaría y generaría $5.000. Coste de oportunidad = $5.000.
3. Canibalización
Nuevo proyecto reduce flujo de caja de negocio existente.
Ejemplo: Centro comercial de lujo (clases A/B, precios premium). Abre otro en misma ciudad para clases B/C/D con mismos productos a precios bajos. Clientes migran al nuevo → canibalización del primero.
4. Costes Asignados (Allocated Costs)
Costes que deben imputarse a un departamento/proyecto sin criterio racional claro (ej. alquiler). Complican la atribución correcta al flujo incremental.
Flujo Incremental vs. Flujo Total de Caja
- Flujo incremental: Predice flujo futuro si se acepta el proyecto. Ayuda a decidir: aceptar si incremental positivo, rechazar si negativo.
- Flujo total: Efectivo acumulado generado haciendo el proyecto o evaluando el negocio en un período (ej. CEO quiere flujo total de últimos 5 años = suma de flujos anuales).
Recursos Adicionales
CFI ofrece la certificación FMVA®. Recursos recomendados:
- Debida Diligencia en Finanzas de Proyectos.
- Presupuesto de Proyecto (Project Budget).
- Estado de Flujos de Efectivo (Statement of Cash Flows).
- WACC (Coste Medio Ponderado de Capital).
-

Estado de flujos de efectivo (Cash Flow Statement): guía completa de análisis e interpretación
El estado de flujos de efectivo (Statement of Cash Flows) es uno de los tres estados financieros fundamentales. Muestra el efectivo generado y consumido en un periodo (mes, trimestre, año) y sirve de
-

Entendiendo los estados de flujo de efectivo: Una guía completa
El flujo de efectivo es la cantidad de dinero que entra y sale de una empresa u organización durante un período contable específico.Como herramienta, el flujo de efectivo se usa para determinar la sol
Artículos Destacados
- Bitcoin Cash (BCH): Visión General Completa - Características, Historia y Futuro
- Consideración en Efectivo en Fusiones y Adquisiciones: Guía Completa
- Flujo de Caja (Cash Flow): Guía Completa – Tipos, Usos y Estrategias
- Ratio Flujo de Caja a Deuda: Definición, Cálculo e Interpretación
- Gestión de Efectivo: Guía Completa para la Estabilidad Financiera
- Rentabilidad Cash-on-Cash: Definición, Cálculo e Importancia
- Ratio de Efectivo: Evaluación de la Liquidez a Corto Plazo
- Entendiendo el Ratio de Flujo de Caja Operativo: Métrica Clave de Liquidez
- Préstamos de flujo de caja: Impulsa el crecimiento y cubre necesidades a corto plazo
-
 Entender el Flujo de Caja Operativo (FCO): Guía Completa
El Flujo de Caja Operativo (FCO / OCF) es el efectivo generado por las actividades operativas regulares de un negocio en un periodo determinado. Parte del beneficio neto (final de la cuenta de resulta...
-
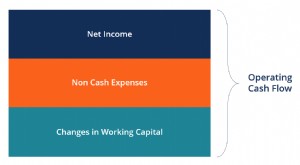 Fórmula del Flujo de Caja Operativo: Cálculo y Explicación Detallada
La fórmula del Flujo de Caja Operativo (FCO) calcula cuánto efectivo generó (o consumió) una empresa en sus actividades operativas en un periodo, y se muestra en el Estado de Flujos de Efectivo. La fó...