
Entendiendo el Estado de Cambios en el Patrimonio Neto: Guía Completa
Un estado de cambios en el patrimonio neto, también denominado estado de patrimonio del propietario o estado de variaciones del patrimonio neto, es un estado financiero que una empresa debe preparar junto con otros documentos importantes al final de un período de reporte. En Estados Unidos, el estado de cambios en el patrimonio neto también se llama estado de beneficios retenidos.
El estado de patrimonio del propietario reporta los cambios en el patrimonio de la empresa. Los cambios que generalmente se reflejan incluyen beneficios ganados, dividendos, entradas de patrimonio, salidas de patrimonio, pérdidas netas, etc.
Resumen
- El patrimonio, en términos simples, es el dinero que los accionistas han invertido en el negocio incluyendo todos los beneficios acumulados.
- El estado de cambios en el patrimonio neto es un estado financiero obligatorio al final del ejercicio financiero.
- Reporta los cambios en el patrimonio de la empresa, desde un saldo inicial hasta un saldo final. Incluye beneficios ganados, dividendos, entradas/salidas de patrimonio, pérdida neta, etc.
¿Qué es el Patrimonio Neto?
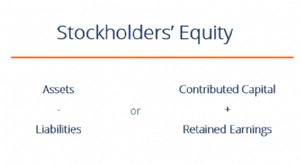
El patrimonio neto, en términos simples, es el dinero que los accionistas han invertido en el negocio. Constituye una parte del capital total invertido en la empresa, que no pertenece a los acreedores.
Patrimonio Neto en el Balance
En el balance de la empresa, el patrimonio de los accionistas se representa bajo la rúbrica "Patrimonio de los Accionistas". La sección suele comprender tres componentes:
- Capital social
- Beneficios retenidos
- Ingreso neto
El formato general para el estado de patrimonio del propietario, con las partidas más básicas, suele ser como el que se muestra a continuación.
Partidas del Estado (Line Items)
- Saldo Inicial: Es el saldo final del estado de patrimonio del ejercicio anterior. Todas las adiciones y sustracciones del ejercicio actual se hacen sobre este saldo inicial.
- Ingreso Neto: Es el ingreso total ganado por la empresa durante el ejercicio fiscal, tras contabilizar todos los gastos operativos y no operativos. El valor se toma del estado de resultados (cuenta de pérdidas y ganancias) preparado al final del ejercicio.
- Otros Ingresos: Todos los ingresos adicionales ganados por la empresa que no hayan sido reconocidos en el estado de resultados se contabilizan en el estado de patrimonio. Ejemplos: ganancias actuariales o no realizadas de instrumentos financieros.
- Emisión de Nuevo Capital: Cuando se emiten nuevas acciones y hay entrada de capital o adición al patrimonio de los accionistas, se suma al patrimonio total.
- Pérdida Neta: Es la pérdida incurrida por la empresa durante el ejercicio fiscal como resultado de sus operaciones. Reduce el capital total y se deduce en el estado de patrimonio.
- Otras Pérdidas: Al igual que otros ingresos, los gastos o pérdidas incurridos pero no reconocidos en el estado de resultados se contabilizan en el estado de patrimonio. Ejemplo: pérdidas integrales actuariales o no realizadas de derivados financieros.
- Dividendos: Es la remuneración o retorno que ganan los accionistas por su inversión en las acciones de la empresa. Los pagos de dividendos reducen el patrimonio total y se deducen en el estado de patrimonio.
- Retirada de Capital: Cuando se reembolsan acciones o se retira capital de la empresa, se muestra como deducción en el estado de patrimonio, ya que reduce el patrimonio total.
Lecturas Relacionadas
- Política de Dividendos: Dicta la cantidad y frecuencia de dividendos pagados a accionistas.
- Ejercicio Fiscal (FY): Período de 12 meses o 52 semanas usado por gobiernos y empresas para fines contables.
- Cuenta de Pérdidas y Ganancias (P&L): Informe financiero que resume ingresos, costes y gastos.
- Tres Estados Financieros: Estado de resultados, balance y estado de flujos de efectivo.
-

Entendiendo el capital inmobiliario: Guía completa para propietarios
Si estás pensando en pedir prestado contra tu casa, es importante entender qué es el capital inmobiliario y cuánto capital tienes. El capital inmobiliario (home equity) es el valor de mercado de tu ca
-

Entender los extractos bancarios: Guía completa
Un extracto bancario es un documento que resume todas las transacciones que han tenido lugar en tu cuenta bancaria durante un periodo de un mes. El propósito de un extracto bancario es registrar y ras
Artículos Destacados
- Extracto bancario original: Definición y cómo obtenerlo
- Comprender los estados financieros conjuntos: una guía completa
- Porcentaje de Patrimonio en Cuenta de Margen: Entendiendo tus Límites de Préstamo
- Entendiendo el Patrimonio Líquido: Guía sobre Acciones de Empresa
- Entendiendo el Patrimonio Negativo: Causas, Impactos y Soluciones
- Comprender los Estados de Cuenta de la HOA: Guía Completa
- Entender tu Declaración de Póliza de Seguro: Guía Completa
- Entender los Extractos de Cuenta: Guía Completa
- Backstop: Entender las Redes de Seguridad Financiera y Financiación Contingente
-
 Patrimonio neto (Shareholders' Equity): derecho residual de los accionistas sobre los activos
El patrimonio neto (shareholders equity) representa el derecho de los propietarios sobre los activos de la empresa una vez pagadas todas las deudas. También llamado capital contable, tiene dos compone...
-
 Comprender el Patrimonio Neto: Guía Completa
El patrimonio neto (también llamado patrimonio de los accionistas) es una partida del balance de situación que consiste en capital social más resultados acumulados. También representa el valor residua...