
Valor en Libros (Carrying Amount): Definición, Cálculo e Importancia

Valor en Libros vs. Valor de Mercado
Difieren en varios aspectos:
- El valor en libros es el valor del activo en el balance, tras deducir depreciación acumulada y deterioros (impairment). El valor de mercado depende de oferta y demanda: si la demanda es alta, sube; si es baja, baja.
- El valor en libros se basa en la depreciación gradual del activo, cambiando y declinando con el tiempo. El valor de mercado es el precio al venderse en mercado abierto.
Ejemplo de Valor en Libros
Una empresa posee un tractor valorado en $80,000 para desarrollar una propiedad. Depreciación anual: $3,000. Vida útil: 20 años. Valor residual esperado: $20,000. Depreciación anual = ($80,000 – $20,000) / 20 = $3,000. Al final de 20 años, el valor en libros del tractor es $20,000.

Ejemplo de Valor Razonable
Dado el mismo tractor, su valor razonable depende de oferta y demanda en el mercado. Si al venderse la demanda de tractores es alta, puede tasarse por encima de su valor en libros. Lo contrario si la demanda baja. El precio sube o baja según lo que los compradores estén dispuestos a pagar.
Valor en Libros vs. Book Value
Muchos usan "valor en libros" (carrying value) y "valor contable" (book value) indistintamente en distintas industrias. Ambos términos son lo mismo e intercambiables. "Carrying value" se refiere al valor que se arrastra al final de su vida útil; "book value" al costo de compra registrado en los libros de la empresa menos depreciación acumulada.
Cómo Calcular el Valor en Libros
Es sencillo, como en el ejemplo anterior. Pasos:
- Tome el costo original de compra del activo menos valor residual.
- Divida ese número por los años de vida útil esperada → depreciación anual; regístrela anualmente.
- Calcule la depreciación acumulada (años transcurridos × depreciación anual).
- Reste la depreciación acumulada del precio de compra original → valor en libros.
Depreciación en el Valor en Libros
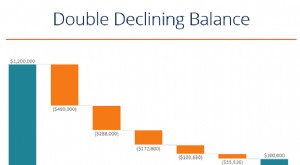
Otro método: depreciación saldo decreciente doble (DDB) o 200% declining balance. Es una depreciación acelerada: mayor en los primeros años, menor en los posteriores. No hace el valor de depreciación más grande en total, solo lo adelanta.
Lecturas Relacionadas
-

Valor Nominal (Par Value): Qué Es y Cómo Afecta a Bonos y Acciones
El valor nominal (par value o face value) es el importe facial que figura en el título valor (bono o acción) en el momento de su emisión. Es un valor estático que no fluctúa, a diferencia del valor de
-

Amortización Fiscal Explicada: Guía Completa para Contribuyentes
La amortización fiscal es el gasto de amortización que un contribuyente declara en su declaración de impuestos para compensar la pérdida de valor de los activos tangibles usados en actividades generad
Artículos Destacados
- Comprendiendo el Valor del Dólar: Factores que Influyen en la Apreciación y Depreciación
- Descuento frente a capitalización: valor del dinero en el tiempo
- Valor Nominal de los Bonos: Definición e Importancia
- Depreciación de la Moneda: Causas y Factores Económicos
- Qué determina el valor del dinero: factores clave explicados
- Cómo leer los números de la bolsa: guía para principiantes
- Valor vs. precio: Entender las diferencias clave
- Valor mínimo de Bitcoin: por qué podría valer poco si todo falla
- Entendiendo el Valor Económico del Patrimonio (VEP): Guía Completa
-
 Depreciación por doble saldo decreciente: definición y cálculo
El método de doble saldo decreciente es una forma de depreciación acelerada que duplica la tasa regular. Se usa para depreciar activos fijos más intensamente en los primeros años, permitiendo diferir ...
-
 Convención de Medio Año para Depreciación: Comprender las Reglas