
Reforma de la remuneración ejecutiva en Reino Unido: una historia de impacto limitado
La remuneración de los altos ejecutivos ha sido durante décadas fuente de polémica. En Reino Unido, los intentos de reformarla se remontan a los años noventa, cuando escándalos salariales provocaron una ola de propuestas para mejorar la rendición de cuentas.
Una de las ideas más repetidas fue vincular el salario de los directivos al rendimiento de la empresa. Sin embargo, la evidencia sugiere que esa relación no siempre funciona como se espera. En algunos casos, la remuneración depende más del tamaño de la compañía que de su desempeño real.
Autorregulación y límites del mercado
Durante años se confió en la autorregulación y en la presión de los accionistas para controlar excesos salariales. Pero los inversores institucionales no siempre actúan como propietarios activos. Muchas acciones están en cuentas nominales o en manos de gestoras que no siempre votan de forma independiente.
Esto debilita la capacidad de los propietarios para exigir cuentas a los consejos de administración. Además, la dispersión de la propiedad dificulta que los accionistas coordinen una respuesta común.
La propuesta de reformas más ambiciosas, como incluir trabajadores en los consejos o revisar estructuras de gobierno, ha generado debate. Sin embargo, los cambios adoptados han sido modestos y no han transformado el sistema.
El problema de fondo es estructural. Si la propiedad está fragmentada y los incentivos están mal diseñados, las reformas cosméticas no bastan. Para reducir la desigualdad salarial y mejorar la gobernanza, se necesita una revisión más profunda del modelo empresarial.
-
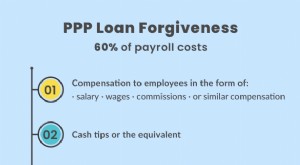
Condonación del préstamo PPP 2021: ¿Tienes que devolverlo?
El año pasado, el gobierno de EE. UU. lanzó el Programa de Protección de Nóminas (PPP). Incluye ayuda financiera, o préstamo PPP, para que pequeñas empresas cubran gastos de nómina cuando no ingresan
-
¿Es el cambio de carrera adecuado para ti? 9 señales de que merece la pena
Si te sientes insatisfecho en tu línea de trabajo actual, quizá sea hora de dar el salto a algo nuevo. La decisión de cambiar de carrera puede ser a la vez emocionante y aterradora. La mayoría de los
Artículos Destacados
- Retorno de Inversión en Paneles Solares: ¿Cuánto Tiempo para Ver Ahorros?
- Pago Retroactivo de SSDI para Niños: Lo que Debe Saber
- Prestaciones de Medicaid: ¿Qué Servicios Están Cubiertos?
- Testamento «Pour-Over»: Definición y Funcionamiento
- Compra ahora, paga después (BNPL): ¿Una estrategia financiera inteligente?
- Préstamos personales: evite errores costosos y consiga financiación rápida
- Cripto vs. Banca: ¿Desestabilizarán las criptomonedas las finanzas tradicionales?
- Criptomoneda: ¿Sustituirá la moneda digital a la rupia y al dólar?
- Ciudades que pagan por mudarte: incentivos para reubicarte
-
 Ajustes de costo de vida 2022: ¿Qué esperar?
La inflación está haciendo que todo cueste más. ¿Se reflejará eso en los aumentos salariales? Puntos clave La inflación ha estado elevando los costos de vida durante meses. Muchos trabajadores espe...
-
 Teletrabajo y mudanza: 3 estados que pagan por vivir allí (OK, WV, AL)
Ser teletrabajador 100 % da libertad geográfica. Estados compiten por atraer talento remoto con incentivos económicos. Tres programas 2021: Oklahoma: Tulsa Remote → 10.000 $ Requisitos: mudarte 2021...