
Análisis de Márgenes: Guía Completa para Inversión en Acciones
Aprender y perfeccionar estrategias usando análisis de márgenes para invertir en empresas es complejo pero gratificante. Es complejo porque no solo deben pronosticarse tendencias económicas futuras, sino que, tras reducir las más de 200 industrias, hay que seleccionar las mejores acciones en esas industrias. Sin duda es difícil, y entender los estados financieros de la empresa es crucial. Interpretar la naturaleza elaborada de estos estados es quizás la habilidad más importante al evaluar acciones.
Aprender y Entender Ratios Financieros
Una forma fácil de empezar a entender estos estados es aprendiendo los ratios financieros y su significado. Al haber muchos, se dividen en varias clases. De los más usados están los ratios de rentabilidad. Miden la rentabilidad de una empresa, definidos en términos de margen de beneficio. Por ejemplo, el margen neto de una empresa es el porcentaje de ingresos por ventas que queda tras restar todos los gastos e impuestos. Otros ratios de rentabilidad incluyen margen bruto, margen operativo, margen antes de impuestos, rentabilidad sobre activos (ROA) y rentabilidad sobre patrimonio (ROE).
Interpretar y Usar los Ratios Apropiados
Aunque detallar cada ratio excede el alcance de este artículo, generalmente es mejor tener ratios de margen altos. Además, al comparar dos empresas en la misma industria, un ratio puede dar comparación más realista que otro. Diferentes métodos contables entre empresas pueden llevar a comparaciones engañosas. Por ejemplo, si una empresa usa un método de depreciación distinto al competidor y esto resulta en menor beneficio neto reportado, los márgenes operativo y neto serán menores aunque la depreciación es gasto no monetario y no afecta la posición real de caja. En este caso, sería más apropiado comparar usando márgenes brutos, que excluyen depreciación totalmente.
ROE, ROA y ROC
Otros ratios de rentabilidad miden rentabilidades frente a fuentes de capital invertido. Acciones ordinarias, preferentes y deuda son las tres fuentes de financiación. Cuando la rentabilidad se mide en estos términos, es más fácil ver qué tan eficientemente se usa cada euro de capital. Si estos ratios son muy bajos, puede indicar falta de eficiencia en el uso de fondos.
Beneficios Retenidos
Entender el crecimiento de la empresa ayuda a poner en perspectiva la naturaleza del patrimonio. Parte del beneficio neto se paga a accionistas como dividendos (si la empresa paga), y el resto son los beneficios retenidos. Cuando una empresa tiene beneficios retenidos positivos al cierre de un periodo, esencialmente aumentó su valor en esa cantidad, y esto debería reflejarse en el valor intrínseco de la acción con el tiempo. Los beneficios retenidos son la mejor forma de financiar operaciones y crecimiento porque no tienen costes asociados, a diferencia de intereses de deuda o costes de emisión de nuevo capital.
-
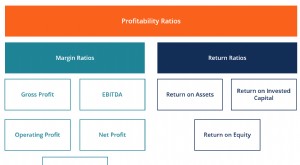
Entendiendo los Ratios de Rentabilidad: Guía Completa
Los ratios de rentabilidad son métricas financieras usadas por analistas e inversores para medir y evaluar la capacidad de una empresa para generar ingresos (beneficio) relativos a ingresos, activos d
-
Análisis de Ratios para Pequeñas Empresas: Guía Completa
Aunque los propietarios de pequeñas empresas pueden rechazar el cálculo de ratios, estos cálculos y su posterior análisis pueden ser beneficiosos para empresas de todos los tamaños. El análisis de ra
Artículos Destacados
- Estrategias de Trading en Forex: Análisis Técnico y Fundamental Explicados
- Margen neto de intereses: cálculo e importancia para la salud financiera
- Análisis del sentimiento del mercado: confianza inversora y decisiones
- Futuros sobre el clima: invertir en derivados meteorológicos
- Entender el Crecimiento del Mercado: Factores y Tendencias
- Flujo de caja descontado: guía para valorar empresas
- Deuda de Margen: Riesgos, Funcionamiento y Uso como Indicador de Mercado
- Optimización del Rendimiento de los Activos: Guía para Empresas e Inversores
- Margen de mantenimiento: guía para inversores
-
 Ratios de Análisis de Crédito: Guía para Inversores y Analistas
Los ratios de análisis de crédito son herramientas cuantitativas que complementan la evaluación cualitativa. Ayudan a determinar si una empresa o particular puede cumplir sus obligaciones. Se agrupan ...
-
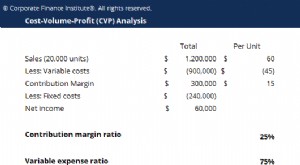 Análisis costo-volumen-utilidad (CVP): punto de equilibrio y rentabilidad
El análisis costo-volumen-utilidad, conocido como CVP por sus siglas en inglés, estudia cómo los cambios en costos, precios y volumen de ventas afectan la utilidad de una empresa. También se conoce co...