
Entender la Evaluación de Riesgo Beta en Finanzas
En finanzas, el riesgo beta es una comparación de la volatilidad de una acción o valor, respecto al mercado en su conjunto. El mercado en su conjunto tiene un beta de 1,0. Si un valor individual tiene beta inferior a 1, se considera menos volátil que el mercado. Lo mismo al otro lado: beta superior a 1 indica mayor volatilidad.
Cálculo del Beta
La fórmula del coeficiente beta parece complicada, pero puede desglosarse en partes comprensibles.
- Beta = Covarianza (rentabilidad del activo, rentabilidad del mercado) / Varianza (rentabilidad del mercado)
Si intentas determinar el beta de un activo dentro de una cartera, puedes sustituir la rentabilidad de la cartera por la del mercado. Para hallar covarianza y varianza, puedes usar una calculadora financiera.
Aplicar el Beta al CAPM
El beta se usa ampliamente en el Modelo de Valoración de Activos de Capital (CAPM). Este modelo intenta determinar el valor real de un activo basado en su rentabilidad y riesgo relativos. Si el activo cotiza por debajo de este valor teórico, se considera buena compra. En esta fórmula, la rentabilidad esperada del activo de capital es igual a:
- Tasa libre de riesgo + Beta * (prima de riesgo)
Aquí, prima de riesgo es la diferencia entre la rentabilidad esperada del mercado y la tasa libre de riesgo. El CAPM no es un modelo exacto, pero proporciona un precio relativo basado en una estimación de rentabilidad esperada.
Aplicaciones Prácticas de la Evaluación de Riesgo Beta
Como inversor diario, puedes beneficiarte de la evaluación de riesgo beta más que de otras medidas. Primero, puede realizarse con una fórmula simple en calculadora financiera. A diferencia de otros modelos (arbitraje, Fama-French), el beta tiene pocas variables. Con información limitada, un inversor moderadamente conocedor puede hacer el análisis sin ayuda profesional.
La evaluación de riesgo beta es simple y da información clave sobre el valor de un activo porque es una comparación. Incluso si el modelo no es perfecto, al aplicarse igual a cada activo para comparar, muestra un valor relativo entre dos opciones. Si consideras añadir un valor a tu cartera actual, puedes simplemente evaluar su riesgo relativo comparado con el de tu cartera existente.
-
Valor en Riesgo (VaR): Comprender el Riesgo de Inversión
-
Entender el beta: guía para evaluar el riesgo de una acción
Cuando invierte dinero, prepárese para encontrar baches en el camino. El mercado sube y baja constantemente, pero las acciones individuales que lo componen se mueven a ritmos diferentes. Algunas puede
Artículos Destacados
- Valor en riesgo (VaR): mide el riesgo de pérdida de tus inversiones
- Valor en Riesgo (VaR): Beneficios, Inconvenientes y Aplicaciones
- Índice de precios al productor (PPI): un indicador económico clave
- Evaluación de Fondos Mutuos: 5 Métricas Clave para Inversores
- Entendiendo el Beta de los Fondos Mutuos: Guía de Volatilidad
- Entendiendo el R-Cuadrado (R²): Evaluando Riesgo y Rendimiento de Fondos
- Entender el Beta de las Acciones: Guía para Inversores
- Ratio precio-valor en libros: qué es y cómo se calcula
- Ratio Precio/Ventas (P/S): Guía para Valorar Acciones
-
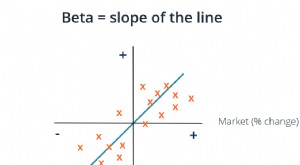 Entendiendo el coeficiente Beta: Guía para inversores
El coeficiente Beta es una medida de la sensibilidad o correlación de un valor o una cartera de inversión con los movimientos del mercado general. Podemos derivar una medida estadística de riesgo comp...
-
 Valor del Riesgo (Value of Risk): Guía Completa para la Gestión Empresarial