
Tarjetas prepago: Ventajas, desventajas y alternativas
Las tarjetas prepago pueden ser útiles si no puedes acceder a una cuenta corriente, pero no deberían ser una solución a largo plazo.
¿Qué son las tarjetas prepago?
Probablemente hayas visto anuncios de tarjetas prepago que funcionan como una mezcla entre tarjeta de débito, tarjeta regalo y tarjeta de crédito. Los bancos las promocionan como ideales para los 17 millones de estadounidenses que no tienen cuentas corrientes tradicionales, ya que permiten depositar dinero, hacer compras donde se acepte Visa o Mastercard, pagar facturas, retirar efectivo en cajeros, controlar gastos online e incluso configurar depósitos directos para acceder al salario o prestaciones (como el desempleo) al instante.
La publicidad funciona: el año pasado se gastaron más de 200.000 millones de dólares con tarjetas prepago, lo que representa el 5 % de todas las compras minoristas en EE. UU.
El problema oculto: comisiones elevadas
Lo que los anuncios no mencionan (o solo en letra pequeña) es que estas tarjetas conllevan comisiones altas. Aunque varían según la tarjeta, suele cobrarse por activación, retiradas en cajeros, recargas, etc.
«No soy fan de estas tarjetas», dice Beverly Harzog, autora de The Debt Escape Plan. «Estás pagando por usar tu propio dinero».
Aunque llevan el logo de Visa o Mastercard y se aceptan donde estas, no son tarjetas de crédito en el sentido tradicional. Por un lado, es bueno: no puedes endeudarte. Por otro, no mejoran tu historial crediticio porque no se reportan a las agencias de crédito.
No te creas la publicidad
Los bancos también venden tarjetas prepago a padres que quieren enseñar a sus hijos a presupuestar. Beverly no lo compra: «Podrías usarla con un niño que recibe paga, pero lo mejor es abrir una cuenta con tu hijo y enseñarle a usar una tarjeta de débito».
¿Y lo de que son más seguras para viajar? No te creas el bombo. Son más seguras que llevar efectivo, pero no ofrecen mejores protecciones contra robo o pérdida que las tarjetas de crédito o débito. Si ya tienes una de esas, no necesitas una prepago.
¿Cuándo tiene sentido usar una tarjeta prepago?
Según Beverly, en general las desventajas superan a los beneficios. Solo ve un grupo que podría beneficiarse: quienes están en el sistema ChexSystems.
«Si has devuelto muchos cheques, tu banco te incluye en ChexSystems. Si estás en él, no puedes abrir una cuenta corriente hasta que mejores tu crédito. Una tarjeta prepago puede ser una solución temporal», explica.
Si estás en ChexSystems, no te acostumbres a las prepago. Una cuenta corriente tradicional será más barata a largo plazo. «Puedes salir de ChexSystems si pagas tus facturas a tiempo», añade Beverly.
¿Cuál es la mejor tarjeta prepago?
Si decides usar una, lee la letra pequeña. Siempre hay comisiones, pero varían mucho. Algunas eximen comisiones si mantienes un saldo mínimo; otras dan algunas transacciones gratis al mes.
«La American Express Bluebird no está mal», dice Beverly. No tiene comisiones de activación ni recarga. Pagas 5 $ una vez por el kit de inicio en Walmart. Después, solo 2,50 $ por usar cajeros sin el distintivo MoneyPass.
Resumen
Las tarjetas prepago se promocionan mucho porque generan comisiones que los bancos adoran cobrar. No pagues por usar tu propio dinero. Si necesitas una tarjeta prepago, sé cuidadoso y pasa a otras opciones cuanto antes.
¿Has usado alguna vez una tarjeta prepago? ¿Te gustó?
-
Tarjetas de débito Visa prepago: cómo funcionan y si son para ti
Si quieres la comodidad de una tarjeta de débito sin cuenta corriente, una tarjeta Visa prepago puede ser buena opción Sin cuenta bancaria, comprar online o pagar facturas es un reto real. Las tarjet
-
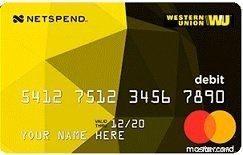
Tarjetas Prepago Netspend: Compara y Encuentra la Mejor para Ti
Compara las mejores tarjetas prepago Netspend para elegir la que mejor se adapte a tus necesidades. Tarjetas Prepago Recomendadas Western Union® Netspend® Mastercard® Prepago Envía y recibe transfe
Artículos Destacados
- Gana dinero con tarjetas prepago: Bonos por referidos y programas de afiliados
- Autorización de Tarjeta de Débito: Usuarios Autorizados vs. Compartir PIN - Lo Que Debe Saber
- Tarjetas Prepago: Ventajas, Usos y ¿Son Adecuadas para Ti?
- Uso de Tarjetas Prepago para Pagar Facturas: Guía Completa
- Análisis de Charles Schwab 2024: ¿Es el Mejor Bróker para Usted?
- Tarjeta prepago vs. débito vs. crédito: Diferencias clave explicadas
- Tarjeta de débito vs. tarjeta de crédito: 5 razones para elegir crédito
- Maximiza recompensas: Pagar facturas con tarjetas de crédito – Beneficios y riesgos
- Tarjetas aseguradas vs. prepago: Diferencias clave para elegir bien
-
 Cómo evaluar ofertas de tarjetas de crédito: 6 factores clave
Las tarjetas de crédito pueden ser herramientas útiles, pero elegir la adecuada requiere comparar algo más que la promoción inicial. 1. Busca una tasa de interés baja Las tasas pueden variar considera...
-
 Dominar las tarjetas de crédito: Guía para gasto inteligente y evitar deudas
Las compañías de tarjetas de crédito son consideradas malvadas por muchos, especialmente después de acumular grandes facturas y pagar altos intereses. Sin embargo, en su mayor parte, el uso irresponsa...