
Estrategia Collar con Opciones: Protección de Activos e Inversiones
La collar protectora (protective collar) es una estrategia de negociación de opciones utilizada por numerosos gestores de fondos e inversores profesionales. Consiste en proteger un activo comprando una opción de venta (put) con un precio de ejercicio inferior al precio del activo, mientras se financia la compra de dicha put vendiendo una opción de compra (call) con un precio de ejercicio superior. En el caso de opciones sobre tipos de interés, la put equivale a un floor (suelo) y la call a un cap (techo); así es como los bancos hipotecarios protegen un préstamo. La estrategia collar puede implementarse simultáneamente a la compra del activo o posteriormente para proteger una posición ya existente.
Ejemplo práctico
Supongamos que compramos el índice S&P 500 a 1.050 puntos y establecemos un collar protector. Este se compondría de una put con precio de ejercicio por debajo de 1.050; digamos 1.000, con una prima de 5,00 ($500 por contrato). Simultáneamente, vendemos una call con precio de ejercicio superior a 1.050; por ejemplo, 1.075, cuya prima también es de $500. El coste neto de la estrategia es cero, lo que nos otorga un beneficio máximo de 25 puntos (de 1.050 a 1.075) y una pérdida máxima de 50 puntos (de 1.050 a 1.000).
Precio de ejercicio (Strike Price)
El precio de ejercicio, o strike, es el nivel al que el comprador de la opción tiene derecho a vender (put) o comprar (call). La put se adquiere con un strike inferior al precio actual para blindar la posición ante caídas: nos da el derecho a vender a 1.000. La call vendida fija un techo: renunciamos a ganancias por encima de 1.075.
Opción de venta (Put)
La put es el componente esencial del collar protector, ya que asegura la posición. Habitualmente, el precio de una put es superior al de una call equidistante, por lo que el collar suele tener un coste neto positivo si se busca una relación beneficio/pérdida superior a 1. En nuestro ejemplo, la relación es inferior a 1, pero la estrategia no tuvo coste inicial.
Opción de compra (Call)
Resulta ventajoso que la call tenga una prima elevada, porque así se financia mayor parte de la put. Por tanto, la estrategia es más favorable cuando las calls están relativamente caras frente a las puts. Reiteramos: el collar protector puede montarse al comprar el activo o después de haber obtenido plusvalías para blindarlas.
-
Opción Put Corta (Short Put): Estrategia, Riesgos y Variantes Cubiertas
Una put corta (short put) es la venta de una opción de venta. El vendedor cobra la prima y se obliga a comprar el subyacente al strike si el comprador ejerce (cuando el precio de mercado cae por debaj
-
Entendiendo las Opciones Put: Guía para Proteger tu Cartera
Probablemente hayas oído lo que sube, baja y todo lo bueno se acaba cuando se habla del fin de un mercado alcista. Ambas frases infieren que tus inversiones solo crecen cuando el mercado sube. ¿Y si h
Artículos Destacados
- Entender Opciones Put y Call: Guía para Principiantes
- Entendiendo el Precio de Liquidación: Definición e Importancia
- Entendiendo las Opciones Put: Guía Completa
- Opciones Put Largas: Guía completa para inversores
- Opciones Balloon: Entender y Aprovechar su Mayor Apalancamiento
- Entendiendo el Ejercicio de Opciones Put: Guía Completa
- Entendiendo el Precio de Ejercicio: Trading de Opciones Explicado
- Protective Puts: Guía de Estrategias de Gestión de Riesgo
- Opciones put explicadas: guía para principiantes para proteger tus inversiones
-
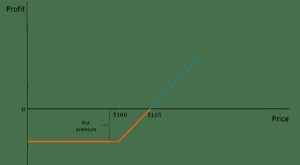 Put Protector: Guía Completa de Gestión de Riesgo con Opciones
Un put protector (protective put) es una estrategia de gestión de riesgo mediante opciones que consiste en mantener una posición larga en el activo subyacente (por ejemplo, acciones) y comprar simultá...
-
 Opciones Put (de Venta): Guía Completa para Inversores
Una opción put (de venta) es un contrato que otorga al comprador el derecho, no la obligación, de vender el activo subyacente a un precio predeterminado (strike) antes o en la fecha de vencimiento. Es...