
Evaluación del Riesgo-Rentabilidad en Fondos de Inversión: Métricas Clave Explicadas
Uno de los principios fundamentales de la inversión es la relación riesgo-rentabilidad, definida como la correlación entre el nivel de riesgo y el potencial de retorno de una inversión. Para la mayoría de acciones, bonos y fondos de inversión, los inversores saben que asumir un mayor grado de riesgo o volatilidad conlleva un mayor potencial de rentabilidad. Para determinar esta relación en un fondo específico, los analistas examinan cuatro métricas principales: alfa, beta, desviación estándar y ratio de Sharpe. Estas métricas suelen estar disponibles en la documentación que proporciona la gestora del fondo.
Alfa del Fondo de Inversión
El alfa mide la rentabilidad de un fondo comparada con un índice de referencia (benchmark), ajustada por el riesgo asumido. En la mayoría de fondos de renta variable, el índice de referencia es el S&P 500. Cualquier rentabilidad ajustada al riesgo que supere la del benchmark se considera alfa positivo. Un alfa de +1 indica que el fondo ha batido al índice en un 1%; un alfa negativo señala infraponderación. Cuanto mayor sea el alfa, mayor el potencial de rentabilidad adicional que ofrece ese fondo.
Beta del Fondo de Inversión
El beta cuantifica la volatilidad de un fondo mediante la comparación de sus movimientos de precio con los de un índice de mercado, como el S&P 500. Un beta de 1 significa que el fondo se mueve en línea con el benchmark. Un beta superior a 1 indica mayor volatilidad que el mercado, mientras que un beta negativo sugiere que el fondo tiende a moverse en dirección opuesta o con menor intensidad. Los inversores conservadores prefieren betas bajos, aceptando menores rentabilidades a cambio de menor volatilidad.
Desviación Estándar
Además del alfa y el beta, las gestoras facilitan la desviación estándar del fondo para mostrar su volatilidad y el equilibrio riesgo-rentabilidad. Esta métrica mide cuánto se desvían los rendimientos individuales del fondo (por ejemplo, precios de cierre diarios durante un mes o un trimestre) respecto a su rentabilidad media en ese mismo período.
Cuando los rendimientos diarios se alejan frecuentemente de la media, la desviación estándar es alta. Por ejemplo, un fondo con desviación estándar del 17,5% es más volátil y arriesgado que otro con el 11%. A menudo, esta medida se compara con fondos de objetivos similares para identificar cuáles pueden experimentar mayores fluctuaciones.
Ratio de Sharpe
El ratio de Sharpe evalúa la relación riesgo-rentabilidad comparando la rentabilidad del fondo con la de un activo libre de riesgo, habitualmente el bono del Tesoro estadounidense a tres meses (T-bill). Un ratio superior a 1 indica que la rentabilidad supera lo esperado para el nivel de riesgo asumido. Un ratio de 1 significa que la rentabilidad es acorde al riesgo, mientras que un ratio inferior a 1 señala que el riesgo no se ha visto compensado con suficiente rentabilidad.
-
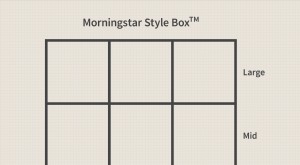
Cuadros de Estilo (Style Boxes) de Fondos Mutuos: Guía Completa para Inversores
Un cuadro de estilo es una representación gráfica de las características de un fondo mutuo. El proveedor de investigación de servicios financieros Morningstar, Inc. popularizó esta herramienta colocán
-
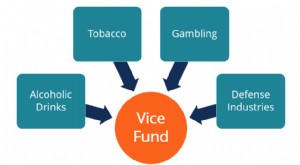
Vice Fund: Entendiendo las Inversiones en Industrias Controversiales
El Vice Fund, gestionado por USA Mutuals, es un fondo de inversión que invierte en industrias de bebidas alcohólicas, tabaco, juegos de azar y defensa. El término vice (vicio) se refiere a comportamie
Artículos Destacados
- Fondos de Fondos (Fund of Funds): Ventajas y Riesgos Explicados
- Fondos de Inversión Explicados: Guía para Principiantes
- ETF vs. Fondo de Inversión: Entendiendo las Diferencias Clave
- Rentabilidad de los Fondos Mutuos: ¿Qué se Considera una Buena Rentabilidad Anual?
- Fondos con Carga vs. Sin Carga: Entendiendo las Diferencias Clave
- Clases de Participaciones en Fondos Mutuos: Comisiones y Costes
- Elegir el Fondo Mutuo Adecuado: Guía Completa para Inversores
- Cómo Calcular la Base de Coste en Fondos Mutuos: Guía Completa
- Fondos Mutuos e Interés Compuesto: La Conexión Explicada
-
 Penalizaciones por Retirada Anticipada de Fondos Mutuos: Qué Esperar
Aunque no hay una penalización universal por retirada anticipada de un fondo mutuo, hay circunstancias en las que una retirada podría tener consecuencias financieras, incluidas penalizaciones. Dependi...
-
 Guía para Entender las Fichas de Datos de Fondos de Inversión
Los fondos de inversión pueden resultar complejos. Es fácil perderse en un mar de información, especialmente para inversores noveles que no saben por dónde empezar. Muchos delegan ciegamente en un ase...