
Guía Completa para Entender la Inversión en Private Equity
El private equity es capital o participaciones que no cotizan en bolsa ni están listadas en un mercado público. A menudo consiste en la inversión para una compra apalancada (buyout) de una gran empresa pública que luego se retira del mercado. Los inversores reúnen capital para invertir en empresas privadas con fines de fusiones y adquisiciones, saneamiento del balance o desarrollo de nuevos proyectos. Aunque antes era un terreno exclusivo de inversores sofisticados, hoy los inversores minoristas también están incursionando en este ámbito.
El capital comprometido suele ser sustancial y proviene de inversores acreditados o institucionales. Por la naturaleza no pública del private equity, puede resultar difícil comprender la jerga utilizada por los profesionales del sector.
Conclusiones Clave
- Las firmas de private equity invierten en compañías no cotizadas.
- Dos cláusulas principales en las estructuras de compensación son la rentabilidad preferida (preferred return) y la cláusula de reembolso (clawback).
- Cuando el capital comprometido no se invierte de inmediato, sino que se llama periódicamente, se denomina "drawdown" (llamada de capital).
- Múltiples ratios (investment multiple, PIC, RVPI) son usados por las firmas para presentar su rendimiento a futuros inversores.
Vocabulario Básico del Private Equity
Antes de analizar los ratios importantes, debemos explicar algunos términos esenciales. Algunos son exclusivos del private equity; otros pueden resultar familiares si se tiene exposición a clases de activos alternativos, como los hedge funds.
Socios Limitados (Limited Partners)
Los socios limitados suelen ser inversores institucionales o de alto patrimonio interesados en percibir los ingresos y plusvalías asociados a la inversión en un fondo de private equity. No participan en la gestión activa del fondo. Están protegidos frente a pérdidas que excedan su inversión original y frente a acciones legales contra el fondo.
Socios Generales (General Partners)
Los socios generales gestionan las inversiones del fondo de private Equity. Pueden ser legalmente responsables de las acciones del fondo. Por sus servicios cobran una comisión de gestión, típicamente el 2 % anual de los compromisos (aunque hay excepciones con tasas menores). Además, perciben un porcentaje de los beneficios del fondo, denominado "carried interest" (participación en beneficios). Este porcentaje oscila entre el 5 % y el 30 % de las ganancias.
Rentabilidad Preferida y Carried Interest
Al igual que en la mayoría de inversiones alternativas, las estructuras de compensación del private equity pueden ser complejas e incluyen cláusulas. Dos de las principales son la provisión de rentabilidad preferida (hurdle rate) y la cláusula de reembolso (clawback). La rentabilidad preferida, o tasa de obstáculo, es básicamente una rentabilidad anual mínima a la que tienen derecho los socios limitados antes de que los socios generales comiencen a recibir carried interest.
Si existe un hurdle, la tasa suele rondar el 8 %. La cláusula clawback otorga a los socios limitados el derecho a reclamar una parte del carried interest de los socios generales en caso de que pérdidas en inversiones posteriores hagan que estos hayan retenido un carried interest excesivo.
Capital Comprometido y Drawdown (Llamada de Capital)
En el mundo del private equity, el dinero comprometido por los socios limitados a un fondo (capital comprometido) no suele invertirse de inmediato. Se va llamando (drawdown) e invirtiendo a medida que se identifican oportunidades.
Los drawdowns, o llamadas de capital, se emiten a los socios limitados cuando el socio general ha identificado una nueva inversión y se requiere una parte del capital comprometido para financiarla.
El primer año en que el fondo llama capital comprometido se conoce como "vintage year" (añada del fondo). El capital pagado (paid-in capital) es la cantidad acumulada de capital llamado. La parte del capital pagado que efectivamente se ha invertido en las empresas del portafolio se denomina simplemente capital invertido (invested capital).
Distribución Acumulada
Al evaluar el historial de un fondo, los inversores necesitan conocer el importe y el calendario de las distribuciones acumuladas, es decir, el total de efectivo y acciones pagadas a los socios limitados.
Valor Residual
El valor residual es el valor de mercado del equity restante que los socios limitados tienen en el fondo. Es común referirse al valor neto de activos (NAV) de una inversión de private equity como su valor residual, ya que representa el valor de todas las inversiones que permanecen en la cartera del fondo. Los inversores comparan su valor razonable con el valor residual del precio de compra; cualquier diferencia representa la ganancia o pérdida potencial o no realizada por la venta de las participaciones.
Una definición habitual de valor residual en private equity es el valor de las inversiones no desinvertidas reportado por los fondos. Los fondos patrocinados por private equity suelen reportar esta cifra trimestralmente. El valor residual es más importante para los socios limitados que para los generales, porque demuestra el valor actual de mercado o razonable del equity restante que poseen solo los limitados.
Ratios del Private Equity
Una vez definidos los términos clave, explicamos los ratios utilizados en la inversión en private equity. Anteriormente, los Global Investment Performance Standards (GIPS) exigían que las firmas presentaran estos ratios a futuros inversores. GIPS ha cambiado el formato de reporte, pero estos múltiplos siguen siendo términos comunes en la industria.
Múltiplo de Inversión (Investment Multiple / TVPI)
También conocido como múltiplo de valor total a capital pagado (TVPI). Se calcula dividiendo las distribuciones acumuladas más el valor residual entre el capital pagado. Proporciona una visión del rendimiento del fondo mostrando su valor total como múltiplo de su base de coste. No tiene en cuenta el valor temporal del dinero.
Múltiplo de Realización (Realization Multiple / DPI)
También llamado múltiplo de distribuciones a capital pagado (DPI). Se calcula dividiendo las distribuciones acumuladas entre el capital pagado. Junto con el múltiplo de inversión, indica cuánto de la rentabilidad del fondo se ha "realizado" o pagado efectivamente a los inversores.
Múltiplo RVPI
La definición técnica de RVPI es el valor de mercado actual de las inversiones no realizadas como porcentaje del capital llamado. El múltiplo RVPI se calcula tomando el valor neto de activos (valor residual) de las participaciones del fondo y dividiéndolo por los flujos de efectivo pagados al fondo. Los flujos de efectivo representan el capital invertido, comisiones pagadas y otros gastos incurridos por los socios limitados.
Los socios limitados buscan ratios RVPI más altos, que demuestran el valor multiplicado de sus costes de capital iniciales. Proporciona una medida, junto con el múltiplo de inversión, de cuánto de la rentabilidad del fondo es no realizada y depende del valor de mercado de sus inversiones.
Múltiplo PIC
El múltiplo PIC se calcula dividiendo el capital pagado entre el capital comprometido. Este ratio muestra al inversor potencial el porcentaje del capital comprometido del fondo que se ha llamado efectivamente.
Además de los ratios anteriores, la tasa interna de retorno (IRR) del fondo desde su inicio (SI-IRR) es una fórmula común que los inversores potenciales deben conocer. Es simplemente la TIR del fondo desde su primera inversión.
Nuevos Estándares Globales de Rendimiento de Inversión (GIPS)
En 2020, GIPS cambió sus requisitos para firmas de private equity. Además de reportar los múltiplos anteriores, ahora deben presentar un informe GIPS (GIPS Composite Report), que contiene todos los múltiplos citados más la rentabilidad ponderada por dinero anualizada y compuesta desde el inicio. El comunicado de la ACA sobre los estándares GIPS 2020 está disponible en su web.
Conclusión Final
La industria del private equity ha captado la atención de inversores avispados. A medida que su influencia en los mercados financieros crece, será cada vez más importante que los inversores conozcan la jerga del sector. La familiaridad y comprensión de los términos y ratios usados en private equity ayudarán a tomar decisiones financieras más inteligentes.
-
Equity Crowdfunding (Private Equity Crowdfunding): Guía para inversores
El equity crowdfunding (también llamado private equity crowdfunding) es la práctica de captar financiación mediante la venta de valores como acciones, deuda o notas convertibles. Es una vía cada vez m
-
Foro de Private Equity en Asia: 5 Claves del Evento de HKVCA
Esta semana se celebró la Semana Financiera Internacional en Hong Kong, y el Foro Anual de Private Equity en Asia organizado por la Asociación de Capital Riesgo y Private Equity de Hong Kong (HKVCA) f
Artículos Destacados
- Fondos de Renta Variable Internacional: Guía para Principiantes en Inversión Global
- Anualidad Privada: Guía para Transferencia de Patrimonio
- Impacto del Brexit en Private Equity del Reino Unido y la UE: Cambios regulatorios y acceso al mercado
- Informe de Private Equity: Afrontar la COVID-19 y el Futuro de la Inversión
- Impulsando el valor: Cómo el Private Equity fomenta el compromiso accionarial en la UE
- Lanzar un Fondo de Private Equity: Guía Paso a Paso
- China Private Equity Summit 2020: Principales Conclusiones y Tendencias
- COVID-19 y Private Equity: Una Perspectiva ESG - Insights del Webinar Intertrust
- SuperReturn International 2020: Principales conclusiones y tendencias en private equity
-
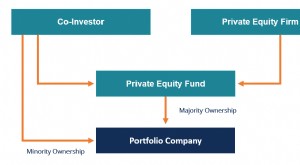 Coinversión en Capital (Equity Co-Investment): Definición y Funcionamiento
Una coinversión en capital (equity co-investment) es una inversión minoritaria realizada por el coinversor en una empresa. La inversión se realiza junto a un patrocinador financiero. Ejemplos de coinv...
-
 Inversión en Capital Privado: Guía Completa para Inversores
El capital privado es capital puesto a disposición de empresas privadas o inversores. Los fondos recaudados pueden utilizarse para desarrollar nuevos productos y tecnologías, ampliar el capital circul...