
Fondos Mutuos vs. ETF: Una Guía Completa para Inversionistas

pederk
Tanto los fondos mutuos como los fondos cotizados en bolsa (ETF) están diseñados para brindar a los inversionistas una gran diversificación. Por ejemplo, en lugar de invertir solo en unas pocas acciones tecnológicas, comprar un fondo mutuo o un ETF de acciones tecnológicas le permitiría poseer decenas o más de 100 acciones tecnológicas al mismo tiempo, para no tener todos los huevos en unas pocas canastas tecnológicas.
La diversificación es una de las mejores reglas que un inversionista puede usar para proteger el capital. La caída de la acción de una empresa no afecta sus rendimientos ni de lejos tanto si tiene un fondo mutuo o un ETF diversificado.
Los fondos mutuos activos rinden mejor en los mercados bajistas
No faltan argumentos en el debate sobre la gestión de inversiones activas frente a las pasivas, con mentes brillantes defendiendo cada lado.
Morningstar descubrió que los fondos de acciones estadounidenses activos tuvieron éxito casi el doble de veces en períodos bajistas de 36 meses que en los alcistas. La capacidad de los gestores de fondos para realizar cambios proactivos durante tiempos volátiles y a la baja funciona bien históricamente. En el undécimo año de este mercado alcista, la protección a la baja tiene mucho sentido para nuestros clientes jubilados.
Independientemente de las razones, muchos profesionales de la inversión eligen creer en estrategias de inversión activas o pasivas, pero pocos parecen creer en ambas. Sin embargo, cuando se profundiza en las características de cada una, hay ventajas y desventajas que vale la pena explorar, y por eso usamos una combinación de ambos enfoques para nuestros clientes.
Fondos Mutuos vs. ETF: Inversión Activa vs. Pasiva
Para el inversionista individual, una de las mejores formas de comparar las estrategias activas y pasivas es a través de los fondos mutuos (a menudo gestionados activamente) y los ETF (a menudo pasivos). Por defecto, los fondos mutuos suelen ser gestionados activamente por un equipo de gestores de cartera profesionales que deciden qué acciones comprar y vender dentro del fondo. Esos gestores deben ser compensados por gestionar el dinero, por lo que los fondos mutuos suelen tener costos internos más altos.
Alternativamente, los ETF a menudo tienen gastos muy bajos porque suelen ser pasivos. Realmente no hay un gestor de cartera ni un profesional de la inversión detrás de escena tomando decisiones de inversión diarias como sí ocurre con los fondos mutuos.
Comprar un fondo mutuo es como contratar a alguien para que gestione su dinero por usted y compre y venda acciones dentro del fondo en su nombre. El rendimiento dependerá en gran medida de los criterios de inversión del gestor del fondo y de su habilidad para elegir acciones. Comprar un ETF es como comprar todo el índice S&P 500 u otra "canasta" de acciones que rara vez cambia. El rendimiento estará ligado al índice general en sí y no se desviará, porque el ETF está configurado para poseer exactamente las acciones del índice que sigue y en exactamente las mismas cantidades. Los ETF pueden estar vinculados a un índice, a un activo específico o a una canasta de activos como bonos, divisas, bienes raíces, etc. El punto es que los ETF le brindan diversificación dentro de ese índice o tipo de activo.
Si bien las comisiones y la actividad de inversión "detrás de escena" son dos diferencias clave, cada estrategia viene con atributos positivos y negativos.
Ventajas y Desventajas
Además de tener costos más altos, los fondos mutuos a menudo se consideran menos eficientes desde el punto de vista fiscal que los ETF. Cada vez que un gestor de un fondo mutuo vende una acción dentro del fondo con una ganancia, esa ganancia se transfiere al inversionista, quien a su vez debe impuestos sobre ella. En comparación, los inversionistas de ETF normalmente solo pagan impuestos sobre la ganancia entre el precio que pagaron por el ETF y el precio al que lo vendieron.
Si bien los costos más bajos son una ventaja principal, los ETF pueden no tener la flexibilidad para aprovechar los movimientos de precios de las acciones a corto plazo como lo hace un gestor de fondos mutuos. Las tenencias de un ETF permanecerán iguales independientemente de las condiciones a corto plazo, mientras que un gestor de un fondo mutuo puede vender rápidamente una acción y reemplazarla por otra por razones estratégicas. O un gestor de un fondo mutuo puede tener menos exposición a acciones si cree que debería hacerlo debido a las condiciones generales del mercado.
Otra diferencia principal es que los ETF se compran y venden como una acción durante todo el día, y las acciones de los fondos mutuos se compran o venden solo al final de la jornada de negociación. Si bien esto no es ni bueno ni malo en el gran esquema de las cosas, la capacidad de comprar y vender canastas enteras de acciones durante todo el día usando ETF puede resultar atractiva.
Invertir en fondos mutuos ofrece la posibilidad de superar al mercado de valores, especialmente durante las crisis, mientras que la mayoría de los ETF normalmente no lo hacen, ya que simplemente siguen los rendimientos del índice. Al mismo tiempo, los fondos mutuos pueden tener un rendimiento inferior al del mercado, y en general los ETF siempre rendirán lo mismo que el índice o "mercado" que están diseñados para seguir, menos una pequeña comisión.
¿Cuál es Mejor? La Decisión Final
Los fondos mutuos tradicionales pueden tener gastos más altos, ya que la investigación de Investopedia indica que el índice de gastos promedio de un fondo mutuo de gran capitalización es del 1,25% anual. Los fondos mutuos que prefiero usar, cuando están disponibles, son de clase institucional, que tienen una inversión mínima de 200.000 dólares por fondo y normalmente las comisiones más bajas de los fondos mutuos. Las relaciones estratégicas de nuestra firma con varios proveedores y plataformas de inversión a menudo nos permiten ofrecer umbrales mínimos significativamente más bajos que el estándar.
Los ETF son de bajo costo y se pueden negociar durante todo el día. Los fondos mutuos pueden tener comisiones más altas (aunque mucho más bajas al usar acciones de clase institucional), pero ofrecen la capacidad de realizar movimientos estratégicos dentro de la cartera, así como la oportunidad de superar los índices de referencia en tiempos difíciles.
La conclusión es que los ETF y los fondos mutuos institucionales son herramientas útiles. Los fondos mutuos de acciones activos superan históricamente a los ETF en los mercados bajistas, y en el undécimo año de este mercado alcista, preferimos usar una combinación de las dos estrategias. Encontramos que esta es una forma eficaz de darles a nuestros clientes lo que quieren: una verdadera diversificación, comisiones internas generalmente muy bajas y la capacidad de obtener rendimientos con un nivel de riesgo con el que el cliente se sienta cómodo.
Como fiduciario, tengo que actuar en el mejor interés de mis clientes, lo que significa colocarlos en carteras con la cantidad de riesgo que sea apropiada y que deseen asumir. Dado que la mayoría de mis clientes son jubilados millonarios que tienen una mayor cantidad de riqueza, la protección de su capital suele ser su máxima preocupación en este momento.
Los servicios de asesoramiento de inversión son ofrecidos únicamente por personas debidamente registradas a través de AE Wealth Management LLC (AEWM). AEWM y Stuart Estate Planning Wealth Advisors no son empresas afiliadas. Stuart Estate Planning Wealth Advisors es una firma de servicios financieros independiente que crea estrategias de jubilación utilizando una variedad de productos de inversión y seguros. Ni la firma ni sus representantes pueden brindar asesoramiento fiscal o legal. Invertir implica riesgo, incluida la posible pérdida de capital. Ninguna estrategia de inversión puede garantizar una ganancia o proteger contra pérdidas en períodos de valores decrecientes. El rendimiento pasado no puede predecir resultados futuros. Cualquier referencia a beneficios de protección o ingresos de por vida generalmente se refiere a productos de seguro fijos, nunca a valores o productos de inversión. Las garantías de los productos de seguro y anualidades están respaldadas por la solidez financiera y la capacidad de pago de reclamaciones de la compañía de seguros emisora. Cualquier logotipo o marca comercial de los medios aquí contenidos son propiedad de sus respectivos dueños y no se establece ni se implica el respaldo de esos dueños a Craig Kirsner o Stuart Estate Planning Wealth Advisors. La información y las opiniones contenidas en este artículo son proporcionadas por terceros y se han obtenido de fuentes consideradas confiables, pero no se puede garantizar la precisión y exhaustividad. Se dan solo con fines informativos y no son una solicitud para comprar o vender ninguno de los productos mencionados. La información no pretende ser utilizada como la única base para decisiones financieras, ni debe interpretarse como un consejo diseñado para satisfacer las necesidades particulares de la situación de un individuo. 190170
Este artículo fue escrito y presenta los puntos de vista de nuestro asesor colaborador, no del personal editorial de Kiplinger. Puede consultar los registros de los asesores con la SEC o con FINRA.
Sobre el Autor
Craig Kirsner, Representante de Asesor de Inversiones
Presidente, Stuart Estate Planning Wealth Advisors
Craig Kirsner, MBA, es un autor, conferencista y planificador de jubilación de reconocimiento nacional, al que quizás haya visto en Kiplinger, Fidelity.com, Nasdaq.com, AT&T, Yahoo Finance, MSN Money, CBS, ABC, NBC, FOX y muchos otros lugares. Es un Representante de Asesor de Inversiones que ha aprobado los exámenes de valores Series 63 y 65 y ha sido agente de seguros licenciado durante 25 años.
Las apariciones en Kiplinger se obtuvieron a través de un programa de relaciones públicas. El columnista recibió asistencia de una firma de relaciones públicas para preparar este artículo para su presentación a Kiplinger.com. Kiplinger no fue compensado de ninguna manera.
-
Cómo Elegir los Fondos de Inversión Adecuados en India: Guía Completa
La selección de fondos de inversión puede hacerse en varios parámetros como expectativa de rentabilidad, tolerancia al riesgo, horizonte de inversión, etc., por parte del inversor. El activo puede map
-
ETF vs. Fondos Mutuos: ¿Qué Inversión es la Adecuada para Ti?
Si eres gemelo o tienes un hermano de edad similar, es probable que a menudo os confundierais de pequeños. Lo mismo ocurre con los fondos mutuos y los fondos cotizados (ETF). Ambos son inversiones tip
Artículos Destacados
- Los 25 mejores fondos mutuos de bajo coste: Lista recomendada por Kiplinger
- ETFs vs. Fondos de inversión: Elige la inversión adecuada para tu estrategia
- Apalancamiento en Fondos de Inversión: Entendiendo Riesgos y Oportunidades
- Invirtiendo en Fondos Mutuos Extranjeros: Guía para Inversores de EE. UU.
- Cuándo Vender Fondos Mutuos: Guía para Inversión Inteligente
- Rotación de Cartera (Turnover) en Fondos: Impacto en Rentabilidad y Fiscalidad
- Fondos de Inversión vs. Hedge Funds: ¿Pueden Competir?
- ETF vs. Fondos de inversión: ¿Cuál elegir?
- Fondos de inversión: Estrategia inteligente para un futuro seguro
-
 Invertir en tus Sueños: ¿Pueden 15 Lakhs de Rupias Financiar un Viaje a 10 Países con Fondos de Inversión?
Sí, los fondos de inversión ayudan a cumplir nuestros sueños, sean del tipo que sean: pagar deudas, financiar la educación de los hijos o planificar la jubilación. Una planificación sistemática median...
-
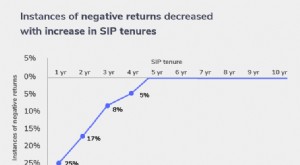 Gestión de Pérdidas en Fondos de Inversión: Guía Estratégica para Inversores
Cuando los inversores en fondos de inversión buscan rentabilidades más altas, invierten en fondos de renta variable. Estos son fondos que invierten en los mercados bursátiles. Al estar ligados al merc...