
Leyes de pago de ESOP: Calendarios de adquisición de derechos y distribuciones
Un plan de propiedad de acciones para empleados (ESOP) es un vehículo de inversión diseñado para fomentar la lealtad de los empleados y alinear al personal hacia un único objetivo: la rentabilidad de la empresa. Los ESOP otorgan a la dirección y a los empleados la mayor parte de la propiedad de la empresa en forma de acciones. Esas acciones suelen pagarse a los empleados al jubilarse, pero la ley permite otros escenarios de distribución.
Leyes sobre calendarios de adquisición de derechos (vesting) en ESOP
Un calendario de vesting es el tiempo que un empleado debe trabajar en una empresa antes de poder recibir opciones sobre acciones del ESOP. Por ley, los ESOP deben seguir uno de dos calendarios básicos:
- Vesting inmediato (Cliff Vesting): Los empleados tienen derecho al 100 % de participación en el ESOP a más tardar al completar tres años de empleo.
- Vesting escalonado (Graded Vesting): Los empleados tienen derecho al 20 % de participación tras el segundo año, y un 20 % adicional por año durante los siguientes cuatro años, totalizando el 100 % de vesting tras seis años.
Los empleados que no cumplen los requisitos mínimos de vesting antes de dejar la empresa pierden la participación en el ESOP y, como resultado, cualquier pago al que tendrían derecho.
Pagos de ESOP por ley al jubilarse, fallecer o quedar discapacitado
Por ley, los ESOP deben comenzar a pagar beneficios a los participantes durante el año del plan siguiente al año en que el empleado se jubila (o fallece o queda discapacitado). Después, los beneficios deben pagarse al menos anualmente y distribuirse completamente al empleado a más tardar cinco años después del primer pago. Sin embargo, si el derecho del empleado supera un cierto importe (985.000 $ en 2010), el pago del ESOP puede extenderse un año adicional por cada 170.000 $ que supere ese límite.
Pagos de ESOP por ley al terminar el empleo por otros motivos
Cuando un empleado deja una empresa sin jubilarse, fallecer o quedar discapacitado, los pagos del ESOP pueden esperar hasta después del sexto año del plan tras el año en que el empleado se fue. Sin embargo, si el ESOP se creó antes de 1987, los pagos no tienen que comenzar hasta que el empleado alcance la edad de jubilación.
Pagos de ESOP mientras el participante sigue empleado en la misma empresa
Los pagos del ESOP pueden distribuirse a los participantes de cuatro formas principales:
- Diversificación: Empleados mayores de 55 años con más de 10 años de participación pueden diversificar hasta el 25 % de sus acciones en cinco años, y hasta un 50 % total al cierre del sexto año. Esto permite canjear parte de las acciones del ESOP por planes de jubilación externos u otros valores, que luego pueden convertirse en efectivo.
- Dividendos: Algunos ESOP pagan dividendos ("bonificaciones" basadas en ganancias de la empresa y participación accionarial) a los participantes, pero no es obligatorio por ley.
- Mínimos de acciones y edad: Todos los empleados mayores de 70 años y medio que posean al menos el 5 % de la empresa a través de su ESOP tienen derecho por ley a comenzar a recibir distribuciones de pagos del ESOP.
- Otras circunstancias: El ESOP puede permitir pagos anticipados basados en años de servicio, edad mínima o dificultades económicas, pero no es obligatorio por ley.
Leyes fiscales del ESOP
Ningún participante del ESOP está obligado a pagar impuestos sobre las acciones de propiedad del empleado hasta que se cobran, momento en que los pagos se gravan como ingresos ordinarios. Si el pago se distribuye y cobra mientras el participante sigue empleado, se grava un impuesto especial adicional del 10 %. Los dividendos, si la empresa los paga, se gravan como ingresos ordinarios, pero no están sujetos a retención ni a impuestos especiales.
Leyes sobre opción de venta (put option) del ESOP
Una opción de venta es el derecho, no la obligación, de vender una acción a alguien. En el caso de los ESOP, es el derecho del participante (empleado) a vender su acción a la empresa a valor de mercado justo. En empresas cerradas (al menos el 85 % de las acciones en manos de dirección y empleados), el valor de mercado es evaluado anualmente por un tercero objetivo. La opción de venta puede ejercerse durante uno de dos períodos: los 60 días siguientes a la distribución o un período de 60 días en el siguiente año del plan.
-
Empresa Matriz: Definición, Control y Ejemplos Prácticos
Una empresa matriz (parent company) es aquella que posee más del 50 % de las acciones en circulación con derecho a voto de otra empresa. Por tanto, la controla y puede influir directamente en sus oper
-
Comprendiendo las Acciones: Guía para Principiantes sobre Propiedad de Acciones
Cuando una persona posee acciones de una empresa, se le llama accionista y tiene derecho a reclamar parte de los activos residuales y beneficios de la empresa (en caso de disolución). También se le pu
Artículos Destacados
- Empresas Matrices: Definición, Control y Filiales
- Rondas a la Baja: Entender la Financiación de Capital y Valoración
- Dilución de acciones: causas e impacto para los inversores
- Compañías de cheque en blanco: Qué son y cómo invertir (Regla 419 de la SEC)
- Planes de Participación Accionarial de Empleados (ESOP): Guía Completa
- Sociedades Fiduciarias (Trust Companies): Servicios Fiduciarios y Gestión de Activos
- Relaciones con Inversores (IR): Guía Completa para Inversores
- Sociedad Anónima: Definición, Propiedad y Ventajas
- Entender la Receivership (Administración Judicial): Protección de Acreedores y Reestructuración
-
 Apalancamiento Financiero (Gearing): Qué Es, Ratios Clave y Uso en la Estructura de Capital
El apalancamiento financiero (gearing) mide la proporción de deuda neta (deuda total menos caja) respecto al capital propio que una empresa usa para financiar sus operaciones. Un ratio alto indica alt...
-
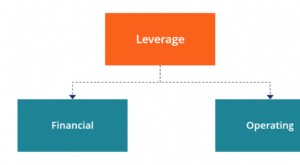 Apalancamiento en Finanzas: Estrategias, Tipos y Riesgos
En finanzas, el apalancamiento es una estrategia que las empresas utilizan para aumentar activos, flujos de caja y rentabilidad, aunque también puede magnificar las pérdidas. Existen dos tipos princip...