
Dilución de acciones: causas e impacto para los inversores
¿Qué es la dilución?
La dilución se produce cuando una empresa emite nuevas acciones y reduce el porcentaje de propiedad de los accionistas existentes. También puede ocurrir cuando los titulares de opciones sobre acciones, como empleados, o de otros valores convertibles ejercen sus derechos. Al aumentar el número de acciones en circulación, cada accionista posee una porción menor, o diluida, de la compañía, lo que puede hacer que cada acción valga menos.
Una acción representa propiedad accionaria en una empresa. Cuando la junta directiva decide llevar la compañía a bolsa, normalmente mediante una oferta pública inicial (OPI), autoriza un número inicial de acciones. Esa cantidad de acciones en circulación se conoce comúnmente como “float”. Si más adelante la empresa emite acciones adicionales, a menudo mediante ofertas secundarias, aumenta el float y diluye a los accionistas originales.
Puntos clave
- La dilución reduce la posición accionaria de los inversores cuando se emiten nuevas acciones.
- También reduce las ganancias por acción (EPS), lo que puede presionar a la baja el precio de la acción.
- La dilución puede aparecer cuando la empresa capta capital adicional, aunque los accionistas existentes suelen verse perjudicados.
Entender la dilución
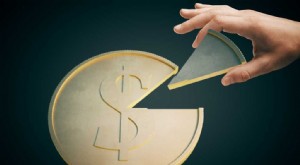
La dilución equivale a cortar una tarta de capital en más porciones. Habrá más porciones, pero cada una será más pequeña. Seguirás teniendo tu parte, solo que será una proporción menor de lo que esperabas, algo que rara vez resulta deseable.
Aunque afecta principalmente a la propiedad accionaria, la dilución también reduce las ganancias por acción (EPS, es decir, el beneficio neto dividido entre las acciones en circulación), lo que suele deprimir el precio de la acción. Por eso, muchas empresas cotizadas publican estimaciones tanto de EPS básico como diluido, ofreciendo a los inversores un escenario hipotético en caso de emisión de nuevas acciones. El EPS diluido asume que los valores potencialmente dilutivos ya se han convertido en acciones en circulación.
La dilución puede ocurrir siempre que una empresa capta capital adicional, ya que se emiten nuevas acciones a nuevos inversores. La ventaja potencial es que los fondos obtenidos pueden mejorar la rentabilidad y las perspectivas de crecimiento de la compañía y, por extensión, el valor de sus acciones.
Es comprensible que la dilución no suela gustar a los accionistas actuales, y por eso algunas empresas lanzan programas de recompra de acciones para contrarrestar sus efectos. Conviene aclarar que los splits de acciones no generan dilución. Cuando una empresa divide sus acciones, los inversores reciben más títulos y el precio se ajusta en consecuencia, manteniendo constante su porcentaje de propiedad.
Ejemplo general de dilución
Supón que una empresa ha emitido 100 acciones a 100 accionistas individuales. Cada uno posee el 1% de la compañía. Si luego realiza una oferta secundaria y emite 100 acciones nuevas a otros 100 accionistas, cada accionista pasará a poseer solo el 0,5%. Además, el menor porcentaje de propiedad reduce el poder de voto de cada inversor.
Ejemplo real de dilución
Muchas veces, una empresa pública comunica su intención de emitir nuevas acciones mucho antes de hacerlo, lo que diluye su base accionaria actual y permite a los inversores prepararse. Por ejemplo, MGT Capital presentó una declaración de poder el 8 de julio de 2016 que describía un plan de opciones sobre acciones para su recién nombrado CEO, John McAfee. Además, el documento detallaba la estructura de adquisiciones recientes, pagadas con una combinación de efectivo y acciones.
Tanto el plan de opciones para ejecutivos como las adquisiciones podían diluir la base de acciones en circulación. La declaración también incluía una propuesta para emitir acciones adicionales autorizadas, lo que sugería que la compañía esperaba más dilución en el corto plazo.
Protección frente a la dilución
Los accionistas suelen oponerse a la dilución porque reduce el valor de su participación. La protección contra dilución se refiere a cláusulas contractuales que limitan o impiden que la participación de un inversor se reduzca en rondas de financiación posteriores. Esta protección se activa si las acciones de la empresa disminuyen el porcentaje de reclamo del inversor sobre los activos.
Por ejemplo, si un inversor posee el 20% y la empresa planea una nueva ronda de financiación, podría ofrecerle acciones con descuento para compensar parcialmente la dilución de su participación. Estas cláusulas suelen aparecer en acuerdos de financiación de capital riesgo. A veces se denominan protección “antidilución”.
De forma similar, una cláusula antidilución puede incluirse en una opción o valor convertible y protege al inversor frente a la dilución que resulta de emisiones posteriores a un precio inferior al que pagó originalmente. Son habituales en las acciones preferentes convertibles, una forma muy común de inversión en capital riesgo.
-
Entendiendo el Concepto Net-Net: Indicador de Salud Financiera y Estrategia de Inversión
-
EBITA Explicado: Entendiendo los Beneficios Antes de Intereses, Impuestos y Amortización
EBITA es un acrónimo que se refiere a los beneficios de una empresa antes de deducir los gastos por intereses, impuestos y amortización. Los inversores utilizan el EBITA como indicador para medir la r
Artículos Destacados
- Empresas Matrices: Definición, Control y Filiales
- Rondas a la Baja: Entender la Financiación de Capital y Valoración
- Compañías de cheque en blanco: Qué son y cómo invertir (Regla 419 de la SEC)
- Sociedades Fiduciarias (Trust Companies): Servicios Fiduciarios y Gestión de Activos
- Relaciones con Inversores (IR): Guía Completa para Inversores
- Sociedad Anónima: Definición, Propiedad y Ventajas
- Protección Antidilución (Dilution Protection): Salvaguardando tu Inversión
- Entender la Receivership (Administración Judicial): Protección de Acreedores y Reestructuración
- Entendiendo las Compañías Cedentes en Seguros
-
 Comprendiendo las Acciones: Guía para Principiantes sobre Propiedad de Acciones
Cuando una persona posee acciones de una empresa, se le llama accionista y tiene derecho a reclamar parte de los activos residuales y beneficios de la empresa (en caso de disolución). También se le pu...
-
 Dilución Accionaria: Causas, Efectos y Prevención
La dilución es la reducción del porcentaje de propiedad de los accionistas existentes cuando una empresa emite nuevas acciones. También se llama dilución de capital o accionaria. Ocurre cuando se ejer...