
Agencias de Calificación Crediticia: Guía Completa (Las Big Three y su Rol)
Una agencia de calificación crediticia evalúa la solvencia financiera de empresas y entidades gubernamentales, especialmente su capacidad para pagar principal e intereses de sus deudas. La calificación asignada refleja el nivel de confianza de la agencia en que el emisor cumplirá sus obligaciones.
Cada agencia usa escalas propias basadas en letras para indicar si una deuda tiene riesgo de impago bajo o alto. Los emisores pueden ser naciones soberanas, gobiernos locales, instituciones de propósito especial, empresas u organizaciones sin ánimo de lucro.
Tras la Crisis Financiera Global de 2008, las agencias recibieron duras críticas por asignar calificaciones altas a deudas que resultaron ser de alto riesgo (ej. títulos respaldados por hipotecas - MBS). No identificaron riesgos que habrían advertido a los inversores. También se las criticó por posible conflicto de intereses: los emisores pagan a las agencias por calificar sus valores, lo que podría incentivar calificaciones complacientes.
Las "Big Three" Agencias de Calificación
El sector está dominado por tres grandes agencias que controlan ~95% del mercado:
- Moody's Investor Services
- Standard & Poor's (S&P) – división de S&P Global
- Fitch Group
Moody's y S&P (EE. UU.) dominan ~80% del mercado internacional; Fitch (EE. UU. y Londres) controla ~15%. Morningstar Inc. ha ganado cuota y se espera que forme un "top four". En 1975, la SEC designó a las tres grandes como NRSRO (Nationally Recognized Statistical Rating Organizations).
Las tres fueron muy criticadas tras la crisis por calificar favorablemente a instituciones insolventes (ej. Lehman Brothers) y no detectar riesgos en MBS que colapsaron el mercado inmobiliario en EE. UU. El informe "Financial Crisis Inquiry Report" las acusó de ser "facilitadoras" del colapso de 2008. Para reducir su dominio, países de la eurozona han fomentado que las empresas hagan sus propias evaluaciones crediticias.
Rol de las Agencias en los Mercados de Capitales
- Mercado de bonos: evaluación independiente de la solvencia de emisiones de gobiernos y empresas. Grandes emisores reciben calificaciones de una o dos de las Big Three. En EE. UU., las agencias responden por pérdidas por calificaciones inexactas.
- Finanzas estructuradas: califican titulizaciones (ABS, MBS, CDO), enfocándose en el tipo de activos subyacentes y la estructura de capital propuesta. Los emisores pagan por la calificación y asesoramiento en estructuración de tramos.
- Emisores soberanos: gobiernos nacionales, regionales, municipios e instituciones respaldadas. Las calificaciones soberanas muestran la capacidad de pago y ayudan a países emergentes a emitir bonos y atraer inversión extranjera directa.
Beneficios de las Calificaciones
- Nivel consumidor: los bancos usan las calificaciones para fijar la prima de riesgo en préstamos y bonos. Mala calificación = mayor tipo de interés; buena calificación = financiación más barata.
- Nivel corporativo: empresas que emiten valores buscan agencias (Moody's, S&P, Fitch) que califican a cambio de una tarifa. Inversores confían en estas calificaciones para decidir comprar o no. Se consideran más fiables que las de intermediarios financieros por acceder a información no pública.
- Nivel país: inversores usan calificaciones soberanas para decisiones de inversión. Una buena calificación atrae inversores de alto valor e inversión extranjera directa. Un recorte (ej. Grecia, Portugal, Irlanda por S&P en 2010) puede agravar crisis de deuda soberana.
- Desarrollo de mercados financieros: proporcionan medidas de riesgo que permiten a inversores entender el riesgo crediticio de distintos prestatarios, agilizando el acceso a crédito sin evaluaciones largas por cada prestamista.
- Referencia regulatoria: algunas leyes exigen que ciertas instituciones públicas mantengan bonos grado inversión (BBB o superior).
Lecturas Relacionadas
CFI ofrece la certificación Commercial Banking & Credit Analyst (CBCA)®. Recursos útiles:
-
Entendiendo las Recomendaciones 'Mantener' en Acciones: Guía para Principiantes
Las transacciones impulsan los éxitos y fracasos del mercado de valores. Los analistas financieros ganan su vida sugiriendo los mejores momentos para ejecutar una transacción del mercado de valores. P
-
Entendiendo las Agencias de Informes de Crédito: Tu Guía para las Puntuaciones
Las agencias de informes de crédito son parte integral del proceso de puntuación. Ya sea que estés reparando tu crédito, construyéndolo desde cero o manteniendo una excelente puntuación, es importante
Artículos Destacados
- Entendiendo las calificaciones de crédito A1: Guía de solidez financiera
- Qué significa una calificación crediticia B para una empresa
- Entender las Agencias de Calificación Crediticia: Guía para Inversores y Empresas
- Créditos de Calificación de Servicios Públicos de State Farm: Seguro de Hogar
- Comprender las calificaciones por experiencia en seguros de salud
- Entender los Saldos de Cuenta: Guía Completa
- Entender los sistemas de calificación de seguros: Guía completa
- Identificar y evitar agencias de seguros empresariales poco éticas
- Anualidades (Annuities): Guía Sencilla para Ingresos en la Jubilación
-
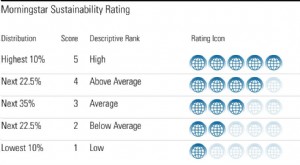 Entendiendo la Calificación de Sostenibilidad de Morningstar: Guía para Inversores
La Calificación de Sostenibilidad de Morningstar es una forma consistente y objetiva de que los inversores evalúen los fondos mutuos y los fondos cotizados (ETFs) en función de su impacto ambiental, s...
-
 Entendiendo el Reglamento Z: Tus derechos como prestatario
El Reglamento Z es una normativa de protección al consumidor que obliga a los prestamistas a revelar el costo del crédito de forma clara para los consumidores. Ya sea que solicites una hipoteca o trat...