
Equidad vs. Ganancia: entendiendo el crecimiento de la inversión
Comprar activos como bienes raíces, acciones y fondos mutuos que tienen el potencial de aumentar de valor con el tiempo es una forma común de invertir y construir riqueza. En finanzas personales e inversión, los términos "equidad" y "ganancia" (profit) describen conceptos diferentes, aunque relacionados, asociados con el valor y crecimiento de las inversiones.
¿Qué es la equidad?
En finanzas personales, la equidad se refiere al valor de propiedad que una persona u organización tiene en un activo. Por ejemplo, cuando compras una casa, tu equidad en la vivienda es el valor total de la casa menos cualquier deuda que tengas sobre ella. De forma similar, cuando compras una acción de una empresa, el valor de la acción es equidad, ya que las acciones representan pequeñas porciones de propiedad en las empresas que las emiten.
¿Qué es la ganancia?
La ganancia describe el beneficio que realizas cuando vendes un activo que ha aumentado de valor con el tiempo. Por ejemplo, si compras una casa por 200.000 $ y la vendes por 300.000 $ cinco años después, tu ganancia es el beneficio de 100.000 $. Desde la perspectiva de una empresa, la ganancia es la cantidad en que las ventas o ingresos totales superan los costos.
Cómo la equidad determina la ganancia
El valor actual de la equidad de un activo menos su valor original de equidad iguala la cantidad de cualquier ganancia o pérdida que realizas si vendes el activo. Por ejemplo, si compras una acción por 40 $, tu equidad al momento de la compra es 40 $. Si el valor de la acción sube 10 $, ganas 10 $ de equidad y puedes vender la acción para obtener una ganancia. Sin embargo, si el valor de la acción baja, pierdes equidad, y si vendes la acción, incurres en una pérdida igual a la cantidad de equidad perdida.
Consideraciones
Cuando compras activos y los vendes con ganancia, la ganancia también es una ganancia de capital. El IRS grava las ganancias de capital en inversiones. Las regulaciones del IRS establecen que las ganancias realizadas en inversiones que mantienes un año o menos se consideran ganancias de capital a corto plazo, mientras que las inversiones que mantienes más de un año son ganancias de capital a largo plazo. Las ganancias a largo plazo se gravan a una tasa máxima del 15 por ciento en 2011, mientras que las ganancias a corto plazo se gravan a la misma tasa que los ingresos, que puede ser tan alta como el 35 por ciento.
-
Seguro vs. garantía: entiende las diferencias clave
La vida está llena de incertidumbres, y algunas pueden provocar pérdidas económicas significativas. Aunque no es posible evitar todo daño, instrumentos como el seguro y la garantía (también escrita “g
-
Patrimonio Neto (Equity): Guía Completa para Inversores
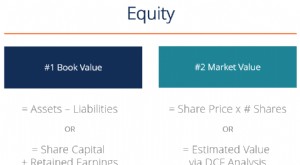
En finanzas y contabilidad, el patrimonio neto (equity) es el valor atribuible a los propietarios de un negocio. El valor contable (book value) se calcula como la diferencia entre activos y pasivos en
Artículos Destacados
- Tarjeta de Crédito vs. Tarjeta Adicional: Diferencias Clave
- Banca vs. Seguros: Entendiendo las Diferencias Clave
- EPF vs. CPF: Ahorro para la Jubilación en Malasia, India y Singapur
- Bienes muebles tangibles vs. intangibles: Diferencias clave
- Acciones vs. Materias Primas: Diferencias Clave para Inversores
- Valor Contable del Patrimonio Neto: Definición y Cálculo
- Refinanciar vs. Renovar: entendiendo las diferencias clave
- Entender el Valor Económico del Patrimonio (EVE) en banca
- Valor de Mercado vs. Valor Intrínseco: Entendiendo la Diferencia
-
 Comunidades cerradas y privadas: diferencias clave
Las comunidades cerradas y privadas se diferencian de otros desarrollos porque utilizan calles privadas y controlan el acceso a sus áreas internas. Ambas pueden tener cuotas de asociación para mantene...
-
 Testamentos vs. Escrituras: Entendiendo las Diferencias Clave
A lo largo de la vida adquirimos bienes: viviendas, terrenos, vehículos, cuentas de ahorro. Decidir cómo repartir esos activos entre los seres queridos tras el fallecimiento puede ser confuso. Testame...