
Préstamos de Suplemento Financiero para Estudiantes en Australia: Qué Son y Cómo Funcionan
Al igual que en EE. UU., millones de estudiantes australianos usan préstamos para gastos educativos. El gobierno gestiona los programas más usados. El programa de préstamo de suplemento financiero (SFSS) terminó en 2003, pero no se canceló la deuda que los prestatarios debían.
Historia de la deuda de suplemento financiero
El gobierno australiano lanzó el Esquema de Préstamo de Suplemento Financiero Estudiantil (SFSS) en 1998, dirigido a tres categorías: menores de 25 años (Youth Allowance), mayores de 25 (Austudy) y personas con discapacidad (Pensioner Education Supplement).
Desde 1998, los estudiantes de las tres categorías podían duplicar su ayuda educativa cambiándose al préstamo SFSS, con un máximo de 2.000 AUD al año. No estaban limitados a un solo programa si cumplían requisitos de ingresos.
Los fondos se pagaban cada quincena, no en suma global. Algunos estudiantes elegibles recibían financiación extra para alquiler y transporte.
Opciones de estudio para los préstamos
Los beneficiarios de Youth Allowance, Austudy o Pensioner Education Supplement podían elegir cómo usar el préstamo según edad e intereses profesionales. Cursos e instituciones requerían aprobación gubernamental: desde secundaria hasta posgrado.
- Los prestatarios de Austudy con doctorado eran inelegibles.
- Los pensionistas no podían usar SFSS si ya habían completado máster o doctorado.
Opciones aprobadas: secundaria, aprendizajes, formación terciaria y vocacional, cursos de preparación universitaria y inglés como segunda lengua. El sitio del Departamento de Educación australiano detallaba instituciones y vías elegibles.
Características del programa SFSS
Restringido a residentes en Australia. Requisitos: ser aceptado en aprendizaje o curso elegible y cumplir edad. Generalmente se exigía estudio a tiempo completo. Excepciones: Youth Allowance podía ser a tiempo parcial (≤66% carga) por conflictos de horario o falta de prerrequisitos. Pensionistas y Austudy: tiempo parcial al 25% de carga completa en algunos casos.
Contratos de deuda de suplemento financiero
El gobierno permitía diferir pagos mientras el estudiante cursaba estudios autorizados. Los prestatarios debían hacer pagos voluntarios al Commonwealth Bank of Australia los primeros 5 años. Al cancelar el programa, el gobierno pagó los saldos al banco; ahora los deudores deben los saldos pendientes al gobierno, con cuotas basadas en ingresos.
Pagos de saldos pendientes
El gobierno anima a pagos voluntarios de estas deudas contingentes a la renta a través de la Oficina de Impuestos (ATO). El reembolso es obligatorio. Quienes no pagan voluntariamente y superan un umbral de renta imponible reciben notificaciones y enfrentan retenciones involuntarias en nómina.
Umbrales de renta para pagos SFSS (2019)
Las cuotas dependen de deuda total e ingresos actuales. El ATO publica umbrales anuales. Solo quienes están por debajo del umbral están exentos (válido solo ese año fiscal). Mismas reglas para deudas HELP y otros préstamos gubernamentales.
La renta considerada incluye salarios imponibles, renta neta de alquileres, ciertos beneficios imponibles e ingresos del exterior. En 2019:
- < 45.881 AUD: exento.
- 45.881 AUD: 1% del saldo.
- Tramos crecientes cada 0,5% hasta 10% para ingresos ≥ 134.573 AUD.
Aumento de tasas de reembolso SFSS (consolidación 2019)
Tras consolidar con otros programas educativos el 1/7/2019, las tasas 2019 subieron:
- 2018: exento < 51.957 AUD; primer tramo 2% hasta 64.306; tope 4% ≥ 91.426.
- 2017: exento < 55.874; 2% hasta 68.602; tope 4% ≥ 97.378.
-
Entendiendo los Déficits Económicos: Causas y Efectos
El significado literal de déficit es pérdida o déficit. En finanzas, se refiere a un faltante de ciertos recursos económicos, principalmente dinero. Una persona tiene déficit si gasta más de lo que ga
-
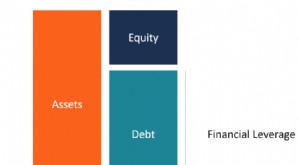
Apalancamiento Financiero Explicado: Uso de Deuda para el Crecimiento
El apalancamiento financiero es el uso de dinero prestado (deuda) para financiar la compra de activos con la expectativa de que los ingresos o la ganancia de capital del nuevo activo superen el coste
Artículos Destacados
- Deuda mensual y su impacto en préstamos hipotecarios: Ratios DTI y cómo mejorarlos
- Entendiendo los reclamos de deuda: Guía completa
- Entendiendo la deuda personal: Definición, tipos e impacto
- Comprender la Ayuda Financiera: ¿Qué Gastos Cubre?
- Comprender la Deuda: Tipos, Impacto y Gestión
- Entender la Deuda Morosa: Causas, Consecuencias y Soluciones
- Entendiendo la Deuda Nominal: Definición, Impacto y Valor Real
- Dificultades económicas: causas, efectos y vías de alivio
- Entendiendo a los Auditores: Roles, Responsabilidades y Procesos
-
 Refinanciación de Deuda: Guía para Reducir tus Pagos
La refinanciación de deuda es el reemplazo de una deuda existente por otra con términos y/o condiciones más favorables. Es decir, sustituir deuda actual por nueva deuda. Cómo Funciona Se usa para apr...
-
 Liquidación de Deuda: Definición, Funcionamiento y ¿Es para Ti?
La liquidación de deuda (debt settlement) es un acuerdo entre acreedor y prestatario donde un pago reducido del prestatario se considera pago total. Es un acuerdo de reducción de deuda. Entendiendo l...