
Calificaciones IDR de Fitch: guía completa
Fitch Ratings es una firma de investigación financiera que, entre otros servicios, emite calificaciones crediticias conocidas como Issuer Default Ratings (IDR) para distintos sectores. El «emisor» puede ser una empresa financiera o no financiera, un organismo soberano o una aseguradora. La IDR mide el riesgo crediticio: la probabilidad de que la entidad cese en su actividad, entre en concurso, quiebra, administración, recepción, liquidación u otro procedimiento formal de disolución.
Cómo se calcula una IDR
Fitch se apoya en auditores independientes, abogados y otros especialistas. El cálculo aplica métodos matemáticos a información pública y a documentos no públicos aportados por el propio emisor, y de ahí se derivan hipótesis y previsiones sobre su futuro. La propia agencia advierte que estas calificaciones son «pronósticos sobre eventos futuros que, por su naturaleza, no pueden verificarse como hechos».
Fitch puede emitir la calificación sin la colaboración del emisor, aunque este puede aportar documentación de apoyo durante el análisis.
Escala de calificación IDR
La escala refleja la capacidad relativa de una entidad para cumplir sus compromisos financieros y va de «AAA» a «D»:
- AAA: máxima calidad crediticia
- AA: calidad crediticia muy alta
- A: calidad crediticia alta
- BBB: calidad crediticia buena
- BB: especulativo
- B: altamente especulativo
- CCC: riesgo crediticio sustancial
- CC: riesgo crediticio muy elevado
- C: riesgo crediticio excepcionalmente alto
- RD: incumplimiento restringido
- D: incumplimiento
Participación del emisor
Si la calificación no le resulta favorable, un emisor no participativo puede tener la oportunidad de comentar la opinión y la investigación que la sustenta antes de su publicación. En última instancia, la exactitud de la información aportada es responsabilidad del emisor.
Limitaciones de las IDR
Algunas limitaciones importantes: no indican un horizonte temporal; no predicen el valor de mercado de los títulos o acciones del emisor ni la probabilidad de que ese valor cambie; tampoco anticipan la liquidez de esos títulos. Y si se produce el impago, la calificación no refleja la severidad de la pérdida esperada sobre la obligación.
-
Ventas a Crédito: Definición, Tipos y Beneficios
Las ventas a crédito son aquellas en las que el monto adeudado se pagará en una fecha posterior. Es decir, compras realizadas por clientes que no pagan en su totalidad, en efectivo, al momento de la c
-
Mejores Recursos para Mal Crédito: Préstamos, Reparación de Crédito y Más
El mal crédito es algo con lo que muchos lidiamos habitualmente. Estamos buscando detalles sobre qué necesitamos hacer. ¿Cómo asegurarnos de obtener la ayuda necesaria? Si tienes mal crédito, encontr
Artículos Destacados
- Entender los cargos pendientes en tarjetas de crédito: Lo que necesitas saber
- Dimensiones y seguridad de tarjetas de crédito: Lo que necesitas saber
- Crédito Intradía: Entendiendo los Sobregiros de Cuenta a Corto Plazo
- Entendiendo los Elementos Clave de la Solvencia Crediticia
- Entender Firmas de Avalista: Lo Que Necesitas Saber
- Financiamiento OAC (On Approved Credit): Qué significa y cómo calificar
- Préstamos Garantizados con Efectivo: Cómo Funcionan y sus Beneficios
- Entendiendo los diferentes tipos de deuda: Guía completa
- Créditos fiscales: Cómo reducir tu factura de impuestos en [Año]
-
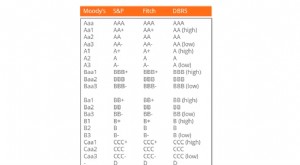 Ratings de Crédito: Guía Completa para Entender la Calificación Crediticia
Un rating de crédito es la opinión de una agencia calificadora sobre la capacidad y disposición de una entidad (gobierno, empresa, particular) para cumplir sus obligaciones financieras en tiempo y for...
-
 Entendiendo los Credit Default Swaps Desnudos: Riesgos e Implicaciones
Los Credit Default Swaps (CDS) desnudos son tenencias de swaps de incumplimiento crediticio que no están respaldadas por una cantidad suficiente del activo subyacente. Mantener una tenencia de CDS des...