
Refinanciación de Auto con Codeudor: Lo Que Debes Saber
Las personas que no califican para préstamos a través de compañías de préstamos para autos y bancos a menudo utilizan codeudores para ayudarles a obtener la aprobación. Experian explica que los codeudores solicitan un préstamo junto con los prestatarios, permitiendo a los prestamistas utilizar el historial crediticio del codeudor como parte del proceso de aprobación. Como resultado, los codeudores comparten la responsabilidad del préstamo con los prestatarios principales y deben realizar los pagos cuando estos no pueden.
Sin embargo, el codeudor no puede refinanciar el vehículo de forma independiente sin el prestatario principal.
Refinanciar un Préstamo de Auto con un Codeudor
Es posible agregar un codeudor para una refinanciación, siempre que ambas partes cumplan con las condiciones del prestamista. El codeudor debe tener buen crédito (normalmente en los 700 bajos o más) para ser elegible. El prestamista también considerará la relación deuda-ingresos del codeudor. Si tienen buen crédito, esto puede realmente reducir la tasa de interés en una refinanciación.
Considere También: ¿Puede Agregar un Codeudor para Refinanciar un Préstamo de Auto?
Los codeudores no tienen ningún derecho sobre estos vehículos. ¿Qué significa esto exactamente? Los codeudores de financiamiento de autos básicamente "prestan" su crédito a los prestatarios principales para ayudarles con las aprobaciones, y sus registros crediticios se verán afectados negativamente si el prestatario principal se retrasa o deja de hacer pagos. Así que incluso si son responsables financieramente, si el prestatario principal no hace los pagos, los codeudores no pueden tomar posesión de estos vehículos.
Considere También: ¿Mi Codeudor del Préstamo Debe Estar en el Título o en el Registro de mi Auto?
Trabajar con Compañías de Préstamos para Autos
La Oficina de Protección Financiera del Consumidor describe la importancia de presupuestar para vehículos nuevos y buscar préstamos asequibles. Además de los pagos de intereses, hay tarifas iniciales del concesionario, impuestos y costos de título. Los costos continuos como gasolina, seguro, reparaciones y mantenimiento también deben tenerse en cuenta. Si un codeudor forma parte del panorama, todos los pros y contras deben discutirse de antemano.
Las principales fuentes de préstamos para autos son los concesionarios de autos, bancos, cooperativas de crédito, compañías de préstamos para autos y compañías de refinanciación de autos. Los concesionarios pueden presionar a los compradores para que elijan financiamiento arreglado por el concesionario, pero en muchos casos, los concesionarios reciben pagos (a través de los fondos del prestatario) por las referencias. Las compañías de préstamos para autos pueden ofrecer tasas más bajas, por lo que vale la pena buscar primero. Ninguno de estos proveedores está obligado a ofrecer a los prestatarios las mejores tasas de interés que existen, así que prepárese para negociar.
Muchas compañías de préstamos para autos también actúan como compañías de refinanciación de autos y ofrecen tasas de interés competitivas y diferentes opciones de préstamo y refinanciación. Al evaluar estos proveedores, es inteligente analizar los diferentes plazos, pagos iniciales y, por supuesto, las tasas de interés. Busque sitios web que le permitan comparar estas diferentes características entre los proveedores.
Ayuda con los Pagos del Auto
Si tiene problemas para hacer los pagos del auto, la Oficina de Protección Financiera del Consumidor tiene algunas opciones más que podrían funcionar. Un prestamista cooperativo podría establecer un plan de pagos diseñado para ayudar a los prestatarios a reembolsar los pagos atrasados, pero esto no elimina la responsabilidad de tener que devolver el dinero.
Considere También: ¿Qué es Codeudor de un Préstamo de Auto?
Cambiar la fecha de pago mensual también podría ayudar en algunos casos. Moverla al día después de que el prestatario reciba un cheque de pago mensual, quincenal o semanal puede ayudar a las personas a volver al camino correcto. Los planes de extensión de pago también pueden funcionar para personas que sufren dificultades financieras temporales (como el COVID-19). Con las extensiones, los pagos pueden diferirse por un tiempo especificado. Podría ser el pago mensual completo, o el prestamista puede querer que el prestatario continúe haciendo solo pagos de intereses.
-

Refinanciación de préstamo de auto: ¿Es adecuada para ti?
Muchos caemos en malos préstamos de auto, por falta de experiencia, circunstancias desafortunadas, o una combinación de ambas. Gente al inicio de su camino financiero en particular paga tasas de inte
-

Refinanciación de Préstamos Personales: ¿Es Adecuada para Ti?
Sí, por supuesto. Esa es la respuesta fácil. Todo tipo de préstamo puede ser refinanciado, pero es importante saber si deberías refinanciar un préstamo. Saber si es el momento adecuado para refinanci
Artículos Destacados
- Préstamos de Auto para Jóvenes de 18 Años: Opciones y Requisitos
- Refinanciar préstamo de coche tras divorcio: Guía práctica
- Préstamos de Auto Después de Comprar Casa: Lo Que Necesita Saber
- Fallecimiento de Codeudor en Préstamo de Auto: ¿Quién Responde de la Deuda?
- Co-firmar un préstamo de coche entre estados: Lo que necesitas saber
- Cambiar Auto con Riesgo de Embargo: Lo Que Debes Saber
- Eliminar un co-firmante de tu préstamo de coche: Opciones y pasos
- Refinanciación de Auto con USAA: Ahorra en tu Préstamo
- Refinanciar tu Préstamo de Coche: Guía Completa y Beneficios
-
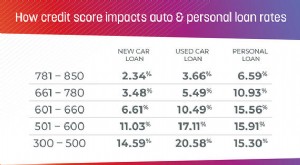 Refinanciación de auto: ¿Es ahora el momento adecuado?
El último año ha sido brutal para comprar un auto: desde la incertidumbre inicial de la pandemia hasta la actual oleada de problemas en la cadena de suministro y la escasez crítica de chips. La reducc...
-
 Refinanciación de préstamo de auto: Guía paso a paso para pagos más bajos
Hemos cubierto los pros y contras de la refinanciación de auto, cuándo y por qué deberías refinanciar tu coche. Ahora vayamos al grano (o a las tuercas, si prefieres): ¿Cómo refinancias? ¿Qué necesit...