
Liquidaciones Viaticales: Venta de Pólizas y Valor en Efectivo
Una liquidación viatical permite a una persona vender su póliza de seguro de vida. El importe de la venta suele ser superior a las primas pagadas, pero inferior al valor nominal de la póliza. El titular recibe efectivo inmediato. El comprador mantiene la póliza hasta el fallecimiento del vendedor; al morir este, el inversor que compró la póliza cobra el beneficio por fallecimiento.
Evolución de las Liquidaciones Viaticales
Las liquidaciones viaticales las usan principalmente personas con baja esperanza de vida. Al comprar la póliza, podían tener una esperanza de vida más larga, pero esta se redujo por enfermedad o lesión. Los diagnosticados con enfermedad terminal son los candidatos más habituales. Si una persona espera fallecer pronto y no tiene dependientes que necesiten la póliza, puede venderla y disfrutar el dinero el tiempo que le quede.
Esta práctica se popularizó en los años 80 en EE. UU. con la epidemia del SIDA. Entonces, la mayoría de personas con SIDA fallecían rápido y no tenían familias que recibieran el beneficio. La práctica ha disminuido desde los 80, pero sigue siendo una opción viable.
Regulación de las Liquidaciones Viaticales
El gobierno regula todas las opciones de inversión públicas. En los 80, gestores de activos compraron grandes volúmenes de liquidaciones viaticales. Estos gestores podían haber traspasado la inversión a inversores privados que no entendían bien la oportunidad, al ser relativamente nueva. El gobierno también sabía poco sobre el beneficio potencial. Resultado: una industria enorme, poco regulada y con riesgo de colapso. Desde entonces, el gobierno tiene más experiencia; están más reguladas y se usan menos hoy. Las liquidaciones viaticales se usan menos porque la esperanza de vida en EE. UU. es mayor que antes.
Ventajas de la Liquidación Viatical
Estas oportunidades ofrecen ventajas tanto al viator (persona que vende) como al inversor (quien compra). El viator obtiene una entrada rápida de efectivo para disfrutar sus últimos años. El inversor obtiene ganancia a largo plazo, pero el vencimiento de la inversión sigue siendo relativamente corto. En muchos casos, personas con cáncer terminal siguen usando estas liquidaciones para vivir sus últimos días en paz.
Problemas de las Liquidaciones Viaticales
Estas liquidaciones se basan en la probabilidad de que el titular original fallezca pronto. A algunas personas les resulta incómodo. Éticamente, muchos inversores no quieren apostar por la muerte inminente de otro. Incluso si se sienten cómodos, el inversor arriesga que la persona no se recupere. Si se recupera (p. ej., supera el cáncer), el inversor queda con la póliza y debe seguir pagando primas durante años, pudiendo aportar mucho más que el beneficio final.
-
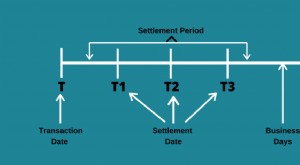
Fecha de liquidación (settlement date): guía completa con ejemplos
La fecha de liquidación (settlement date) es el día en que una operación o contrato derivado se considera definitivo: el vendedor transfiere la titularidad del valor al comprador contra el pago acorda
-
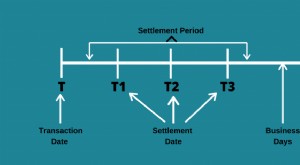
Periodo de liquidación en valores: historia, plazos actuales y caso inmobiliario
El periodo de liquidación es el lapso entre la fecha de contratación (ejecución de la orden) y la fecha de liquidación (cambio de titularidad y pago). Cada parte debe cumplir su obligación para cerrar
Artículos Destacados
- Comprender las cláusulas de caducidad en las pólizas de seguro
- Entendiendo la Política de Dividendos: Guía Completa
- Acuerdos de pago estructurado: guía completa
- Intercambio 1035: comprensión de las transferencias de pólizas libres de impuestos
- Seguro Paraguas: Protección Más Allá de sus Límites
- Cobertura del seguro de condominio: Lo esencial que debes saber
- Política Monetaria Explicada: Cómo los Bancos Centrales Influyen en la Economía
- Entendiendo la Tasa de Política Monetaria: Su Impacto en la Economía
- Entendiendo los anexos de seguros: personaliza tu cobertura
-
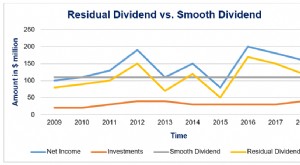 Política de Dividendo Residual: Definición, Ventajas y Desventajas
Una empresa con política de dividendo residual no mantiene efectivo excedente en ningún momento. Todo el efectivo sobrante debe reinvertirse en el negocio o redistribuirse entre los accionistas. Las i...
-
 Liquidación en Moneda Cruzada: Guía Completa
La liquidación en moneda cruzada se refiere a una transacción o par de divisas que no utiliza el dólar estadounidense (USD). En un mercado internacional de divisas (mercado spot), la compra y venta de...