
Acuerdos de pago estructurado: guía completa
Un acuerdo de pago estructurado (structured settlement) es un arreglo de pagos periódicos por parte de una compañía de seguros. Por ejemplo, si presentas una demanda contra un supermercado donde sufriste una caída, el establecimiento es declarado responsable de tus lesiones, pero cuenta con una póliza de seguro que cubre la reclamación. Como resultado, firmarás un acuerdo con la compañía de seguros para resolver los pagos.
Beneficios
El principal beneficio de un acuerdo de pago estructurado es la gestión financiera. Por tu parte, resulta más fácil planificar tus finanzas cuando el pago se reparte a lo largo del tiempo en lugar de abonarse todo de una vez. También puede ser ventajoso para tus obligaciones fiscales.
Problemas
Si tienes buen criterio financiero, quizá consideres que puedes invertir el dinero de tu acuerdo y obtener beneficios en lugar de esperar a recibirlo durante años. En ese caso, puede que te convenga más recibir el pago único, aunque sea ligeramente inferior al del acuerdo estructurado. Los detalles concretos deberán negociarse con el pagador.
Ventajas de un acuerdo de pago estructurado
Una compañía de seguros puede ofrecerte un acuerdo de pago estructurado si ganas una reclamación. No recibirás de inmediato un cheque por el dinero que se te debe; en su lugar, lo percibirás mediante pagos periódicos. Según los términos de tu acuerdo, recibirás distintas cantidades. Un acuerdo estructurado tiene muchas ventajas frente a un pago único:
- Por lo general, recibirás más dinero si aceptas un plan de pagos.
- La planificación financiera, incluida la fiscal, puede resultar más sencilla con un acuerdo estructurado.
- Añade ingresos adicionales a tu salario cada año, en lugar de recibir un cheque de golpe.
- Puedes administrar mejor los fondos al distribuir el ingreso adicional de forma gradual en el tiempo.
- Los acuerdos estructurados pueden tener ciertas ventajas fiscales frente a otras formas de ingreso.
- Si no sabes cómo invertir tu dinero o no se te da bien presupuestar, un acuerdo estructurado puede ofrecerte una protección significativa.
Posibles desventajas de los acuerdos estructurados
Puede que pienses que los acuerdos estructurados son solo otra forma de recibir el dinero que una entidad financiera te debe. Sin embargo, rara vez pagan dólar por dólar lo que un pago único. Las comisiones, los honorarios y la inflación pueden afectar a la suma que recibes al final. Además, como el dinero está en manos de otra institución hasta que se te paga, no puedes usarlo para una compra importante o una inversión. La mayoría de los asesores financieros sostienen que, incluso invertido de forma conservadora, el dinero de un acuerdo estructurado valdría mucho más mediante una inversión temprana que a través de pagos periódicos a lo largo del tiempo.
¿Se pueden embargar o gravar los pagos de un acuerdo estructurado?
Los pagos de acuerdos estructurados pueden considerarse ingresos del beneficiario. En situaciones donde cabe el embargo de salario, también es posible embargar los acuerdos estructurados. Por ejemplo, si eres un prestatario que ha incumplido un préstamo hipotecario, el prestamista puede demandarte para recibir los pagos que debes. Aunque hayas perdido tu empleo o no tengas otros ingresos, si el prestamista descubre que tienes un acuerdo estructurado a tu nombre, puede pedir a un juez que embargue los pagos que recibes del acuerdo.
Vender un acuerdo estructurado
Si consideras vender un acuerdo estructurado, ten cuidado, porque algunas ofertas son demasiado buenas para ser ciertas. Los acuerdos estructurados están diseñados para ofrecerte múltiples beneficios si conservas el plan. En algunos casos, quizá te encuentres en medio de un acuerdo estructurado y necesites una suma global.
Decisión de vender un acuerdo
Considera los beneficios de vender tu acuerdo estructurado, el primero de los cuales es disponer de efectivo de inmediato. Pregúntate por qué necesitas el dinero y si se trata de una emergencia, o si simplemente buscas aumentar tus ingresos. En última instancia, vender un acuerdo siempre te dejará con menos dinero que si dejaras que el acuerdo madurara. Solo deberías decidirte a vender si te encuentras en una situación donde los beneficios inmediatos cambiarán significativamente tu situación financiera; por ejemplo, si afrontas el impago de un préstamo o el desahucio de tu vivienda. En ese caso, una venta puede ser sensata.
Cumplimiento de la normativa legal
Por desgracia, una vez que decides vender, te verás inmerso en un complejo entramado de regulaciones legales. Alrededor del 60 % de los estados de EE. UU. prohíben la venta de acuerdos estructurados. Si se te permite vender, debes hacerlo dentro del marco de las regulaciones federales. Asegúrate siempre de cumplir todas las leyes estatales y federales, ya que puedes arriesgarte a perder todo tu beneficio.
Evaluar ofertas
No tienes que aceptar la primera oferta que veas. Por lo general, una vez que decides vender, encontrarás anuncios de empresas especializadas en comprar acuerdos estructurados. Estas compañías prosperan porque obtienen grandes beneficios. En lugar de aceptar la primera oferta, espera a evaluar propuestas de distintas empresas y personas. Puede que descubras que diferentes compradores ofrecen precios muy variados y te compense esperar a encontrar la mejor oferta.
Consecuencias fiscales para ti y el comprador
Los acuerdos estructurados están diseñados para ayudar a las personas que reciben dinero como resultado de una lesión a obtener el máximo beneficio. Esto significa que los gobiernos federal y estatal permiten ciertas ventajas fiscales; en concreto, la suma puede gravarse a una tasa inferior a la del resto de tus ingresos anuales. Sin embargo, una vez que vendes el acuerdo, dejas de recibir estos beneficios en el futuro. El comprador de tu acuerdo también puede perderlos. De hecho, tus ingresos por la venta del acuerdo pueden gravarse a una tasa muy alta, lo que compromete aún más las ventajas de la venta. Consulta siempre con un abogado sobre las consecuencias fiscales antes de seguir adelante, y también con un contador público o asesor fiscal.
Cuestiones a considerar antes de firmar un acuerdo estructurado
Tu compañía de seguros puede intentar ofrecerte un plan de acuerdo estructurado si ganas una reclamación en su contra. Con este arreglo, el acuerdo te proporciona pagos periódicos en lugar de una suma global. Puede parecer un trato justo, pero presta atención a estos problemas.
Compras puntuales
Si deseas hacer una gran compra durante la vigencia de tu acuerdo, quizá no dispongas de los fondos para hacerlo. Por ejemplo, si sabes que la aseguradora te está pagando 200.000 dólares en cuotas anuales de 20.000, y quieres comprar una casa este año, los pagos anuales no ayudan tanto como lo haría la suma global. Considera este escenario al establecer tu arreglo.
Potencial de inversión
Quizá puedas invertir el dinero que recibes en una suma global hoy y convertirlo en un valor mucho mayor en el futuro. Si la aseguradora retiene el dinero, no habrá potencial de inversión. Por ello, puede convenirte aceptar un acuerdo de pago único aunque la cifra ofrecida sea inferior al total que se pagaría con el tiempo mediante un acuerdo estructurado.
Comisiones excesivas
Cuidado con las comisiones que tu compañía de seguros, agente o abogado cobren durante el proceso de establecer un acuerdo estructurado. No es raro que el agente cobre honorarios elevados por administrar el pago. Revisa los términos del contrato antes de aceptar cualquier estructura de comisiones y asegúrate de que se divulguen.
Valor sobreestimado
Tu compañía de seguros puede intentar sobrestimar el valor de los pagos que te hace. Al hacerlo, podría optar a determinados reembolsos, protecciones legales o métodos para reducir el dinero que realmente te paga. Redacta tu contrato de modo que cualquier beneficio financiero que la aseguradora obtenga gracias a tu acuerdo te llegue directamente a ti y no se quede en el bolsillo de la empresa.
Conflicto de intereses
Asegúrate de que tu abogado no tenga vínculos con la compañía de seguros contra la que presentas la reclamación. En algunos casos, los abogados ganan comisiones por convencer a sus clientes de aceptar un acuerdo estructurado. Es ilegal que un abogado haga esto sin informártelo; sin embargo, resulta muy difícil detectar y atrapar a los responsables, por lo que ocurre con frecuencia.
Esperanza de vida
No aceptes un acuerdo estructurado si crees que no vivirás para ver los pagos. Esta es una realidad desafortunada si recibes tu acuerdo en una etapa tardía de la vida. Te conviene asegurarte de que los pagos se realicen de inmediato, cuando más los necesitas, y no en un momento en que no puedas invertir, ahorrar o gastar el dinero de forma adecuada. Considera tus necesidades financieras al aceptar un plan estructurado.
-
Vehículos de inversión estructurados (SIV): definición y funcionamiento
Un vehículo de inversión estructurado (SIV) es una entidad financiera que se financia con deuda a corto plazo e invierte en activos a largo plazo para capturar el diferencial de tipos. Cómo funciona E
-
Notas Estructuradas: Entendiendo las Inversiones Híbridas y sus Rentabilidades Potenciales
Una nota estructurada es un valor híbrido que combina múltiples flujos de pago de diferentes valores, generalmente un bono y un derivado. El componente de bono representa aproximadamente el 80% de la
Artículos Destacados
- Banca por PC: Guía Completa de Seguridad y Funciones de la Banca Online
- Gestionar su Indemnización por Demanda: Pago Único vs. Pagos Estructurados
- IRA CD: Ahorro para la jubilación con seguro FDIC
- Finanzas Descentralizadas (DeFi): Visión general completa
- Entendiendo las Liquidaciones en Efectivo en Futuros y Opciones
- Entendiendo el Precio de Liquidación: Definición e Importancia
- Riesgo de liquidación: definición, tipos y mitigación
- Acuerdos estructurados: guía completa para compradores e inversores
- Liquidaciones Viaticales: Venta de Pólizas y Valor en Efectivo
-
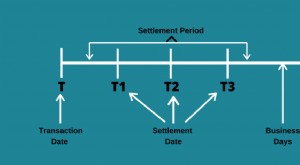 Fecha de liquidación (settlement date): guía completa con ejemplos
La fecha de liquidación (settlement date) es el día en que una operación o contrato derivado se considera definitivo: el vendedor transfiere la titularidad del valor al comprador contra el pago acorda...
-
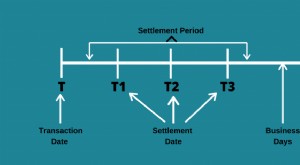 Periodo de liquidación en valores: historia, plazos actuales y caso inmobiliario
El periodo de liquidación es el lapso entre la fecha de contratación (ejecución de la orden) y la fecha de liquidación (cambio de titularidad y pago). Cada parte debe cumplir su obligación para cerrar...