
Cobertura del seguro de condominio: Lo esencial que debes saber
El seguro de condominio (HO-6) es obligatorio para el propietario prudente. La pregunta base: ¿Qué debe cubrir mi póliza personal?
1. Tu unidad y mejoras (lo que posees dentro)
Casi toda comunidad tiene póliza maestra (pagada en cuotas) que cubre la estructura. Pero tú necesitas asegurar:
- Interior de tu unidad: Paredes interiores, suelos, techos, carpintería interior.
- Instalaciones fijas: Cocinas, baños, armarios empotrados, fontanería/eléctrica interior, climatización.
- Electrodomésticos fijos: Horno, vitrocerámica, campana, lavavajillas integrado, calentador.
Pregunta clave: «Si tuviera que reconstruir desde el ladrillo, reamueblar todo y reponer mis posesiones, ¿cuánto costaría?» Esa es tu suma asegurada en «Dwelling / Building Additions».
2. Tu contenido personal (Personal Property)
- La póliza maestra NUNCA cubre tu ropa, muebles, electrónica, joyas, libros, deporte, decoración.
- Haz inventario detallado (app, hoja cálculo, fotos, facturas). Valor de reposición (nuevo), no valor depreciado.
- Joyas, arte, colecciones, bicis de alta gama → sublímites bajos en póliza base → necesitan endoso específico (floater/rider).
3. Responsabilidad civil personal (Personal Liability)
- La póliza maestra cubre RC de zonas comunes (jardines, piscina, vestíbulo).
- Tú eres responsable de lo que ocurre dentro de tu puerta.
- Tu HO-6 debe incluir RC personal (mínimo 300.000 € / $, ideal 500.000 - 1 M).
- Ejemplo: Invitado resbala en tu baño, niño rompe TV del vecino, fuego en tu sartén daña unidad contigua. Tu RC paga.
4. Coberturas complementarias indispensables
- Loss of Use (Pérdida de uso / Alojamiento temporal): Hotel / alquiler mientras tu unidad se repara.
- Loss Assessment (Cuota extraordinaria / Assessment): Tu parte de franquicia maestra o déficit comunidad tras siniestro grande.
- Medical Payments to Others (Gastos médicos a terceros): Pequeños gastos (1.000-5.000 $) sin determinar culpa. Buena voluntad, evita demandas.
Antes de dar por buena tu póliza
- Lee y entiende tu póliza maestra (pide copia al administrador).
- Lee y entiende tu HO-6 completo (condiciones, exclusiones, franquicias, sublímites).
- Si algo no cuadra, pregunta a tu agente/broker. Su trabajo es explicártelo.
Conclusión
HO-6 = Tu estructura interior + Tu contenido + Tu RC + Loss Use + Assessment. No dupliques lo que cubre la maestra. No dejes gaps. Revisa anualmente.
-
Entendiendo el seguro de equipaje facturado: ¿Qué cubre?
Cuando viajas en avión, es solo cuestión de tiempo hasta que tengas esta experiencia. Esperas en la zona de recogida de equipaje mientras llegan las maletas hasta que te das cuenta de que eres el únic
-

Entendiendo la Cobertura del Seguro de Hogar: Qué Cubre y Qué No
Después del huracán Katrina, muchas personas se sorprendieron al descubrir que el seguro básico de propietario de vivienda no cubría los daños por inundación. En el mejor de los casos, los estadounide
Artículos Destacados
- Comprender tu póliza de seguro paraguas: una guía sencilla
- Seguro Paraguas: Protección Más Allá de sus Límites
- Seguro de Barcos: Cómo Negociar y Obtener las Mejores Tarifas
- Seguro Paraguas (Umbrella): Protección Extra de Responsabilidad Civil
- Coste del Seguro de Barco: Factores, Coberturas y Cómo Ahorrar sin Perder Protección
- Seguro de condominio: Maximiza cobertura y ahorra dinero
- Coberturas típicas del seguro de viajes: ¿Qué incluye realmente?
- Proteja sus Finanzas: Comprender las Coberturas de Seguro Esenciales
- Seguro empresarial integral: Qué necesitas cubrir
-
 Seguro de Auto para Repartidores: ¿Necesitas Cobertura Especial?
Los repartidores deben asegurarse de que su seguro de auto personal tenga esta característica para evitar brechas de cobertura si ocurre un accidente. (iStock) Los servicios de reparto son una forma c...
-
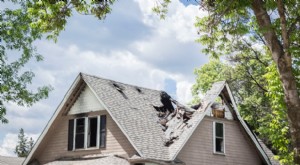 Seguro de hogar y emergencias: ¿Qué está cubierto?
Los propietarios pueden pasar por alto beneficios o no darse cuenta de que no tienen cobertura para una emergencia hasta que es demasiado tarde. El seguro de hogar proporciona mucha protección para t...