
El Cambiante Panorama de la Jubilación en EE. UU.: 5 Tendencias Clave
Alguien dijo una vez: "La jubilación puede ser una gran alegría si logras averiguar cómo pasar el tiempo sin gastar dinero". Y debido al costo de vida siempre en aumento, esta cita es más cierta que nunca. Todo el concepto de jubilación no es lo que solía ser, y la planificación de la jubilación tampoco lo es.
Al igual que puede esperar requerir una meta más alta para su nido para una jubilación cómoda, puede esperar muchas otras formas en que su vida de jubilación será diferente a la de generaciones anteriores. Repasemos algunas de las formas en que el alcance de la jubilación está cambiando en EE. UU., incluyendo cambios financieros y sociales.
1. Menos Estadounidenses Esperan el Seguro Social como Fuente Principal de Ingresos
Cada vez más trabajadores estadounidenses esperan que el Seguro Social desempeñe un papel menor en sus ingresos durante la jubilación. En 2016, solo el 35 % de los trabajadores de EE. UU. espera que el Seguro Social sea una fuente principal de ingresos en la jubilación. Hay dos razones detrás de esto. Primero, el 32 % de los trabajadores no confía en la capacidad de la Administración del Seguro Social (SSA) para continuar proporcionando prestaciones de al menos igual valor a las proporcionadas a los jubilados actuales. Segundo, dada esta menor confianza en la SSA, el 46 % de los trabajadores espera que los planes de ahorro de jubilación patrocinados por el empleador sean una fuente principal de ingresos en 2016, frente al 43 % en 2010.
2. Más Estadounidenses Están Postergando su Edad de Jubilación
Dado que casi siete de cada 10 estadounidenses tienen menos de 1.000 $ ahorrados para la jubilación, no debería sorprender que el 77 % de ellos esté postergando la jubilación. Durante 26 años, la Encuesta de Confianza en la Jubilación del Instituto de Investigación de Beneficios Laborales (EBRI) ha estado rastreando la confianza del trabajador estadounidense en su capacidad para pagar una jubilación cómoda. Esta encuesta muestra claramente una tendencia creciente de la edad de jubilación a largo plazo.
La buena noticia es que al alcanzar su edad de jubilación completa, que oscila entre 65 y 67 años según su año de nacimiento, obtiene el 100 % de las prestaciones a las que tiene derecho. Por cada año adicional después de su edad de jubilación completa que espere para jubilarse, puede obtener hasta un aumento del 8 % en las prestaciones a través de créditos de jubilación diferida de la SSA. (Ver también: 6 Formas Inteligentes de Aumentar su Prestación del Seguro Social Antes de la Jubilación)
3. Más Estadounidenses Esperan Nunca Jubilarse
Nunca jubilarse puede parecer una noción extraña, pero considere que continuar trabajando a tiempo parcial o completo después de los 70 años y medio puede permitirle retrasar sus distribuciones mínimas obligatorias de ciertos planes de jubilación, incluyendo 401(k) tradicionales, Roth 401(k) e IRA. Al trasladar su antigua cuenta de jubilación a un nuevo plan patrocinado por el empleador elegible, puede continuar contribuyendo a su nuevo plan de jubilación y diferir los impuestos sobre la renta aplicables. No todos pueden hacer esto, como aquellos que son propietarios del 5 % o más del negocio que patrocina la cuenta de jubilación.
Antes de intentar esta estrategia, consulte con los administradores de su plan de jubilación anterior y nuevo y su asesor financiero para evitar posibles penalizaciones y tener una imagen completa del proceso.
4. 2 Millones son el Nuevo 1 Millón
Cada vez más asesores financieros argumentan para actualizar la vieja regla empírica de 1 millón de dólares para la jubilación a 2 millones. Considere lo siguiente:
- En 2016, el saldo promedio de préstamos estudiantiles era de 37.172 $, frente a 33.000 $ dos años antes.
- En los últimos cuatro años, los alquileres suben rápidamente, con un aumento del 3,8 % solo en 2016.
- Según NerdWallet, en 2015, el hogar promedio de EE. UU. con deudas tenía un saldo de tarjeta de crédito de 15.675 $, un saldo de préstamo de auto de 27.865 $ y un saldo hipotecario de 172.341 $.
En 2012, el 30 % de los adultos de 65 años o más tenían deudas pendientes, frente al 44 % en 1998. Dado que más estadounidenses dependen de la deuda para salir adelante, muchos tienen que enfrentar el hecho de que algunas deudas no desaparecen incluso después de que se van. Combine eso con costos de vida siempre en aumento y entenderá por qué algunos de nosotros necesitamos planificar una meta de ahorro para la jubilación más alta. (Ver también: ¿Qué Pasa con su Deuda Después de Morir?)
5. Los Estadounidenses Viven Más Tiempo
Otra razón por la que más estadounidenses deciden postergar su edad de jubilación y buscan nidos más grandes es que viven más tiempo. En 1980, las expectativas de vida para hombres y mujeres estadounidenses eran 70,0 y 77,4, respectivamente. Según los datos más recientes de la SSA, un hombre y una mujer que alcanzan los 65 años hoy pueden esperar vivir, en promedio, hasta los 84,3 y 86,6 años, respectivamente. Sin embargo, alrededor del 25 % de esos estadounidenses de 65 años vivirán más allá de los 90 años y el 10 % vivirá más allá de los 95 años.
Saber que es muy probable que viva más tiempo debería ser un gran motivador para establecer su plan de jubilación y tener su estrategia en marcha. Incluso si le faltan 15, 10 o incluso 5 años para la jubilación, aún puede dar varios pasos para aumentar su nido. (Ver también: 7 Pasos de Planificación de Jubilación que los Iniciados Tardíos Deben Dar)
Hoy es el mejor día para poner su plan de ahorro para la jubilación de nuevo en marcha.
-

Asegura Tu Futuro: 10 Estrategias Comprobadas Para Construir Tu Nido De Ahorros
Ubicado justo a las afueras de Mobile, Alabama, el pequeño pueblo de Prichard ha visto su parte de tiempos difíciles. Pero nada podría compararse a lo que sucedió cuando los empleados jubilados del p
-

Asegura tu futuro: 9 estrategias de inversión inmobiliaria para la jubilación
Invertir en bienes raíces es una de las formas de inversión más antiguas y muchos la consideran más segura que otras inversiones volátiles como las acciones. La inversión inmobiliaria tradicional —com
Artículos Destacados
- Soluciones de deuda para jubilados: 3 estrategias
- Errores en la jubilación: 4 formas de arriesgarse a quedarse sin dinero
- Préstamos para Jubilados: 10 Opciones para Necesidades Financieras
- Asegura tu Futuro: 3 Estrategias Principales de Ahorro para la Jubilación
- Estrategias Inteligentes para Reducir Gastos en la Jubilación
- Ahorro sin Esfuerzo: 7 Formas de Ahorrar Dinero Sin Cambiar tu Estilo de Vida
- Maximiza tu Jubilación: 14 Estrategias Comprobadas para Estirar tus Ahorros
- Emprendimiento en la Jubilación: 7 Estrategias Modernas de Financiación para Emprendedores Mayores
- Jubilación sin estrés: 15 estrategias para una vida post-carrera relajada
-
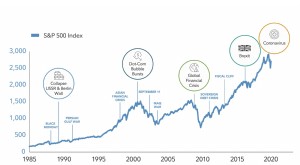 Inversión para la jubilación: 8 estrategias para un crecimiento confiado
Puntos clave Si ha vendido sus inversiones debido a las subidas y bajadas del mercado, reinvertir puede ayudar a poner su plan de nuevo en marcha. Mantener la disciplina con su ahorro e inversión es ...
-
 3 formas divertidas y efectivas de ahorrar dinero hoy
¿Quién dijo que recortar el presupuesto es aburrido? Fuente de la imagen: Getty Images. Ahorrar dinero a menudo parece que solo implica sacrificios. Al fin y al cabo, si vas a ahorrar dinero, no puede...