
Impulse su IRA con Fondos de Inversión: Diversificación, Crecimiento y Gestión Profesional
Los fondos de inversión (mutual funds / ETFs) son la herramienta **más eficiente y accesible** para construir la cartera de su IRA. Resuelven los tres grandes retos del inversor individual: diversificación, selección y gestión del tiempo. Aquí por qué deberían ser el núcleo de su IRA.
1. Diversificación Instantánea y Barata (El "Almuerzo Gratis" de las Finanzas)
Comprar 1 acción = riesgo idiosincrásico alto (la empresa quiebra → -100 %).
Comprar 1 fondo índice **Total Market (ej. VTI, ITOT, SWTSX)** = **Posee ~3.700 empresas de EE. UU.** por ~0,03 %/año.
- Elimina riesgo específico de empresa/sector.
- Captura el retorno del mercado completo (beta).
- Con 2-3 fondos (EE. UU. + Internacional + Bonos) tiene **diversificación global completa**.
Ejemplo cartera núcleo 3 fondos (Bogleheads):
- 60 % **VTI / ITOT / SWTSX** (Total US Stock Market)
- 20 % **VXUS / IXUS / SWISX** (Total International ex-US)
- 20 % **BND / AGG / SWAGX** (Total US Bond Market)
Coste medio ponderado: **~0,04 %/año**. En 100.000 $ = **40 $/año**. Imbatible.
2. Crecimiento Compuesto Steady (La Magia del Interés Compuesto + Costes Mínimos)
Los fondos índice de amplio mercado (no "activos") entregan el **retorno del mercado menos una fee mínima**.
- Histórico US Total Market: ~10 % nominal / ~7 % real (ajustado inflación).
- Fee 0,03 % vs 1 % activo = **Ahorro 0,97 %/año**. En 30 años, 100k $ → **~130.000 $ EXTRA** solo por coste.
- Dividendos reinvertidos automáticamente → compra más participaciones → crecimiento exponencial.
No necesita "batir al mercado". **Ser el mercado (beta) a coste casi cero** le pone en el percentil 90+ de inversores a 20 años.
3. Gestión Profesional Pasiva (Usted no tiene que decidir "Comprar/Vender")
- El gestor del fondo índice **replica el índice** (compra/vende solo cuando el índice cambia: rebalanceos trimestrales, entradas/salidas empresas).
- **Cero decisiones de *market timing* o *stock picking* por su parte.**
- Usted solo decide: **Asignación de Activos (Asset Allocation)** → % Acciones / % Bonos / % US / % Intl. Esa es SU decisión estratégica.
- Rebalanceo anual (vender lo que subió, comprar lo que bajó) → 15 min/año. Puede automatizar (Fidelity, Schwab, Vanguard, M1 Finance).
Fondos Mutuos vs. ETFs en IRA: Diferencias Prácticas
| Característica | Fondo Mutuo (Índice) | ETF (Índice) |
|---|---|---|
| Compra/Venta | Al cierre (NAV), una vez/día | Tiempo real (mercado abierto), intradía |
| Mínimo inversión | A menudo 1.000-3.000 $ (algunos 0 $) | 1 participación (~50-300 $) o **Fraccionado (1 $)** |
| Reinversión Dividendos | Automática, gratis, obligatoria opción | Automática (DRIP) gratis en majors |
| Eficiencia Fiscal (Cuenta Gravable) | Menos eficiente (distribuciones ganancias) | Más eficiente (mecanismo creación/redención) |
| Eficiencia Fiscal (IRA) | **Irrelevante** (sin impuestos internos) | **Irrelevante** |
| Coste (Ratio Gastos) | Similar (ej. VTSAX 0,04 % vs VTI 0,03 %) | Similar |
En IRA: Elija lo que prefiera. Fondos mutuos: comodidad inversión exacta $ (ej. aporte 500 $ exactos). ETFs: flexibilidad intradía, fraccionado, portabilidad. Ambos excelentes.
Evite: Fondos Activos Caros, Sectoriales, "Temáticos", Apalancados
- Ratios 0,70-1,50 % + *turnover* alto → impuestos (en gravable) + bajo rendimiento neto vs índice.
- Fondos sectoriales/temáticos (IA, Cannabis, ARKK) = apuestas concentradas, no diversificación.
- ETFs Apalancados/Inversos (TQQQ, SQQQ) = **instrumentos de trading diario**, destructores de capital a largo plazo (*volatility decay*). **Nunca en IRA a largo plazo.**
Conclusión: La Receta Ganadora para su IRA
- Defina su **Asignación de Activos** (Edad, Riesgo, Horizonte). Ej: Edad 35 → 80 % Acciones / 20 % Bonos.
- Implemente con **2-4 Fondos Índice / ETFs de Mercado Total (Core)**. Coste < 0,10 %.
- **Aporte automático** cada nómina (Dollar Cost Averaging).
- **Rebalancee 1 vez/año** (o use fondo *Target Date* / *LifeStrategy* / *All-in-One* que lo hace solo).
- **Ignore el ruido diario.** Revise estado de cuenta 1-2 veces/año.
Así de simple. Así de poderoso. Así de probado.
-
Fondos mutuos: Guía para principiantes para invertir en crecimiento a largo plazo
Según tus objetivos financieros, los fondos mutuos pueden ser una herramienta esencial para lograr riqueza a largo plazo. Aunque tienden a tener comisiones más altas y más requisitos de inversión que
-
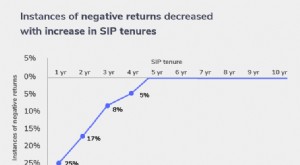
Gestión de Pérdidas en Fondos de Inversión: Guía Estratégica para Inversores
Cuando los inversores en fondos de inversión buscan rentabilidades más altas, invierten en fondos de renta variable. Estos son fondos que invierten en los mercados bursátiles. Al estar ligados al merc
Artículos Destacados
- Cómo Funcionan los Fondos de Inversión: Guía Completa para Inversores
- Fondos Segregados vs. Fondos Mutuos: Diferencias Clave Explicadas
- Fondos de Fondos (Fund of Funds): Ventajas y Riesgos Explicados
- Fondos de Renta Variable con Ingresos: Equilibrio entre Crecimiento y Rentas
- Fondos Mutuos vs. Hedge Funds: Diferencias Clave
- Maximiza el Crecimiento para la Jubilación: Invertir en Fondos Mutuos vía IRA
- Fondos de Inversión: 3 Datos Sorprendentes que Todo Inversor Debe Conocer
- Fondos "Pecaminosos" (Sinful Funds): Riesgos y Potenciales Retornos
- Comprender los fondos mutuos: tipos y estrategias de inversión
-
 Fondos mutuos: Guía para principiantes en inversión diversificada
Muchos inversores conservadores no quieren asumir altos riesgos. En lugar de lanzarse solos al fondo de la piscina, prefieren unir su capital con otros inversores en fondos mutuos para lograr una inve...
-
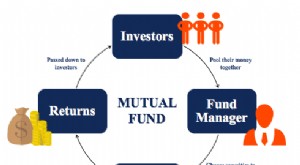 Fondos de Inversión Explicados: Guía para Principiantes
Los fondos de inversión son conjuntos de dinero recolectados de muchos inversores con el propósito de invertir en acciones, bonos u otros valores. Los fondos de inversión son propiedad de un grupo de ...