
Automatice su jubilación: guía sencilla para gestionar su 401(k)
Cómo ahorrar para la jubilación
Phil Blancato sobre cómo prepararse financieramente para el futuro.
Buenas noticias: puede jubilarse rico con muy poco esfuerzo si tiene acceso a un 401(k). El secreto está en saber cómo automatizar funciones clave dentro de esa cuenta de jubilación laboral. Dedicar 20 minutos a seguir los tres pasos que se explican a continuación puede convertir su 401(k) en una máquina de crear riqueza sin intervención.
1. Establezca su tasa de aportación
Primero, entre a su 401(k) y establezca su aportación en el 10% o más de sus ingresos. Eso debería maximizar cualquier aportación de igualación del empleador y darle un buen comienzo para un fondo saludable.
2. Invierta en fondos de fecha objetivo
Luego, elegirá las inversiones. Probablemente tenga 10 o 20 fondos disponibles en el 401(k), pero los fondos de fecha objetivo (TDF, por sus siglas en inglés) serán sus opciones de bajo mantenimiento. Un fondo de fecha objetivo es un fondo que mantiene acciones y bonos en una combinación que se vuelve gradualmente más conservadora a medida que se acerca a la jubilación.
Este enfoque de inversión evolutivo es una práctica recomendada para los ahorradores de jubilación. La idea es buscar crecimiento cuando es más joven y tiene tiempo para capear cualquier volatilidad del mercado a corto plazo. A medida que envejece, el crecimiento pasa a un segundo plano frente a la estabilidad. Eso le aísla de ver el saldo de su cartera reducirse un 30% justo cuando empieza a tomar distribuciones de jubilación.
Reconocerá los TDF por sus nombres, que siempre incluyen un año y, posiblemente, las frases "fecha objetivo" o "jubilación". Elija el año del fondo que se alinee con su fecha de jubilación esperada más cercana; así, su TDF estará en la misma línea de tiempo que usted.
Las ventajas de los TDF para el inversor sin intervención son:
- No tiene que rebalancear su cartera. Rebalancear es el proceso de restablecer su combinación de activos para que coincida con su tolerancia al riesgo y horizonte de inversión actuales. Los inversores activos rebalancean de una a cuatro veces al año. Si la única posición en su 401(k) es un TDF, no tiene que rebalancear nunca.
- Solo gestiona una posición. Combinar un TDF con otros fondos sesga su combinación de activos, posiblemente dejándole con más riesgo del que desea. Por esa razón, si invierte en un TDF, debería ser la única posición en su cartera. Eso es más fácil de supervisar que un puñado de fondos.
- No tiene que cambiar su combinación de activos a medida que envejece. Como se señaló, el TDF lo hace por usted.
- La "ruta de planeo" del fondo está diseñada por profesionales. La ruta de planeo define cómo el fondo ajusta su combinación de tenencias con el tiempo. Está diseñada por inversores profesionales, lo cual es atractivo si encuentra conceptos de inversión como la asignación de activos abrumadores (o aburridos). Debería revisar la ruta de planeo, aunque sea profesional, debe sentirse bien antes de poner su dinero en juego. Si no le gusta lo que ve para su año de jubilación objetivo, evalúe los fondos asociados con años de jubilación justo antes y después de su fecha esperada.
3. Automatice los aumentos de sus aportaciones
Como última tarea, busque la función de escalada automática en su 401(k) y actívela. Esto aumentará su tasa de aportación anualmente según la fecha y el aumento que seleccione. Programe la escalada para que coincida con el mes en que espera su aumento salarial anual.
No tema aumentar su tasa de aportación en un 1% cada año. Suponiendo que obtenga un aumento anual promedio del 3%, puede absorber una tasa de aportación un 1% mayor. Ese aumento anual debería añadir muchos miles de dólares a su cuenta de jubilación en 20 o 30 años.
Revise de vez en cuando
Una vez que establezca su tasa de aportación inicial, seleccione un TDF que coincida con su línea de tiempo de jubilación e inicie aumentos anuales de aportación, su 401(k) esencialmente se gestiona solo. No hay mucho más que hacer, salvo revisar ocasionalmente. Querrá ver cómo crecen sus aportaciones y confirmar que su TDF sigue funcionando para usted.
Ese también es un buen momento para felicitarse por un trabajo bien hecho. A veces, la parte más difícil del ahorro para la jubilación es encender la máquina de crear riqueza y dejarla correr.
-
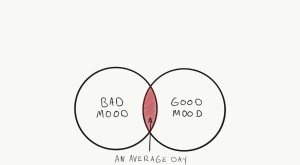
Domina tu estado de ánimo: estrategias prácticas para tu bienestar emocional
Ahora mismo, ¿estás de buen humor o de mal humor? Segunda pregunta: ¿qué tal va tu día? Seguramente vas a decir que tienes un mal día si estás de mal humor, y un día estupendo si estás de buen humor.
-

Entendiendo Los Retiros Del 401(k): Reglas Y Consecuencias
Desde 1982, los trabajadores estadounidenses han estado ahorrando para la jubilación contribuyendo a planes 401(k). Un tipo de plan de contribución definida que ofrecen muchos empleadores, un 401(k)
Artículos Destacados
- Maximice sus Ahorros para la Jubilación: Guía Práctica
- Jubilarse como Millonario con un 401(k): ¿Vas por Buen Camino?
- Planificación de la Jubilación: Gestión de Deudas para un Futuro Seguro
- Calculadora de ahorros para el retiro: cuánto necesitas realmente
- Protegiendo tu jubilación: Cómo blindar tu cartera contra la recesión
- Estrategias de Ingresos para la Jubilación: Gestión de tus Finanzas tras el Retiro
- Proteger tus Ahorros de Jubilación de Demandas: Guía Completa
- Opciones de ahorro para el retiro: Roth IRA, anualidades y planificación
- Planificación de la jubilación de tus padres: Guía completa
-
 Revitalizando tu jubilación: Estrategias para un fondo envejecido
Sabes que deberías estar invirtiendo regularmente en un plan 401(k) o IRA para construir un nido para la jubilación. Pero, ¿qué pasa si no has estado contribuyendo lo suficiente a tu 401(k)? ¿Qué pasa...
-
 Número de Jubilación: Más Allá de la Cifra Única — Un Enfoque Realista
Cuando nos referimos a tu número de jubilación, la mayoría piensa en cuánto dinero necesitas ahorrar para cumplir tus metas. Tener un número específico puede sentirse reconfortante: da una meta aparen...