
Calculadora de ahorros para el retiro: cuánto necesitas realmente
¿Cuánto costará jubilarte? Si esa pregunta te detiene, no estás solo. Una encuesta de Bankrate encontró que el 61% de los estadounidenses no tiene idea de cuánto necesita ahorrar para su futuro.
Es una noticia alarmante, sobre todo porque las pensiones tradicionales han disminuido y cada persona depende más de sus propios ahorros.
Algunos expertos dicen que se necesita alrededor de $1 millón para jubilarse cómodamente, mientras otros ofrecen estimaciones más modestas. Pero con tantos consejos, ¿cómo saber qué cifra aplica para ti?
“Esa es la pregunta del millón: ¿cuánto necesito para jubilarme?”, dice Brent Weiss, CFP, de Facet Wealth. “Pero realmente depende de cada persona; cada situación es única”.
La buena noticia es que existen formas de calcular cuánto necesitas. Aunque no son perfectas, conocer esas cifras ayuda a crear un plan de ahorro.
¿Cuál es el costo promedio del retiro?
Calcular un costo promedio es casi imposible, dice Leslie Thompson, CFA, de Spectrum Management Group. Cada persona tiene hábitos de gasto únicos.
“No necesitamos decir: sé que necesito esta cantidad exacta. Solo necesitamos empezar”, dice Weiss. “Lo clave es comenzar a ahorrar hoy y definir la cifra correcta con el tiempo”.
Fidelity sugiere ahorrar al menos una vez tu salario a los 30, tres veces a los 40, seis veces a los 50 y 10 veces a los 67. Estas reglas asumen ahorrar 15% anual desde los 25 años.
Otra regla es ahorrar entre el 70% y 80% del ingreso previo al retiro. Eso significa reemplazar ese porcentaje de ingresos cada año.
Estas cifras no incluyen todos los costos, como atención médica. Weiss recomienda considerar un seguro de cuidado a largo plazo para evitar que los gastos agoten los ahorros.
“Los gastos de cuidado a largo plazo pueden ser devastadores para una familia”, dice. “Planificar para todos los imprevistos podría requerir millones, por eso conviene enfocarse en lo esencial”.
La buena noticia es que muchas personas gastan menos en el retiro que mientras trabajaban, porque ya no ahorran para cuentas de retiro ni pagan ciertos gastos como colegiaturas o préstamos.
¿Cuánto cambia si te jubilas antes?
La jubilación anticipada ha ganado popularidad, pero la cantidad que debes tener ahorrada no cambia. “Lo sorprendente es que intentas crear el mismo fondo antes”, dice Weiss. “Tienes que ahorrar mucho más en menos tiempo”.
Otro reto es no recibir Seguridad Social hasta la edad plena de retiro. Además, muchas personas están en sus años más costosos, con familia, universidad y necesidad de ahorrar más para un retiro más largo.
Cómo calcular tu gasto anual
Primero revisa tus gastos. Si tienes presupuesto, vas un paso adelante. Si no, empieza a registrar todo: comida, entretenimiento, renta o hipoteca, servicios y otros gastos.
Puedes usar recibos, aplicaciones como Mint o You Need a Budget, o simplemente revisar tus cuentas bancarias durante uno o dos meses.
“Los rastreadores de presupuesto ayudan a entender cómo gastas y permiten evaluar qué es necesario”, dice Thompson. “Pregúntate si puedes pagar primero a ti mismo y automatizar tus ahorros”.
Después, divide tu gasto anual entre 12 para obtener un gasto mensual. También considera dónde planeas jubilarte, porque el costo de vida varía mucho.
Según Bankrate, algunos de los mejores estados para jubilarse son Dakota del Sur, Utah, Idaho, Nuevo Hampshire y Florida, por sus costos más bajos y trato fiscal favorable.
En cambio, estados como Nueva York, Maryland, Nuevo México o Arkansas pueden consumir más rápido tus ahorros.
Si tus ahorros van por detrás de tus necesidades, aún puedes cerrar la brecha. Más del 80% de los jubilados encuestados por EBRI se siente seguro de tener suficiente dinero, aunque muchos agradecerían más educación financiera en el trabajo.
Un planificador financiero puede ayudarte a analizar riesgos, impuestos e inversiones. Busca a alguien con experiencia en retiro y en situaciones similares a la tuya.
-
Planificación financiera para un bebé: Entender los costes
No hay forma de evitarlo: tu primer hijo va a sacudir tu presupuesto. Cuando tienes a tu primer hijo en camino, sentir nervios viene con el territorio. Criar a un hijo es una enorme responsabilidad,
-

Cuánto necesitas ahorrar para jubilarte: guía y calculadora
Imaginar la jubilación es fácil: hacer lo que quieras, cuando quieras, ya sea viajar por el mundo o aprender un pasatiempo nuevo. Pensar en cómo vas a financiarla resulta más inquietante. Muchos traba
Artículos Destacados
- Cambio de nombre en Ohio: Costes, proceso y requisitos
- Costes de Rescatar un 401(k): Comisiones e Implicaciones Fiscales
- Costos de Servicios Públicos en Apartamentos: Estimación y Desglose Completo
- Calculadora de Ahorro para la Jubilación: ¿Cuánto Necesitas?
- Comisiones de Brókers de Materias Primas: Entendiendo Costes y Opciones Asequibles
- Costes de salud en la jubilación: guía completa
- Planificación de la jubilación de tus padres: Guía completa
- Fechas y Pagos del CPP 2022: Calcula tu Pensión de Canadá
- Longevidad de los ahorros para la jubilación: Guía completa
-
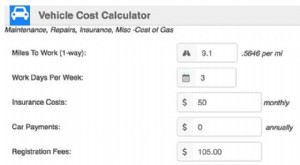 Calcula el costo de tu trayecto al trabajo y descubre cuánto puedes ahorrar
No soy un cruzado contra los automóviles, pero creo que Estados Unidos depende demasiado del coche. Vivir en un barrio caminable o apto para bicicleta puede ahorrar mucho dinero y mejorar tu calidad d...
-
 Número de Jubilación: Más Allá de la Cifra Única — Un Enfoque Realista
Cuando nos referimos a tu número de jubilación, la mayoría piensa en cuánto dinero necesitas ahorrar para cumplir tus metas. Tener un número específico puede sentirse reconfortante: da una meta aparen...