
Cómo hacerse millonario en bolsa: 7 pasos probados
¿Quieres saber cómo convertirse en millonario invirtiendo en bolsa? Requiere mucho menos trabajo del que imaginas. El 95 % del esfuerzo se concentra al inicio: crear tu plan y automatizar. Luego, el piloto automático hace el resto.
Con 1-2 horas hoy para sentar las bases, estás a un paso de la meta.
Guía paso a paso para ser millonario en bolsa
Paso 1: Crea tu plan de inversión
Sin plan no sabes a dónde vas ni si has llegado. La mayoría salta de activo en activo, no ve resultados y abandona culpando al mercado. Un plan te mantiene en el camino y permite ajustes.
¿Por qué inviertes?
Jubilación, casa, estudios, libertad financiera... Separa cada objetivo y responde lo siguiente para cada uno.
¿Cuál es tu horizonte temporal?
Regla de oro: más de 5 años → bolsa; menos de 5 años → bonos, depósitos, cuentas remuneradas.
¿Cuál es tu tolerancia al riesgo?
Sé honesto: ¿cuánto podrías perder sin quitar el sueño? Céntrate en la pérdida potencial, no en la ganancia. La mayoría encaja en 60 % renta variable / 40 % renta fija. Si te asusta, baja a 40/60. No bajes más si eres joven: la renta fija no bate la inflación a largo plazo.
Cuestionario de riesgo de Vanguard (en inglés) ayuda a calibrarlo.
¿Cuánto necesitas?
- Objetivos concretos (casa, viaje): coste conocido.
- Jubilación: Gasto mensual × 12 × 25. Ej.: 3.000 €/mes → 36.000 €/año → 900.000 € necesarios (regla del 4 % / 25x).
¿Cuánto puedes ahorrar?
Si no llegas al objetivo, no te frustres: el tiempo juega a tu favor. Haz un presupuesto (hoja de cálculo o app) para ver a dónde va tu dinero y recortar. En mi sección Construye Riqueza tienes:
- Cómo recortar 1.000 €/mes
- 100+ trucos de ahorro
- Guía para subir sueldo cada año
- 50+ ideas de ingresos extra
¿Cuánto deberías ahorrar?
Jubilación: ~15 % de ingresos brutos/año. Objetivos cortos: (Total necesario ÷ Años) ÷ 12 = ahorro mensual.
Ejemplo real: Bob
- Objetivo: jubilación en 30 años.
- Riesgo: medio → 60/40.
- Necesidad: 3.000 €/mes × 12 × 25 = 900.000 €.
- Ahorro: 15 % ingresos/año + revisiones semestrales.
Una vez definido, revisas 1-2 veces/año y ajustas.
Claves al diseñar tu plan
- Pregúntate "¿por qué es importante el dinero para mí?" y profundiza (libertad → dejar trabajo → emprender / formar familia). Cuanto más específico, mayor motivación.
- No elijas inversiones antes de definir objetivos. Igual que no dejas que el mecánico arregle el coche sin decirle el problema.
Paso 2: Abre tu cuenta
Tres brókers top para la mayoría:
- Charles Schwab: ideal si tienes experiencia. Todo tipo de activos, comisiones mínimas, web fácil. Ver análisis
- Betterment: #1 para manos libres. En 10 min: cartera diversificada, rebalanceo automático, tax-loss harvesting, aportaciones automáticas. Abrir en Betterment
- M1 Finance: carteras personalizadas de acciones/ETFs sin comisiones. Ideal para dividendos. Abrir en M1 Finance
Paso 3: Automatiza tus aportaciones
Invertir regularmente es innegociable. 1 € al 8 % tarda 180 años en ser 1 M€. 100 €/mes al 8 % → 54 años. ¿Quieres 30 años? 667 €/mes.
Ingreso medio EE. UU. ~59.000 $. Aportando 10 % a 401(k) = 491 €/mes. Faltan 176 €/mes post-impuestos. Automatiza 176 €/mes a tu cuenta imponible.
Tu hoja de ruta personalizada:
- Objetivo: 8.004 €/año para ser millonario en 30 años (8 % media).
- Aporta 15 % ingresos a 401(k) / IRA.
- Calcula: (Ingresos × 15 %) = X. 8.004 - X = Y (lo que falta).
- Y ÷ 12 = ahorro mensual extra.
Ej.: 35.000 €/año → 5.250 € al 401(k). Faltan 2.754 € → 229 €/mes extra.
Tabla: ahorro mensual según edad actual y edad objetivo (ver imagen en original). Celdas verdes = alcanzables con 15-20 % de ingresos.
Clave: invierte lo máximo posible, constante y automático. Mejor sacrificio hoy que trabajar toda la vida.
Paso 4: Elige inversiones de bajo coste
Todos los fondos/ETFs cobran comisión de gestión (TER), que sale de la rentabilidad. 5 % rentabilidad neta con 1 % TER = 6 % bruta. Ese 1 % te cuesta fortunas a largo plazo por interés compuesto.
Ejemplo 30 años, 8 % bruta:
- TER 1,25 % (media fondos activos) → ~1.200 € en comisiones por cada 1.000 € invertidos. Saldo final: ~7.600 €.
- TER 0,30 % (indexados) → ~350 € comisiones. Saldo final: ~9.600 €.
Diferencia: +2.000 € por cada 1.000 € iniciales. Con 50.000 €: 60.000 € vs 17.000 € en comisiones → +100.000 € en tu bolsillo.
Nunca pagues >1 % TER. No hay correlación entre comisiones altas y rentabilidades altas. Vanguard, M1, Betterment, Schwab (fondos propios) son referentes de bajo coste.
Basta con 3 fondos (o carteras automatizadas de Betterment/M1):
- Bolsa global / EE. UU. / Mundo
- Bonos globales / EE. UU.
- Opcional: pequeña empresa / valor / emergentes
Paso 5: Diversifica
Rentabilidad y riesgo van ligados. Diversificar reduce riesgo sin sacrificar demasiada rentabilidad.
- Solo acciones: +51 % / -37 % en un año.
- Solo bonos: +17 % / -11 %.
- 50/50: +32 % / -17 %.
Diversifica también dentro de renta variable (grandes/pequeñas, crecimiento/valor, EE. UU./internacional) y renta fija (corto/largo, gubernamentales/corporativos, high yield). Objetivo: máxima rentabilidad por unidad de riesgo. No diversifiques en exceso (diluye rentabilidad) ni creas que eliminas todo riesgo.
¿Estás bien diversificado hoy? Dos opciones:
- Personal Capital (gratis): vincula cuentas → verás tu asset allocation real, comisiones, planificador jubilación. Probar Personal Capital
- Hoja de cálculo manual: más trabajo, pero control total.
Paso 6: No persigas rentabilidades. Mantente invertido.
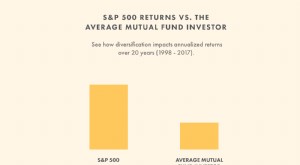
Perseguir rentabilidades destruye patrimonio (comisiones, impuestos, mal timing). El inversor medio gana solo 2 %/año por esto. Es el Coyote tras el Correcaminos: nunca lo atrapa.
Error clásico: comprar lo que subió mucho ayer. Burbuja puntocom: compré fondo tech tras +60 %; al año -60 %. Nunca más. Lento y constante gana.
2008: muchos vendieron y no volvieron. Mercado +300 % desde mínimos 2009. Quien aguantó recuperó todo y ganó mucho más. Mis clientes en asesoría volvieron a niveles pre-crisis en 2012.
Regla: siempre invertido, en bueno y en malo. A corto plazo hay volatilidad (verano 2011), a largo la tendencia es alcista. Apaga TV, ignora ruido mediático. Wall Street gana cuando tú operas. Miedo y codicia son tus enemigos.
Cuando dudes, relee tu plan (Paso 1). Objetivo largo plazo → ignora ruido corto. El peor escenario rara vez ocurre.
Paso 7: Rastrea tu progreso y rebalancea
Sin seguimiento no sabes si vas por buen camino. La deriva de la asignación cambia tu riesgo/renta.
Rebalancear = vender lo que subió, comprar lo que bajó → compras barato, vendes caro, sin emociones.
Ej.: objetivo 60/40 → real 70/30. Vendes 10 % acciones, compras bonos.
- Cuentas ventajosas fiscalmente (IRA, 401k): compra/venta libre de impuestos.
- Cuentas imponibles: evita vender (plusvalías). Dirige nuevas aportaciones al activo infraponderado hasta volver al objetivo.
Mis reglas:
- Revisión semestral (junio/noviembre).
- Rebalancear solo si desviación ≥ 5 %.
- Cuentas ventajosas: ejecuto sin dudar.
- Imponibles: aporto nuevo dinero al activo deficitario.
Herramienta ideal: Personal Capital (gratis). Vincula cuentas → allocation, comisiones, planificador, revisión de cartera. Empezar con Personal Capital
Resumen de los 7 pasos
- Plan: objetivos, horizonte, riesgo, cantidad, ahorro.
- Cuenta: Betterment, M1 Finance, Schwab.
- Automatiza: aportaciones mensuales máximas posibles.
- Bajo coste: TER ≤ 0,30-0,50 % (indexados).
- Diversifica: multi-activo, multi-geografía, multi-sector.
- No persigas rentabilidades: mantente invertido, ignora ruido.
- Rastrea y rebalancea: semestral, desviación ≥ 5 %, Personal Capital.
Si sigues estos pasos, te convertirás en millonario de bolsa.
Reflexiones finales
Te he dado la hoja de ruta completa. Es más fácil de lo que pensabas, ¿verdad?
No intentes hacerlo todo hoy. Empieza por Betterment si te agobia: 10 min, eliges objetivo y ahorro mensual, ellos hacen el resto. Abrir en Betterment
Para profundizar, mi ebook 7 Pasos de Inversión que te Harán Rico amplía cada punto.
Sin acción no hay resultados. Empieza hoy y conviértete en millonario de bolsa.
-

Prepara Tu Cartera Para La Volatilidad Del Mercado: Guía Práctica
Planificar para un crack bursátil implica que sabes que va a ocurrir. Sin embargo, ninguno de nosotros tiene una bola de cristal. Intentar predecir cuándo se producirá la próxima caída del mercado pue
-
Construir Riqueza en el Mercado de Valores: Un Enfoque Realista
Todos hemos visto las películas y leído las historias sobre Wall Street. Hemos oído hablar de inversores superestrella que tomaron todas las decisiones correctas y ahora viven vidas de lujo y comodida
Artículos Destacados
- Rendimiento Bursátil en la Pandemia: Análisis y Claves
- El Crac Bursátil de 1987: Causas, Consecuencias y Lecciones
- Cómo hacerse millonario en bolsa: la vía del largo plazo
- Invertir en acciones: Guía para principiantes para construir riqueza
- Invertir en Bolsa: Haz Crecer tu Riqueza y Navega las Caídas del Mercado
- Dominar la Inversión en Bolsa: Formación y Estrategias para el Éxito
- Inversión en bolsa para principiantes: Guía completa
- Volatilidad del Mercado: Desempeño Reciente y Perspectiva
- Las mejores herramientas de análisis técnico para operar en bolsa | 2024
-
 Entender la Bolsa: Guía para Principiantes, Inversores y Familias
La bolsa es donde los inversores compran y venden acciones de empresas. Suena simple, pero ¿cómo se ejecutan esas operaciones? ¿Quién puede operar? ¿Qué empresas pueden salir a bolsa? Y lo más importa...
-
 Entendiendo el Mercado de Valores: Guía para Principiantes
¿Pierdes el sueño preguntándote cómo funciona el mercado de valores? Hoy es tu día de suerte. Te contaremos todo lo que necesitas para convertirte en un pro del mercado en un abrir y cerrar de ojos. ¿...