
Entendiendo los Certificados de Depósito (CDs): Guía Completa
La frase "certificado de depósito", también conocido como CD, puede sonar complicada pero es una de las herramientas financieras más simples, incomprendidas e infrautilizadas.
¿Qué es un Certificado de Depósito?
Un certificado de depósito o CD es una cuenta de ahorro de alto rendimiento que puedes abrir en muchas instituciones financieras —desde bancos hasta cooperativas de crédito. A cambio de una tasa de interés fija relativamente más alta, debes mantener tu dinero "bloqueado" en esta cuenta por un período específico. (También existen CDs de tasa variable, pero son menos comunes que los de tasa fija).
Este período específico se conoce como "plazo". Un plazo puede ser tan corto como tres meses y llegar hasta cinco años. Cuando el plazo termina, el CD vence y puedes retirar tu dinero —es decir, el principal más los intereses ganados durante el plazo.
Generalmente, cuanto más tiempo mantengas tu dinero en el CD, mayor será tu tasa de interés. Además, si depositas cantidades mayores (ej. 25.000 $ vs 1.000 $), también puedes obtener una tasa más alta.
Un certificado de depósito es como una cuenta bancaria normal en que puedes depositar y retirar dinero, pero debe ser según los términos del CD específico. Deberás cumplir las reglas sobre montos de depósito, plazos y otras actividades de la cuenta.
Los certificados de depósito también están asegurados por la Corporación Federal de Seguros de Depósitos (FDIC). Eso significa que si el banco donde depositaste tus fondos del CD quiebra por cualquier razón, recuperarás tu dinero junto con los intereses devengados, hasta 250.000 $.
Gracias a este seguro, la Comisión de Valores de EE. UU. (SEC) califica a los CDs como una inversión de bajo riesgo. Según la comisión, no hay otra inversión que ofrezca este tipo de seguridad, lo que los hace ideales para muchos ahorradores e inversores.
¿Cómo Funciona un Certificado de Depósito?
¿Por Qué los Bancos Ofrecen CDs?
Para ganar dinero, los bancos necesitan prestar dinero. ¿De dónde obtienen este dinero? La mayor parte viene de depositantes como clientes individuales y comerciales (empresas).
Cuando los bancos tienen suficiente dinero en sus libros para prestar, ganan dinero haciendo préstamos en forma de tarjetas de crédito, hipotecas, préstamos a pequeñas empresas y productos similares.
Para atraer más depositantes, los bancos ofrecen productos de ahorro que obligan a los clientes a mantener su dinero depositado. Estos pueden ser productos de alto rendimiento como cuentas de ahorro y CDs.
Un banco puede ofrecer una tasa APY del 2,5% a los titulares de CDs y luego cobrar un 22% APR en un producto de tarjeta de crédito. La diferencia entre estas tasas se conoce como "spread" (diferencial) y es una de las formas en que los bancos ganan dinero en sus operaciones de préstamo.
La Anatomía de una Oferta de CD
Al evaluar ofertas de CDs de diferentes bancos, considera lo siguiente:
Tasa de interés: ¿Cuánto interés ganaré con mi depósito?
Plazo: ¿Cuánto tiempo debe permanecer mi dinero en el banco?
Depósito mínimo: ¿Cuál es el monto mínimo para abrir un CD?
Penalización por retiro anticipado: ¿Qué pasa si retiro mi dinero antes?
Tipos de CD: ¿Hay características especiales?
Implicaciones fiscales: ¿Cómo trata el IRS los intereses ganados en CDs?
Tasa de interés
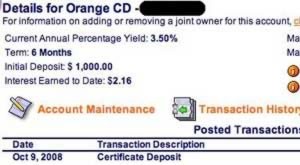
Los CDs ganan una tasa de interés garantizada. Se expresa como porcentaje que representa el Rendimiento Porcentual Anual (APY). El APY te dice qué ganarás en un año y considera tu depósito original más los intereses que ganas además de otros intereses.
Diferentes instituciones manejan los intereses de forma distinta. Algunos bancos capitalizan intereses diariamente, otros mensualmente. Algunos te dejan elegir que los intereses de tu CD se paguen mensual, trimestral, semestral, anualmente o al vencimiento.
Si quieres saber cuánto ganarás con tu depósito inicial, puedes usar calculadoras de CD gratuitas que ofrecen algunos bancos y recursos web. Solo ingresa los términos que consideras y la calculadora te mostrará el saldo final al vencimiento.
Plazo
Según tu situación financiera, ciertos plazos serán mejores para tus necesidades. Si necesitas efectivo inmediato, un CD a largo plazo no te conviene. Si no estás seguro de cuánto tiempo puedes mantener tu dinero "bloqueado", mejor elige un plazo más corto.
Depósito mínimo
Con la mayoría de CDs, debes depositar un monto mínimo para recibir una tasa más alta. Puedes abrir un CD con tan solo 0 $ y depositar hasta 100.000 $ o más.
Penalización por retiro anticipado
Si abres un CD y no puedes mantener el dinero todo el plazo, podrías deber una penalización por retiro anticipado. Antes de abrir tu CD, revisa la divulgación y/o acuerdo de la cuenta de depósito para saber cómo te cobrarán en caso de retiro anticipado. En la mayoría de casos, simplemente perderás los intereses ganados hasta ese momento.
Tipos de CDs
La buena noticia es que hay cierta flexibilidad en las cuentas CD que podrían hacer que esta herramienta de ahorro se ajuste mejor a ti. Por ejemplo, existen CDs sin penalización por retiro anticipado.
Otros ofrecen tasas variables o incluso la opción de añadir dinero una vez abierta la cuenta. Pregunta a tu banquero sobre todas las opciones de CD que ofrecen.
Implicaciones fiscales
Según cómo elijas recibir los pagos de intereses de tu CD, el IRS puede reconocer ingresos por intereses que aún no has recibido. Recibirás un formulario 1099-INT del banco por el monto de intereses ganados. Incluirás esto como parte de tus ingresos gravables al declarar impuestos.
Pros y Contras de los Certificados de Depósito
Los certificados de depósito son excelentes productos de ahorro —si tienen sentido para tus necesidades. Antes de invertir, mira los pros y contras:
Ventajas:
Depósitos asegurados hasta 250.000 $ por la FDIC
Inversión de menor riesgo
Retorno garantizado del depósito original más intereses
Pueden ganar más interés que una cuenta de ahorro normal
Hay muchos "sabores" de CDs que dan flexibilidad
Puedes recibir términos más favorables si ya eres cliente del banco
Desventajas:
No podrás acceder a tu dinero por un período a menos que pagues una "penalización por retiro anticipado"
Podrías perder tus ganancias "netas" por la inflación —especialmente con CDs a largo plazo
Las tasas de interés pueden ser menores vs. otras inversiones como acciones, inmuebles o participaciones en negocios
Podrías deber impuestos sobre ganancias de intereses que el banco aún no ha pagado
Alternativas a un Certificado de Depósito
Si no crees que un CD sea adecuado para tus necesidades financieras ahora, hay muchos otros vehículos de ahorro que puedes elegir.
Cuenta de ahorro de alto rendimiento
Es una cuenta de ahorro típica pero con una tasa de interés más competitiva. Generalmente no hay mínimos para abrirla. Como los CDs, las cuentas de ahorro están aseguradas por la FDIC. A diferencia de los CDs, puedes retirar tu dinero en cualquier momento. Sin embargo, la ley federal estadounidense limita los retiros de cuentas de ahorro a seis por mes.
Cuenta del mercado monetario
Es otro tipo de cuenta de ahorro que puede ofrecer a los depositantes una tasa de interés más alta —aunque es variable, no fija. A veces, las cuentas del mercado monetario requieren un saldo mínimo más alto. Como una cuenta de ahorro, no puedes hacer más de seis retiros por mes. Nota: estas cuentas no están aseguradas por la FDIC.
Valores mobiliarios
Puedes invertir en valores como bonos, acciones, fondos mutuos, fondos indexados, etc. Estos tienden a tener rendimientos más altos que los CDs.
La advertencia es que podrías perder dinero con valores, ya que no están asegurados por la FDIC. Tu inversión original no está garantizada y el valor lo dictan las condiciones del mercado, que pueden ser volátiles y hacer variar tus rendimientos.
Diversas inversiones alternativas
Hay muchos otros tipos de inversiones que puedes explorar si un CD no da el retorno que buscas. A cambio de rendimientos potencialmente más altos, debes estar listo para aceptar un mayor nivel de riesgo que podría incluir perder parte (o todo) de tu inversión original:
Inversión inmobiliaria
Préstamos peer-to-peer (entre particulares)
Crear y dirigir un negocio
Conclusión
Cuando se trata de hacer crecer tu dinero, tienes muchas opciones. Investiga sobre CDs u otro producto de inversión, luego toma una decisión informada que apoye tus metas de ahorro.
¿Listo para explorar tus opciones de inversión? Regístrate en Wealthsimple, el único servicio de inversión automatizado que ofrece a todos sus clientes apoyo humano ilimitado. Cada cliente de Wealthsimple obtiene tecnología de vanguardia, bajas comisiones y el tipo de servicio personalizado y amable que quizás no imaginabas de un servicio de inversión de bajo costo.
-
Certificado de depósito (CD): 3 ventajas clave para tus ahorros
Aquí te explicamos cuándo tiene sentido financiero un CD. El dinero destinado a emergencias debe ser lo más accesible posible, por eso es inteligente guardarlo en una cuenta de ahorros tradicional. Pe
-
Entender los certificados de depósito (CD): Guía completa
Los certificados de depósito son excelentes para hacer crecer tus ahorros. Requieren tiempo para madurar antes de que puedas usar los fondos, pero si estás dispuesto a esperar, ayudarán a que tu diner
Artículos Destacados
- Regalar un certificado de depósito (CD): qué saber y consideraciones legales
- Titularidad de certificados de depósito y derechos de supervivencia: ¿qué sucede al fallecer?
- Entendiendo los derechos de los beneficiarios en certificados de depósito (CD)
- Certificados de Depósito (CD): Ventajas e Inconvenientes
- Cuentas de depósito: seguridad y estrategias de ahorro
- Certificados de depósito como valores: diferencias clave
- Certificados de Depósito (CDs): Ventajas y Desventajas Explicadas
- Entendiendo el Índice de Certificados de Depósito (CODI) | Reserva Federal
- Certificado de depósito (CD): Guía completa para ahorradores
-
 Tasas de CD: Encuentra el Mejor Interés en Certificados de Depósito | [Año]
Los certificados de depósito (a menudo llamados simplemente CD) son, por definición, depósitos a plazo. Entregas tu dinero al banco y te comprometes a no tocarlo durante un período específico. En gene...
-
 Certificado de Depósito (CD): Ventajas y Desventajas - Guía Completa
Al construir una base financiera sólida, te encontrarás con innumerables formas de proteger y hacer crecer tu dinero. Algunas opciones son mejores que otras, y un certificado de depósito es una altern...