
Inversión Millennial: Construyendo una Cartera Diversificada y de Bajo Coste
Esta publicación contiene referencias a nuestros anunciantes y podemos recibir compensación si haces clic en los enlaces. Más información aquí.
Resumen Millennial Money: No confíes en Wall Street ni compres fondos o ETFs sectoriales "de moda" – construye una cartera basada en fondos indexados de mercado con ratio de gastos bajo, dividida en 60 % acciones (20 % gran capitalización, 20 % pequeña capitalización, 10 % REITs, 10 % acciones internacionales) y 40 % bonos. En general una cartera diversificada, pero probablemente demasiado conservadora para la mayoría de inversores millennials con horizonte a largo plazo.
Si eres nuevo en la inversión y quieres una breve introducción sobre por qué deberías elegir una estrategia de inversión simple, hay pocos mejores libros que The Coffeehouse Investor: How to Build Wealth, Ignore Wall Street, and Get On with Your Life de Bill Schultheis. Es una guía fácil de leer sobre cómo configurar una cartera de inversión que requiere muy poco mantenimiento y que, basada en el rendimiento histórico, logrará retornos de inversión sólidos en un horizonte temporal largo. Su enfoque se basa en la diversificación, mitigación del riesgo y ahorrar consistentemente lo máximo que puedas en tu cartera para maximizar los retornos a largo plazo.
Aunque el autor fue anteriormente corredor en Smith Barney, en The Coffeehouse Investor dedica mucho tiempo a hablar sobre cómo la mayoría de los inversores deberían simplemente ignorar la institución de Wall Street, que cree que es principalmente una gran máquina de marketing intentando vender a los inversores nuevos productos de inversión "de moda" y la fantasía de que cualquier inversor puede batir al mercado de valores. Pero en realidad es muy difícil no solo para un inversor promedio batir al mercado de valores, sino que incluso los profesionales casi nunca pueden batir el mercado consistentemente con el tiempo.
El autor comparte que "Solo el 14 % de todos los fondos mutuos gestionados baten el promedio del mercado de valores en cada uno de los últimos períodos de tres, diez y quince años" y el número es en realidad probablemente mucho menor cuando sacas todas las comisiones y la responsabilidad fiscal en este mismo período (p. 42). También hay algunos datos geniales en este libro donde muestra cómo en cualquier período de 10 años en los últimos 100 años, si hubieras invertido en un fondo indexado que rastreara la mayoría del mercado de renta variable estadounidense, habrías generado un retorno positivo. Un ejemplo de un fondo que rastrea el rendimiento del mercado de valores estadounidense es el Vanguard Total Stock Market Index Fund.
La Cartera "Perezosa" de Coffeehouse
En este libro, Bill Schultheis presenta un plan de inversión simple basado en establecer una cartera de inversión de fondos indexados de bajo coste que, basada en el rendimiento histórico, generará retornos positivos en un período de tiempo largo (10+ años). En 1999, antes del estallido de las puntocom, Bill desarrolló lo que ahora se conoce como el enfoque de la cartera "perezosa" de Coffeehouse. Durante el estallido de las puntocom, la cartera de Bill, que tenía una composición de 60 % acciones / 40 % bonos, en realidad batió al S&P 500 en un 15 % durante el período de tres años 2000-2002 (no es una hazaña pequeña).
Probablemente un enfoque de inversión bastante conservador, el rendimiento histórico de la cartera Coffeehouse ha sido fuerte con el tiempo, generando un 5 %+ en los últimos 10 años, pero aún se queda corto en comparación con invertir en un fondo indexado del mercado total de valores o un fondo S&P 500 que rastrean esos índices de mercado. En los últimos 10 años (a 4/9/15), una cartera con la mezcla de fondos de la cartera Coffeehouse resaltada abajo habría retornado un promedio de 5,57 % anual, lo que está por debajo del 7,06 % de retornos anuales del S&P 500. Aquí tienes un ejemplo de la cartera Coffeehouse compuesta por fondos indexados diversificados de bajo coste de Vanguard (con la asignación porcentual recomendada por Bill):
- 40 % Vanguard Total Bond Market Index Fund
- 10 % Vanguard 500 Index Fund
- 10 % Vanguard Total International Stock Index Fund
- 10 % Vanguard Value Index Fund
- 10 % Vanguard Small Cap Index Fund
- 10 % Vanguard Small Cap Value Index Fund
- 10 % Vanguard REIT Index Fund
En mi opinión, el enfoque de The Coffeehouse Investor es demasiado conservador para el inversor millennial promedio. Como inversor de 30 años, tengo el 90 % de mis inversiones a largo plazo en renta variable, lo cual es mucho mayor que el 60 % en la cartera de Bill. Aunque estoy asumiendo más riesgo, aún puedo dormir tranquilo sabiendo que en el horizonte largo mi cartera probablemente tendrá más volatilidad, pero tendrá mayores retornos (que pueden componerse en retornos aún mayores). Actualmente tengo parte de mi propia cartera de inversión en fondos indexados de bajo coste como el Vanguard Total Stock Market Index Fund (VTSAX) que tiene un ratio de gastos muy bajo de 5 $ por cada 10.000 $ invertidos (¡así puedo mantener más de mi dinero!). En los últimos 10 años, el fondo indexado del mercado de valores de Vanguard ha generado un 8,33 % de retornos anuales (y recuerda que esto fue durante el período que incluyó la Gran Recesión donde la mayoría de las carteras cayeron un 30 %+).
Otro punto destacado del libro para mí fue su capítulo sobre la inflación, que esencialmente erosiona tus ahorros con el tiempo, pero puede ser vencida con esencialmente cualquier enfoque de inversión sólido a largo plazo. Es un hecho simple que las cosas que compras hoy costarán más dinero en el futuro y en algunos casos mucho más dinero. Así que cuando ahorras dinero en una cuenta de ahorro (que en los últimos años ha tenido menos del 1 % de retornos) en realidad estás perdiendo dinero sobre tu dinero con el tiempo. La única forma de vencer realmente la inflación a largo plazo es invertir tu dinero. Para mí personalmente, solo mantengo 3 meses de gastos de manutención en una cuenta de ahorro de alto interés de Ally porque mi trabajo es seguro y pongo el resto en el mercado y lo dejo trabajar para mí con el tiempo.
Bill aboga por mirar tu cartera una vez (quizás dos) al año y rebalancear para igualar tu asignación de activos deseada (mezcla acciones/bonos). Personalmente, porque uso Mint.com y otras apps de finanzas personales, veo el rendimiento de mi cartera al menos semanalmente, pero me aseguro de no tocar el principal de mi inversión a menos que esté rebalanceando a mi asignación deseada.
Datos Clave
- "El 42 % de los millonarios en Estados Unidos hacen menos de una transacción al año en sus carteras de inversión" (página 7)
- "El promedio del mercado de valores consistentemente supera al 75-85 % de todos los fondos mutuos gestionados" (página 57)
- "De 1978 a 2007, una inversión de 10.000 $ en el promedio del mercado de valores habría crecido, con dividendos reinvertidos, a 386.140 $." (página 76)
Conclusión:
No hay grandes secretos en este libro, pero el enfoque de inversión de sentido común está en línea con la filosofía de Millennial Money de dejar que tu dinero haga el trabajo de construir riqueza mientras tú estás viviendo una vida insanamente increíble. Aunque el enfoque general resaltado en The Coffeehouse Investor: How to Build Wealth, Ignore Wall Street, and Get On with Your Life podría ser demasiado conservador para la mayoría de los millennials hasta que alcancen los 40+, definitivamente vale la pena leerlo para el nuevo inversor que busca un enfoque de inversión de bajo coste y sentido común (con los datos para respaldarlo).
Si te gustó esta reseña, por favor considera compartirla y comentar abajo.
También sígueme en la cuenta de Twitter de Millennial Money, donde publico consejos diarios de finanzas personales e inversión.
-
Entender el S&P 500: Principales valores y rentabilidad histórica
El Standard & Poor’s 500 (S&P 500) agrupa unas 500 de las mayores empresas cotizadas en EE. UU. Irónico nombre para una de las mejores colecciones de acciones del mundo, que ha devuelto ≈ 10 %
-
Fondos indexados vs. fondos de inversión: comparación completa
Los nuevos inversores a menudo quieren saber la diferencia entre fondos indexados y fondos de inversión. La cuestión es que a veces los fondos indexados son fondos de inversión y a veces los fondos de
Artículos Destacados
- Fondos Indexados: Guía Completa para Invertir a Bajo Coste
- Los 11 mejores fondos indexados para invertir a largo plazo
- Ratio de información: guía para evaluar gestores de fondos
- Fondos Buitre (Vulture Funds): Alta Rentabilidad, Alto Riesgo en Deuda Distressed
- Índice de Gestores de Compras (PMI): Entender la Salud Económica
- Entender los folletos de fondos mutuos: Guía para inversores
- Fondos Índice de Oro: Beneficios y Riesgos para Inversores
- Fondo Índice NASDAQ: Guía Completa para Inversores
- Indexación Mejorada (Enhanced Indexing): Riesgos y Limitaciones
-
 Índice ponderado por precio: Definición, cálculo y ejemplos (DJIA, Nikkei 225)
Un índice ponderado por precio (price-weighted index) es un índice bursátil donde cada componente se pondera según su precio actual por acción. Las empresas con precio más alto tienen mayor peso; por ...
-
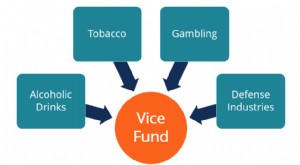 Vice Fund: Entendiendo las Inversiones en Industrias Controversiales
El Vice Fund, gestionado por USA Mutuals, es un fondo de inversión que invierte en industrias de bebidas alcohólicas, tabaco, juegos de azar y defensa. El término vice (vicio) se refiere a comportamie...