Riesgo de mercado (riesgo sistemático): guía completa con tipos y medición (VaR, Beta)
El riesgo de mercado (o riesgo sistemático) es la incertidumbre inherente a toda decisión de inversión derivada de factores que afectan al mercado en su conjunto. No depende de la empresa o sector concreto, sino de variables macroeconómicas: inflación, tipos de interés, balanza de pagos, déficit fiscal, geopolítica, etc.
Tipos principales de riesgo de mercado
1. Riesgo de tipo de interés
Fluctuaciones no anticipadas en los tipos (política monetaria del banco central). Subida de tipos → caída precio activos (especialmente renta fija). Ejemplo: bono cupón 6 %; si tipo mercado sube al 8 %, precio del bono cae hasta que su rentabilidad (Yield) iguale al 8 %.
2. Riesgo de materias primas (Commodity Risk)
Volatilidad en insumos esenciales (petróleo, granos) que afecta costes de producción, márgenes y, en casos extremos, capacidad de pago de deuda. Provoca crisis de oferta.
3. Riesgo cambiario (Currency / Exchange Rate Risk)
Pérdida de valor de la rentabilidad por depreciación de la divisa nacional frente a la de la inversión. Crucial en inversiones internacionales. Países emergentes acumulan reservas de divisas como colchón.
4. Riesgo país (Country Risk)
Factores macro fuera del control del mercado: estabilidad política, déficit fiscal, desastres naturales, marco regulatorio, facilidad para hacer negocios. Debe evaluarse en decisiones transfronterizas.
Mitigación y medición
Al afectar a todo el mercado, no se elimina diversificando, pero puede cubrirse (hedging) para limitar exposición.
- Volatilidad (dispersión absoluta/porcentual de precios): medida básica.
- Value at Risk (VaR): método estándar que cuantifica pérdida potencial máxima en un horizonte y nivel de confianza (ej. "95 % confianza de no perder más de $1M en 1 día"). Requiere supuestos que limitan precisión.
- Coeficiente Beta (β): mide volatilidad relativa del activo/cartera vs. mercado (β=1 = mismo riesgo que mercado; β>1 = más agresivo; β<1 = más defensivo). Se usa en el modelo CAPM para calcular rentabilidad esperada.
Recursos adicionales
- Valoración de bonos (Bond Pricing)
- Riesgo idiosincrásico / no sistemático (Idiosyncratic Risk)
- Oferta y demanda agregadas (Aggregate Supply and Demand)
- Riesgo sistémico (Systemic Risk)
-
Entendiendo los Mercados Seculares: Tendencias a Largo Plazo y Estrategias
Un mercado secular está impulsado predominantemente por elementos o fuerzas que probablemente estarán presentes en el futuro previsible. Estas fuerzas pueden afectar el precio o valor de un activo fin
-
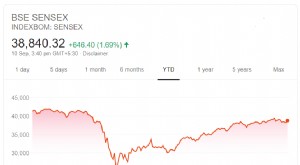
Sensex: el índice de referencia de la Bolsa de Bombay
El Sensex (S&P BSE Sensex Index) es el índice de referencia que sigue la Bolsa de Bombay (BSE). Está compuesto por las 30 mayores y más líquidas acciones del BSE, reflejando la actividad y el dese
Artículos Destacados
- Riesgo sistemático: factores que no puedes diversificar
- Entender los Mercados de Subasta: Cómo se Determinan los Precios
- Entendiendo el Riesgo Cambiario: Guía Completa
- Doji: significado y señales de trading
- Entendiendo el Riesgo a la Baja (Downside Risk): Protegiendo tus Inversiones
- Mercados Espumosos (Frothy Markets): Riesgos, Señales y Ejemplos
- Mercados ineficientes: Causas, anomalías e implicaciones
- Ciclos de mercado: tendencias y entornos económicos
- Manipulación de mercado: definición, técnicas (pump and dump, poop and scoop) y papel de la SEC