
Capitalistas de riesgo: Financiación para startups de alto crecimiento
Los capitalistas de riesgo (venture capitalists) son inversores que financian startups o pequeñas empresas que buscan expandirse. Las empresas beneficiarias suelen tener alto potencial de crecimiento, pero el alto riesgo de fracaso dificulta o encarece la financiación bancaria.
Los capitalistas de riesgo, dispuestos a asumir mayores riesgos por mayores retornos, invierten a cambio de una participación accionarial (equity stake). Pueden ser inversores adinerados, bancos de inversión (Goldman Sachs, Morgan Stanley, JP Morgan, etc.) u otras instituciones financieras.

Una startup que atrae capitalistas de riesgo suele desarrollar o poseer una tecnología innovadora o modelo de negocio disruptivo. Una de sus habilidades clave es identificar el potencial de crecimiento de la innovación. También participan en la gestión de las empresas invertidas al poseer una participación significativa.
A diferencia de inversores generales, los venture capitalists no solo aportan capital, sino también apoyo experto en gestión y técnico para aumentar las probabilidades de éxito. Por ello, tienen mayor patrimonio neto, horizonte de inversión más largo y relaciones más estrechas con las empresas invertidas que los inversores de mercados públicos.
Ciclo de financiación de una startup
La gran diferencia entre venture capital y private equity es la etapa de la empresa invertida. En general, el venture capitalist invierte en etapas tempranas, mientras que el inversor de private equity lo hace en empresas maduras con flujos de caja estables.
El ciclo de financiación tiene cinco etapas:
- Capital semilla (seed capital): Fundadores, familia y amigos. Si es limitado, se acude a business angels (inversores ángel) que aportan capital a cambio de equity o deuda convertible. Uso principal: I+D y formación de equipo.
- Etapa temprana (early stage): Producción y ventas. Aquí entran los venture capitalists. Riesgo menor que en seed, pues la empresa ya genera ingresos y flujos de caja, aunque el riesgo de fracaso sigue siendo considerable.
- Etapa tardía (later stage): Crecimiento y expansión. Los VC también invierten aquí; riesgo aún menor. Si la empresa supera todas las etapas, puede salir a bolsa mediante IPO. Los VC obtienen rentabilidad vendiendo sus acciones a otros inversores.

Estrategias de salida (exit) de los venture capitalists
El proceso para materializar retornos se llama exit. Pueden salir en distintas etapas y con distintas estrategias; la decisión de cuándo y cómo salir impacta significativamente la rentabilidad.
1. Mercado secundario
Antes de la IPO, los VC de etapas tempranas pueden vender sus participaciones a nuevos inversores en rondas posteriores. Las operaciones ocurren en el mercado secundario de private equity.
2. Recompra de acciones (buyback)
Los nuevos inversores pueden ser otros VC, inversores de private equity o adquirentes. También la propia empresa puede recomprar las acciones (buyback).
3. Salida a bolsa (IPO)
Si la empresa va bien y sale a bolsa, los VC venden sus acciones en el mercado abierto tras la IPO. Suele haber un período de bloqueo (lock-up) tras la salida que impide a insiders (incluidos VC) vender acciones, para evitar caídas de precio por exceso de oferta. La duración del lock-up se especifica en el contrato.
La liquidación es una salida involuntaria: ocurre cuando la empresa quiebra y debe pagar acreedores repartiendo activos. La preferencia de liquidación establece el orden de pago de acreedores; es uno de los términos más importantes para los VC.
Venture Capital vs Private Equity Investors
Ambos operan en private equity invirtiendo y saliendo de empresas vía financiación accionarial, pero hay diferencias clave:
1. Tipo de empresas invertidas
- Private equity: Empresas maduras, a menudo deterioradas por gestión ineficiente. No solo privadas; pueden tomar públicas y privatizarlas.
- Venture capital: Startups con alto potencial de crecimiento, tecnología innovadora, necesidad de capital. Todas privadas y pequeñas.
2. Tamaño de la participación
- Private equity: Suele comprar 100 % mediante LBO (apalancamiento), financiando gran parte con deuda.
- Venture capital: Generalmente no más del 50 %, principalmente con equity. Permite diversificar en varias empresas y repartir riesgo.
Lecturas relacionadas
- Private Equity vs Venture Capital vs Angel/Seed Investors
- Financiación semilla (Seed Financing)
- Top 10 firmas de private equity
- Inversión en capital riesgo
-
Comisiones de gestión: qué son y cómo funcionan
Las comisiones de gestión son los honorarios que se pagan a los profesionales encargados de administrar inversiones en nombre de un cliente. Por lo general, se calculan como un porcentaje del total de
-
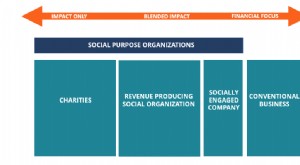
Filantropía de riesgo: Inversión con impacto social
La filantropía de riesgo (venture philanthropy) es una forma de inversión de impacto que combina financiación de capital riesgo con aspiraciones caritativas y humanitarias. Se realiza a través de Orga
Artículos Destacados
- Capital de Riesgo: Financiación de Startups y Participación Accionarial
- Deuda de Riesgo (Venture Debt): Guía Completa para Startups
- Baby Bonds: Guía Completa sobre Bonos de Pequeño Denominador
- Guía Completa para Entender los Bonos: Conceptos Clave para Inversores
- Entender las Materias Primas: Guía para Principiantes para Invertir
- Industrias Defensivas (Defensive Industries): Estabilidad en la Incertidumbre Económica
- Derivados Financieros: Guía Completa — Tipos, Ventajas, Riesgos y Usos
- Entendiendo los Valores en Situación de Dificultad: Riesgos y Oportunidades
- Derivados Cotizados (ETD): Opciones y Futuros en Bolsa
-
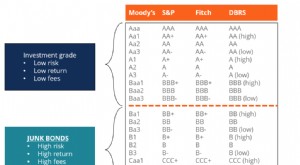 Bonos Basura: Riesgos, Recompensas y Estrategias de Inversión
Los bonos basura, también conocidos como bonos de alto rendimiento, son bonos calificados por debajo del grado de inversión por las tres grandes agencias de calificación (ver imagen a continuación). E...
-
 Futuros gestionados: Guía completa para inversión diversificada
Los futuros gestionados son una subclase de estrategias de inversión alternativa utilizadas por grandes fondos e inversores institucionales para lograr tanto diversificación de cartera como de mercado...