
Notas Vinculadas a Renta Variable (ELN): Guía Completa
Una nota vinculada a renta variable (Equity-Linked Note, ELN) es un instrumento de deuda que no paga cupón fijo. Es un producto estructurado cuya rentabilidad final depende del comportamiento de un subyacente accionario: una acción, una cesta de acciones o un índice bursátil amplio.
Difiere de la renta fija tradicionalRenta FijaInstrumentos de deuda que pagan cupones periódicos fijos y devuelven el principal al vencimiento., donde el inversor conoce de antemano los flujos de caja.
Resumen
- La ELN es un producto estructurado con rentabilidad ligada a un subyacente de renta variable.
- Características clave: protección de principal, apalancamiento opcional y potencial de rentabilidad total superior.
- Antes de invertir, hay que sopesar beneficios y riesgos en detalle.
Características Principales
La ELN separa su estructura en dos componentes:
- Componente principal (principal): suele ser un bono cupón ceroBono Cupón CeroBono que no paga intereses y se emite con descuento sobre su valor nominal. También llamado bono de descuento puro o deep discount. que vence a la par, garantizando la devolución del 100 % del capital invertido.
- Componente de rentabilidad (cupón): en lugar de interés fijo, se invierte en opciones sobre el subyacente. Al vencimiento, el inversor recibe: principal + payoff de las opciones.
Son instrumentos de corto plazo (típicamente 1-4 meses) y generalmente se mantienen hasta vencimiento, sin negociación en mercado secundario.
El mercado ofrece variantes para distintos perfiles: protección total de principal (perfil conservador), apalancamiento (perfil agresivo), o rentabilidad total mejorada (alternativa a la renta fija de bajo cupón).
Beneficios
1. Potencial de rentabilidad superior a renta fija
Históricamente, la renta variable bate a la renta fija. Las ELN permiten capturar ese diferencial frente a productos como certificados de depósito garantizados (GIC).
2. Menor riesgo gracias a la protección de principal
La mayoría ofrece protección total o parcial del capital. Atractivo para inversores aversos al riesgo que quieren exposición a bolsa con red de seguridad.
3. Flexibilidad
El inversor puede elegir subyacente (acción, cesta, índice), horizonte y, en algunos casos, nivel de protección/apalancamiento.
Riesgos
1. Riesgo de mercado
La rentabilidad depende del subyacente, que fluctúa. Aunque el diseño busca limitar el riesgoRiesgo de MercadoIncertidumbre asociada a cualquier decisión de inversión. La volatilidad de precios surge por..., es posible perder parte del principal si la estructura no ofrece protección total.
2. Riesgo de crédito (emisor)
Las ELN son obligaciones no garantizadas del emisor. Si este quiebra, el inversor puede perder todo o parte de la inversión, independientemente del comportamiento del subyacente.
3. Riesgo de liquidez
El mercado secundario es muy ilíquido; están diseñadas para mantenimiento hasta vencimiento. Vender antes suele implicar descuentos fuertes sobre el valor teórico. El inversor debe estar dispuesto a mantener el producto hasta el final.
4. Comisiones y fiscalidad
Como productos complejos, llevan comisiones embebidas: colocación, estructuración, custodia, etc., que reducen la rentabilidad neta.
Recursos Adicionales
- Riesgo de Crédito
- Instrumento de Deuda
- Amortización de Principal
- Mercado Secundario
-
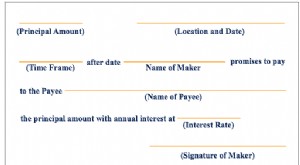
Entender los Efectos por Cobrar: Guía Completa
Los efectos por cobrar (notas por cobrar) son una partida del balance que registra el valor de los pagarés que una empresa tiene derecho a cobrar. Un pagaré es un instrumento financiero con una promes
-
Pagaré: Definición, Tipos, Elementos Clave y Usos Empresariales
Un pagaré (promissory note) es un instrumento financiero que contiene una promesa por escrito del emisor de pagar a un segundo partido (el beneficiario) una suma específica de dinero, ya sea en una fe
Artículos Destacados
- Pagarés en Texas: requisitos legales y mejores prácticas
- Pagarés revolving (open-ended): Guía completa
- Nota de Préstamo: Definición, Propósito y Características Clave
- Billetes bancarios vs. moneda: Diferencias clave
- Bonos vs pagarés: diferencias clave
- Nota del Tesoro de EE. UU. a 10 años: qué es y por qué importa
- Pagarés Convertibles: Guía Completa para Inversores y Startups
- Valores Vinculados a Renta Variable (ELKS): Oportunidades y Riesgos
- Notas a Medio Plazo en Euros (EMTN): Guía Completa
-
 Notas a demanda a tipo variable (VRDN): deuda municipal flotante explicada
Una nota a demanda a tipo variable (VRDN) es un instrumento de largo plazo a tipo flotante. Su interés se ajusta periódicamente según el mercado monetario actual. Desde el inicio, el tipo asignado igu...
-
 Entender los Pagarés: Guía Completa
Los pagarés son acuerdos escritos (promesas de pago) en los que una parte se compromete a pagar a otra una cantidad determinada de efectivo. En esencia, un pagaré es un préstamo entre dos partes. Inf...