
Certificados de Depósito Amortizables (Callable CD): Explicación y Riesgos de Reembolso Anticipado
Un Certificado de Depósito Amortizable (Callable CD) es un depósito a plazo asegurado por la FDIC (Corporación Federal de Seguros de Depósitos) que ofrece un banco o institución financiera. A diferencia de los CD tradicionales, el emisor tiene el derecho —pero no la obligación— de reembolsar el capital antes de la fecha de vencimiento, dentro de un período y precio de amortización predeterminados.
Al igual que otros CD, los callable CDs pagan una tasa de interés fija durante su vigencia, que suele ser más alta que la de los CD convencionales para compensar al inversor por el riesgo de amortización anticipada. El banco incorpora una opción de compra (call option) sobre el certificado, lo que le permite recuperar el depósito si las tasas de mercado caen.
Términos Clave de los Callable CDs
Fecha de amortización (Callable Date)
Es la primera fecha en que el emisor puede amortizar el CD. Puede ser tan temprana como seis meses tras la compra y, a partir de ahí, el banco tiene la opción de amortizar cada seis meses. Si el banco ejerce la opción, devuelve el principal más los intereses devengados.
Fecha de vencimiento (Maturity Date)
Indica el plazo máximo durante el cual el banco puede retener el dinero. Por ejemplo, un CD amortizable a 2 años con vencimiento a 10 años significa que el banco puede amortizar a los 2 años, pero si no lo hace, el inversor debe mantener el capital inmovilizado hasta los 10 años. Los plazos pueden extenderse a 15 o 20 años.
¿Cómo Funcionan los Certificados de Depósito Amortizables?
El inversor adquiere el CD por un plazo fijo y una tasa acordada. El emisor, en cambio, conserva el derecho de reembolsar anticipadamente. Si el inversor quiere retirar su dinero antes del vencimiento, enfrenta penalizaciones por retiro anticipado. Tanto la fecha de vencimiento como la de amortización se especifican en el contrato.
Ejemplo Práctico
Supongamos un CD emitido en 2010 con cupón del 8%, vencimiento en 2020 y amortizable en 2015 al 105% del valor nominal. Si las tasas caen por debajo del 8%, el banco amortiza y paga el 105% (prima de amortización del 5%). Si posterga la amortización a 2018, podría pagar solo el 103%, ya que la prima disminuye a medida que se acerca el vencimiento.
Ventajas
- Rendimiento superior: Suelen ofrecer entre 0,5% y 1% más que los CD tradicionales, lo que resulta significativo en grandes inversiones.
- Devolución del principal garantizada: Al amortizar, el banco devuelve todo el capital invertido más la prima, sin riesgo de pérdida de principal como en acciones.
- Tasa fija atractiva en entornos de tasas bajistas: El inversor sigue cobrando la tasa alta aunque las tasas de mercado caigan.
Desventajas
- Pérdida de ganancias futuras: Si las tasas suben (ej. del 7% al 9%), el inversor queda atrapado en la tasa baja y no puede reinvertir a tasas mayores.
- Penalizaciones por retiro anticipado del inversor: Si el inversor necesita liquidez antes del vencimiento, puede enfrentar penalizaciones de hasta el 25% de los intereses.
Recursos Relacionados
- Modelos de Valoración de Opciones
- Banca Comercial
- Grupo de Instituciones Financieras (FIG)
- Mercado Monetario
-
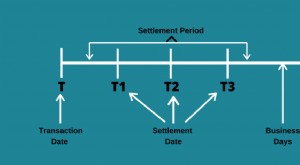
Fecha de liquidación (settlement date): guía completa con ejemplos
La fecha de liquidación (settlement date) es el día en que una operación o contrato derivado se considera definitivo: el vendedor transfiere la titularidad del valor al comprador contra el pago acorda
-
Certificados de participación (share certificates): guía completa vs. depósitos a plazo
Un certificado de participación (share certificate) es un instrumento de ahorro muy similar a un depósito a plazo fijo (CD) bancario. Diferencias clave Emisor: los CD los ofrecen bancos; los certi
Artículos Destacados
- Entendiendo los certificados de sentencia: Guía completa
- Depósitos de seguridad: todo lo que debes saber
- Entendiendo los Certificados Cortos: Administración de Herencias Explicada
- Certificados de Depósito (CD): Guía Completa para Inversores
- Depósitos Bancarios: Tipos, Funcionamiento y Garantías
- El multiplicador de depósitos: cómo los bancos gestionan sus reservas
- Talón de ingreso: qué es, para qué sirve y cómo rellenarlo
- Transferencia directa (direct deposit): qué es, ventajas y cómo configurarla
- Entendiendo los Certificados de Depósito (CDs): Guía Completa
-
 Fechas de Vencimiento en Opciones y Futuros: Guía Completa
La fecha de vencimiento (expiration date), en el trading de derivados, se refiere a la fecha en la que expiran los contratos de opciones o futuros. En otras palabras, es el último día en que un contra...
-
 CDs Negociables (NCDs): Definición, Características e Inversión
Un certificado de depósito negociable (NCD) se refiere a un certificado de depósito con un valor nominal mínimo de $100,000, aunque típicamente los NCDs tendrán un valor facial mucho mayor. También se...