
Seguro de Cuidados de Larga Duración: Guía Completa
Envejecer es inevitable, pero pocos planifican cómo se sostendrán en la vejez. Tus ahorros para la jubilación pueden no bastar, especialmente si una enfermedad crónica te impide vivir solo.
Aquí entra el seguro de cuidados de larga duración (long-term care insurance). Nadie quiere imaginarse incapaz de cuidarse, pero la realidad es que el 52% de quienes cumplen 65 años necesitarán algún tipo de cuidado prolongado en su vida.
Es tan importante como el seguro de vida o el de hogar. Esta guía explica qué es, quién lo necesita y cómo prepararte para tomar decisiones financieras inteligentes.
¿Qué es el seguro de cuidados de larga duración y quién lo necesita?
Es una de las mejores formas de protegerte: te proporciona ingresos cuando eres físicamente incapaz de valerte por ti mismo. Esos ingresos pagan servicios que el seguro médico no cubre:
- Residencias de ancianos (nursing homes)
- Asistencia domiciliaria (home health care)
- Y más
Garantiza recibir la atención necesaria sin agotar tu patrimonio.
Más de 8 millones de estadounidenses reciben cuidados de larga duración, pero la cifra es baja considerando cuántos lo necesitarán. Estadísticas clave:
- 47% de hombres de 65+ años lo necesitarán.
- 58% de mujeres de 65+ años lo necesitarán.
- Hombres lo usan 1,5 años de media; mujeres, 2,5 años.
- 14% lo necesitarán más de 5 años.
¿Cuánto cuesta?
La prima depende de edad, sexo, cobertura elegida y aseguradora. En general:
- Las mujeres pagan más que los hombres.
- Las parejas casadas pagan menos que dos individuos.
Según la American Association for Long-Term Care Insurance (AALTCI):
- Hombre de 55 años: ~1.870 $/año.
- Mujer de 55 años: ~2.965 $/año.
- Pareja (ambos 55): ~3.000 $/año combinados.
Si te parece caro, ten en cuenta que es deducible de impuestos, y los beneficios fiscales aumentan mucho tras los 60 años. Según el IRS:
- Mayores de 60: deducción de 4.220 $.
- Mayores de 70: deducción de 5.270 $.
No hace falta asegurar el 100% del coste. Calcula tus ingresos de la Seguridad Social y ahorros, y cubre solo la brecha. Pregunta a tu empleador si ofrece plan grupal.
¿A qué edad comprarlo?
Es decisión personal, pero no esperes demasiado.
- Si esperas a los 60, cuesta más calificar. Según AALTCI, 46% de los 50–59 años califican; solo 38% de los 60–69.
- Cuanto más joven y sano, más fácil calificar.
- AALTCI recomienda empezar a pensarlo a mediados de los 50.
¿Para qué se usa el seguro?
Los planes suelen cubrir:
- Cuidados en casa
- Residencias de ancianos
- Centros especializados en Alzheimer
- Adaptaciones en el hogar
- Coordinación de cuidados
- Centros de día para adultos
- Servicios de hospicio
Ninguno de estos costes suele estar cubierto por seguros médicos tradicionales ni por Medicare. Este seguro protege tus ahorros de jubilación.
Ojo al periodo de eliminación (waiting period): la mayoría de planes tienen un periodo de espera (típicamente 90 días) antes de empezar a pagar prestaciones.
¿Realmente lo necesito?
Cuesta dinero y puedes pensar que nunca lo usarás. Pero la tranquilidad vale la pena. Tampoco esperas tener un accidente de coche, pero te pones el cinturón siempre.
Es una de las mejores inversiones en tu salud y finanzas: protege tu patrimonio y garantiza acceso a cuidados necesarios.
Para empezar, define qué cobertura necesitas, compara aseguradoras y elige el plan que mejor se ajuste a ti.
-

Cobertura de seguros esencial: Lo que realmente necesitas (y lo que no)
Aquí tienes qué tipos de seguros contratar y cuáles puedes saltarte. Fuente de la imagen: Getty Images. El seguro es ese raro servicio por el que pagas esperando nunca tener que usarlo. Por una tarif
-
Entrenadores Financieros: Qué Hacen y ¿Estás Listo para Uno?
El dinero puede ser un medio para el éxito o una fuente de estrés, pero cómo lo usas puede marcar la diferencia. ¡Descubre cómo un entrenador financiero puede ayudar! ¿Qué es un entrenador financiero
Artículos Destacados
- Préstamos de Auto y Seguro: Entendiendo la Conexión
- Seguro de vida: Beneficios, desventajas y qué considerar
- Entender el seguro de responsabilidad civil del coche: Cobertura y requisitos
- Seguro de Colisión: Entendiendo la Cobertura y Cuándo No Es Necesario
- Seguro de Hogar: Coberturas, Costos y Qué Necesita Saber
- Seguro de cuidados a largo plazo: ¿Es adecuado para usted?
- Entender los Gastos de Manutención: Guía Completa y Consejos de Presupuesto
- Entendiendo el Poder Notarial: Tipos, Beneficios y Cuándo Usarlo
- Préstamos SBA: Requisitos, Beneficios y Cómo Solicitarlos
-
 Guía completa de seguros de hogar: Protegiendo tu inversión
Por fin tienes tu propia casa. Tienes un lugar donde pasar el resto de tu vida. Enhorabuena. Es una inversión importante. Cuesta mucho dinero. Lleva años ahorrar e invertir. Sin embargo, un desastre p...
-
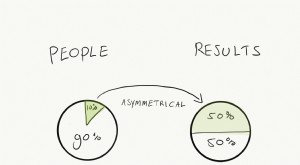 La ley de Price explicada: el 50 % del trabajo lo hace una minoría
Ejemplo de cómo funciona la ley de Price en un equipo de 100 personas Derek Price, físico británico, historiador de la ciencia y especialista en información, observó algo curioso en el mundo académic...